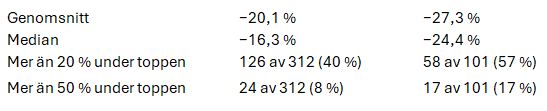Nvidias omsättning mer än fördubblades och prognosen för nästa kvartal slog Wall Streets förväntningar. Jonas Andersson, investeringschef på ABG Private Banking, om vad rapporten säger om AI-utbyggnaden, varför finansieringen blir allt viktigare och vad som skulle få honom att öka risken i portföljerna.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Vad säger rapporten om tempot i AI-utbyggnaden? Det är fortfarande högt. Nvidias datacenterintäkter ökade med 110 procent och bolaget räknar med att omsättningen stiger till omkring 130 miljarder dollar nästa kvartal. Det motsvarar cirka 91 procents tillväxt jämfört med samma kvartal året före. Kvartalet innehåller en extra vecka. Jag fäster störst vikt vid prognosen. Den pekar på att kunderna fortsätter att köpa kapacitet i snabb takt samtidigt som Nvidia har börjat leverera sin nya chipplattform Vera Rubin.
Vad händer med AI-utbyggnaden om Nvidia blir mer selektivt med sitt stöd till kunderna? Det kan försena datacenterprojekt där finansieringen ännu inte är på plats. De stora molnbolagen kan finansiera mycket av utbyggnaden med egna kassaflöden, medan mindre aktörer är mer beroende av externt kapital och stöd från leverantörer som Nvidia. Samtidigt har Nvidia ökat sina åtaganden gentemot leverantörerna från 279 till 390 miljarder dollar, framför allt för att säkra tillgången till minneschip de kommande åren. Om fler projekt skjuts upp kan kundernas beställningar komma senare än Nvidia räknat med.
Räcker rapporten för att vända börshumöret? Den kan ge tekniksektorn stöd på kort sikt. Nvidia handlas till 9,6 gånger den förväntade vinsten för räkenskapsåret som slutar i januari 2028. Det är en låg värdering om vinstprognosen håller. Nästa fråga för börsen är hur snabbt bolagen som bygger datacenter kan omsätta investeringarna i intäkter och kassaflöden. Där tror jag att investerarna kommer att göra allt större skillnad mellan bolagen. För börsen som helhet väger de amerikanska långräntorna fortfarande tyngre.
Ändrar rapporten hur ni agerar i portföljerna? Vi behåller vår aktieexponering och avvaktar med att öka risken. S&P 500 handlas till 15,9 gånger den förväntade vinsten för kalenderåret 2027, då vinsten per aktie väntas öka med 18 procent. Det är en relativt låg värdering i förhållande till den väntade vinsttillväxten. Just nu hamnar värderingen i skymundan när investerarna oroar sig för inflationen och ränteläget. När dessa båda stabiliseras eller utvecklas i ”rätt” riktning (nedåt) tror jag också att marknaden kommer belysa värderingsnivån som den största drivkraften bakom fortsatt bullmarknad.
Kontakta din rådgivare på ABG Private Banking om du vill diskutera hur marknadsläget påverkar din portfölj.
Riskaptit & Navigation
Denna portföljkommentar har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, och riktar sig till kunder inom bolagets diskretionära förvaltning. Informationen syftar till att ge en översikt av de investeringar och de förändringar som gjorts inom ramen för den diskretionära förvaltningen.
Innehållet är av allmän och informativ karaktär och är inte avsett att utgöra individuell investeringsrådgivning. Beslut om investeringar fattas inom ramen för förvaltningsuppdraget i enlighet med den överenskomna placeringsinriktningen, och kan därför skilja sig från vad som är lämpligt för enskilda investerare utanför denna förvaltning.
Placeringar i finansiella instrument är förknippade med risk, och värdet på investeringar kan både öka och minska. Historisk avkastning är ingen garanti för framtida resultat. Du som kund ansvarar inte själv för de enskilda placeringsbesluten inom diskretionär förvaltning, men bör vara medveten om att marknadsutveckling och andra faktorer kan påverka förvaltningens resultat.
ABG Sundal Collier AB har fastställda riktlinjer och rutiner för att identifiera, hantera och undvika intressekonflikter. Ytterligare information om intressekonflikter, ansvarsbegränsningar, distribution och upphovsrätt finns att tillgå via ABG Sundal Collier AB:s hemsida.
Artiklar
ABGprivatebanking.se
november 17, 2026
2 min läsning
Börsens största hot kommer inte från AI
Den amerikanska börsen har återhämtat sig trots stigande räntor och fortsatt oro kring tekniksektorn. Jonas Andersson, investeringschef på ABG Private Banking, ser börsens motståndskraft som ett styrketecken. Samtidigt talar de höga långräntorna för att avvakta med att öka risken i portföljerna.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Börsen har återhämtat sig trots flera negativa nyheter. Hur tolkar du det? S&P 500 hade sin bästa vecka sedan augusti trots högre inflation, stigande räntor och fortsatt oro kring tekniksektorn. Det är ett styrketecken och tyder på att många investerare redan hade dragit ned på risken. Den starka amerikanska ekonomin och goda vinstutsikter ger stöd åt börsen. För att uppgången ska hålla tror jag att långräntorna behöver stabiliseras.
Vad oroar dig mest just nu? De amerikanska långräntorna. Tioårsräntan har stigit till över fem procent och realräntan, alltså räntan justerad för förväntad inflation, närmar sig de högsta nivåerna på många år. Det gör finansieringen dyrare och ökar konkurrensen från obligationer. Även om vissa aktievärderingar har kommit ned är skillnaden mellan aktiernas förväntade avkastning och den reala obligationsräntan ovanligt liten.
Varför har ränteförväntningarna förändrats så snabbt? Inflationen i oktober blev högre än väntat samtidigt som arbetsmarknaden fortsatt att utvecklas väl. Marknaden räknar därför med ytterligare en höjning från Federal Reserve i december och har börjat ta höjd för att den kan bli större än väntat.
Vad säger den lugnare kreditmarknaden? Riskpremierna på företagsobligationer har fortsatt att minska trots stora börsrörelser och stigande statsräntor. Det tyder på att investerarna fortfarande har förtroende för företagens betalningsförmåga. Vid större börsnedgångar brukar vi se mer stress även på kreditmarknaden.
Hur ser du på AI och tekniksektorn? AI är fortsatt en viktig långsiktig investeringstrend, men investerarna gör större skillnad mellan bolagen. I sektorn som helhet väger lönsamhet och uthållig konkurrenskraft allt tyngre när investerare bedömer vilka bolag som kan försvara sina höga värderingar. Det märks också i kursutvecklingen. Flera halvledaraktier har återhämtat sig kraftigt samtidigt som Nvidia fortsatt att falla inför rapporten den 17 november.
Hur agerar ni i portföljerna? Vi behåller vår aktieexponering och avvaktar med att öka risken. Den starka ekonomin och den stabila kreditmarknaden ger stöd, medan stigande realräntor talar för försiktighet. Vi föredrar bolag med starka balansräkningar och goda kassaflöden och sprider risken mellan sektorer.
Vad följer du närmast? Nvidias rapport blir en temperaturmätare för tekniksektorn. Vi följer också amerikanska konjunktursiffror och signalerna från Federal Reserve inför decemberbeskedet. För börsen som helhet väger utvecklingen i de amerikanska långräntorna tyngst. En stabilisering där skulle ge uppgången bättre förutsättningar att hålla i sig.
Kontakta din rådgivare på ABG Private Banking om du vill diskutera hur marknadsläget påverkar din portfölj.
Riskaptit & Navigation
Denna portföljkommentar har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, och riktar sig till kunder inom bolagets diskretionära förvaltning. Informationen syftar till att ge en översikt av de investeringar och de förändringar som gjorts inom ramen för den diskretionära förvaltningen.
Innehållet är av allmän och informativ karaktär och är inte avsett att utgöra individuell investeringsrådgivning. Beslut om investeringar fattas inom ramen för förvaltningsuppdraget i enlighet med den överenskomna placeringsinriktningen, och kan därför skilja sig från vad som är lämpligt för enskilda investerare utanför denna förvaltning.
Placeringar i finansiella instrument är förknippade med risk, och värdet på investeringar kan både öka och minska. Historisk avkastning är ingen garanti för framtida resultat. Du som kund ansvarar inte själv för de enskilda placeringsbesluten inom diskretionär förvaltning, men bör vara medveten om att marknadsutveckling och andra faktorer kan påverka förvaltningens resultat.
ABG Sundal Collier AB har fastställda riktlinjer och rutiner för att identifiera, hantera och undvika intressekonflikter. Ytterligare information om intressekonflikter, ansvarsbegränsningar, distribution och upphovsrätt finns att tillgå via ABG Sundal Collier AB:s hemsida.
Artiklar
ABGprivatebanking.se
< 1 min läsning
Skatten inför 2027
Övergångsregeringen föreslår en höjd åldersgräns för jobbskatteavdraget för seniorer. Emelie Sventoft, skattejurist på ABG Private Banking, går igenom förslaget och vilka tidigare skattebeslut som får betydelse 2027.
Den 12 november presenterade övergångsregeringen budgetpropositionen för 2027. Den innehåller få nya skatteförslag. Ett av dem är en höjd åldersgräns för jobbskatteavdrag för seniorer.
Emelie Sventoft, skattejurist på ABG Private Banking, går igenom förslaget och vilka tidigare beslut som påverkar skatten nästa år.
Höjd åldersgräns för jobbskatteavdraget för seniorer Övergångsregeringen föreslår åldersgränsen för jobbskatteavdraget för seniorer höjs från 66 till 67 år den 1 januari 2027. Enligt förslaget behöver den som har arbetsinkomster ha fyllt 67 år vid årets ingång för att kunna få det högre jobbskateavdraget under 2027.
Tidigare beslut som påverkar 2027 Flera tidigare beslut påverkar skatten under 2027. Skatten för utomlands bosatta sänks vid årsskiftet och den lägre matmomsen gäller hela året.
Tillfälligt sänkt matmoms. Momsen på livsmedel är sänkt från 12 till 6 procent under perioden den 1 april 2026–31 december 2027. Därefter återgår den till 12 procent.
Sänkt skatt för utomlands bosatta. Enligt förra årets budget sänks den särskilda inkomstskatten för utomlands bosatta, SINK, till 20 procent den 1 januari 2027.
Lägre arbetsgivaravgifter för unga. Den tillfälliga nedsättningen av arbetsgivaravgifterna för 19–23-åringar gäller till och med den 30 september 2027.
Tillfälligt sänkt skatt på bensin och diesel. Drivmedelsskatterna sänktes tillfälligt under 2026, bland annat med 2,40 kronor per liter under perioden den 1 juli–30 november 2026.
Högkostnadsskyddet för el och gas upphör. Det tillfälliga skyddet mot höga el- och gaspriser löper ut vid årsskiftet 2026/2027.
Oppositionspartierna har till den 27 november på sig att lämna sina budgetmotioner. Om riksdagen antar budgetpropositionen väntas en tillträdande regering senare presentera en ändringsbudget med förslag som speglar den egna politiken.
Har du några skattefunderingar är du välkommen att höra av dig till Emelie Sventoft, emelie.sventoft@abgsc.se
Tidigare börsvinnare inom AI och datacenter tappar fart, men ABGSC:s aktiestrateg Christer Linde ser fortsatt styrka på andra håll. Hälsovård och flera nordiska aktier visar framfötterna när börsens ledarskap förändras.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
De senaste årens investeringar i AI och datacenter har skapat stora börsvinnare. Nu ser Christer Linde tydliga tecken på att de tidigare ledaraktierna har tappat kraft – och att rotationen kan fortsätta.
– Vi är fortsatt konstruktiva till marknaden som helhet. Det finns fortfarande bredd, men ledarskapet har förändrats, säger han.
I en ABGSC-analys från den 5 november hade de åtta största innehaven i MSCI Worlds momentumindex fallit med i genomsnitt cirka 17 procent på en månad. Trots nedgången var den genomsnittliga uppgången sedan årsskiftet fortfarande omkring 64 procent.
Momentumstrategier bygger på att äga aktier som redan har utvecklats starkt. När många investerare samlas i samma aktier kan ett trendskifte få stora effekter. Flera bolag i både momentumurvalet och ABGSC:s AI-korg har nu brutit under sina glidande medelvärden, som används för att bedöma kurstrenden. I flera fall ser Christer Linde utrymme för ytterligare nedgång innan nästa tekniska stödnivå nås.
Skillnad på AI och stora teknikbolag Svagheten är samtidigt ojämnt fördelad. De åtta största innehaven i det breda världsindexet MSCI World hade under samma månad fallit med i genomsnitt cirka 1 procent.
Pressen på tidigare momentumvinnare är alltså inte liktydig med att alla stora teknikbolag visar samma svaghet. Apple, Microsoft och Amazon hör till bolagen med en bättre kursbild. På längre sikt kan de också gynnas av billigare datorkraft och lägre kostnader för att använda AI.
Christer Linde lyfter dessutom fram att likaviktade index, där varje aktie får samma vikt, visar bättre momentum. Det är ytterligare ett tecken på att det finns styrka utanför de tidigare ledaraktierna.
Nordiska aktier dras med Rotationen märks även i Norden. ABB och Mycronic hör till bolagen med högst historisk samvariation med Nasdaq i ABGSC:s genomgång av de senaste fyra åren. Även Lagercrantz, Lifco och Hexagon finns högt på listan.
Nokia, ABB, Wärtsilä och Mycronic har samtidigt noterat nya tremånaderslägsta relativt MSCI Nordic. Det innebär att aktiernas utveckling i förhållande till det nordiska indexet har försvagats till den lägsta nivån under perioden.
ABB illustrerar skillnaden mellan ett bolags långsiktiga utsikter och aktiens kortsiktiga trend.
– Vi gillar ABB fundamentalt, men aktien har en svag teknisk bild och det är svårt att hitta nästa tydliga stödnivå, säger Christer Linde.
Hälsovård tar större plats Bland aktierna som i stället visar styrka finns flera bolag inom hälsovård och medicinteknik. Coloplast, Ambu och AstraZeneca hör till dem som har noterat nya tremånadershögsta relativt den nordiska börsen. Även exempelvis Carlsberg, Verisure och NOBA visar relativ styrka.
– Ur ett kvantitativt och tekniskt perspektiv bedömer jag att vi är tidigt i en starkare fas för hälsovård, säger Christer Linde.
Bland favoriterna i strategiteamets små- och storbolagsportföljer finns Elekta och AstraZeneca, men också Kinnevik, Addnode, Storytel och Sinch.
Christer Linde räknar med att rotationen bort från tidigare momentumvinnare fortsätter. För investerare blir det därför intressant att följa vilka aktier som tar över ledarskapet, samtidigt som de gamla vinnarna söker fotfäste.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
ABGprivatebanking.se
november 6, 2026
3 min läsning
Aktieidéer efter börsfallet
Nasdaq föll 5,5 procent i går och Stockholmsbörsen backar i dag. Aktierna ligger i snitt 20 procent under sina 52-veckorstoppar i Stockholmsurvalet och 27 procent i Nasdaq 100. ABG Private Banking går igenom vilka aktier som har hållit emot och var kursfallen kan ha skapat intressanta ingångslägen.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Det är viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns här och du ansvarar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Nasdaq föll 5,5 procent i går och Stockholmsbörsen backar i dag. I Stockholm har fyra av tio aktier i vårt urval (se fotnot) fallit mer än 20 procent från sina toppar. Vi letar efter möjligheter på båda marknaderna, bland aktier som har hållit emot och bland hårt pressade bolag där det finns något konkret som kan vända vinstförväntningarna.
”Börsen tar trappan upp och hissen ned” är ett gammalt talesätt. På torsdagen tog Nasdaq Composite hissen. Nedgången på 5,5 procent var den största på en enskild dag sedan tulloron i april 2025 och tog indexet till omkring 12 procent under rekordnivån i oktober. S&P 500 föll 4,4 procent och på fredagen tappade Tokyobörsens Nikkei 225 omkring 6 procent. Efter lunch på fredagen var OMXS30 ned 1,5 procent och breda OMXSPI ned 1,4 procent.
Wall Street steg först efter demokraternas framgångar i mellanårsvalet tidigare i veckan. På torsdagen hamnade i stället risken för hårdare granskning och långsammare utbyggnad av amerikanska datacenter i fokus. Det gav ny tyngd åt en fråga som redan pressat AI-aktierna. Hur snabbt kan de stora investeringarna omsättas i vinster och kassaflöden?
Större fall under ytan I vårt urval av 312 Stockholmsaktier ligger den genomsnittliga aktien 20,1 procent under sin 52-veckorstopp. Totalt har 126 aktier tappat mer än 20 procent och 24 har mer än halverats. I Nasdaq 100 har nedgången slagit ännu bredare. Där ligger den genomsnittliga aktien drygt 27 procent under sin topp och närmare sex av tio aktier har tappat mer än 20 procent.
Varje aktie väger lika tungt i jämförelsen och mäts från sin egen topp. Det visar hur brett kursfallen har slagit bland aktierna i respektive urval.
Avstånd till 52-veckorstoppen Stockholmsbörsen respektive Nasdaq 100
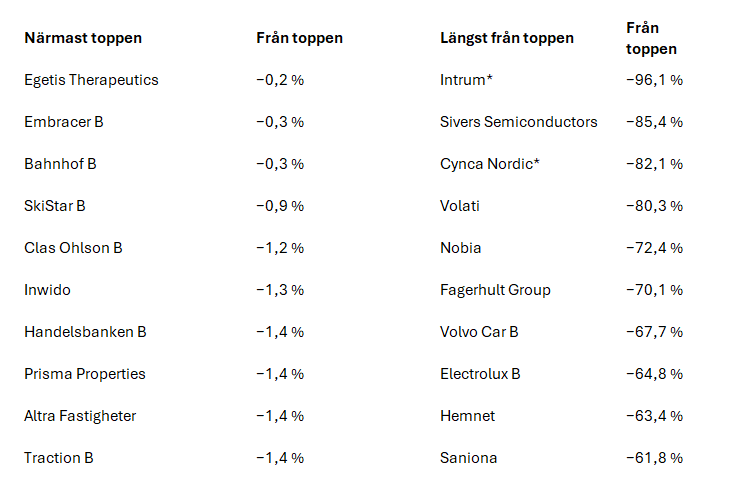
Stor spridning i Stockholm Egetis Therapeutics ligger närmast sin 52-veckorstopp efter att amerikanska ANI Pharmaceuticals på torsdagen lagt ett kontantbud på 11,25 kronor per aktie. Budet förklarar varför läkemedelsbolaget sticker ut i genomgången. Bland övriga aktier nära toppen finns en blandning av verksamheter, från Embracer och SkiStar till Bahnhof och Handelsbankens B-aktie. För den som söker mindre direkt exponering mot AI-investeringarna är de två senare värda att titta närmare på. För Handelsbanken är räntenetto och kreditförluster centrala, medan kundtillväxt och marginaler är naturliga utgångspunkter för Bahnhof.
Bland de hårdast pressade sticker Volvo Cars, Electrolux och Hemnet ut. Alla tre ligger omkring två tredjedelar under sina toppar, men vägen till en återhämtning ser olika ut. För Volvo Cars är frågan vad som krävs för att förbättra marginalerna och det fria kassaflödet. För Electrolux är utvecklingen i Nordamerika en utgångspunkt. Kan prissättning, volymer och kostnader tillsammans ge ett uthålligt resultatlyft? För Hemnet är det värt att följa både antalet bostadsannonser och intäkten per annons.
Aktier på Stockholmsbörsen närmast och längst från toppen 52 veckor
* Bolagshändelser kan påverka jämförbarheten med tidigare toppkurser för Intrum och Cynca Nordic.
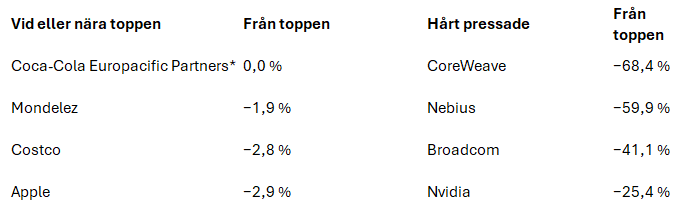
Defensiv konsumtion håller emot på Nasdaq I Nasdaq 100 syns den tydligaste relativa styrkan bland defensiva konsumentbolag. Gruppen ligger i genomsnitt knappt 5 procent under sina toppar, mot drygt 37 procent för teknik. Coca-Cola Europacific Partners satte en ny 52-veckorstopp, medan Mondelez och Costco handlades inom 3 procent från sina respektive toppar. Även inom teknik är skillnaderna stora. Apple och Microsoft ligger omkring 3 respektive 4 procent under sina toppar, medan Nvidia har tappat omkring 25 procent och Broadcom drygt 41 procent. För den som vill ta risk i AI-temat är en fråga hur mycket av kursfallet som speglar lägre värderingar och hur mycket som speglar sänkta vinstförväntningar.
Utvalda aktier i Nasdaq 100 (från toppen 52 veckor)
* Aktien satte en ny 52-veckorstopp, 0,3 procent över den tidigare registrerade toppen enligt underlaget.
I den mer kapitalintensiva delen av AI-utbyggnaden har CoreWeave och Nebius fallit omkring 68 respektive 60 procent. Nya kundavtal kan ge stöd åt tillväxten, men för aktieägarna spelar det stor roll vad det kostar att bygga och finansiera kapaciteten.
För aktierna nära toppen är frågan hur mycket stabilitet som redan ligger i värderingen. Bland dem som fallit mest kan det finnas intressanta ingångslägen där kurserna har sjunkit trots stigande vinstprognoser. Då gäller det att bedöma hur realistiska prognoserna är och, i de mer kapitalintensiva bolagen, hur mycket kapital som krävs för att nå dit.
Stockholmsurvalet bygger på Yahoo Finance och omfattar 312 aktier med ett börsvärde över 1 miljard kronor och en genomsnittlig dagsomsättning på minst 1 miljon kronor under de senaste tre månaderna. Kurserna avser den 6 november kl. 13.20 svensk tid. Nasdaq 100-urvalet bygger på Finviz-ögonblicksbilden från den 5 november och omfattar 101 aktier, inklusive två aktieslag i Alphabet.
Vill du diskutera möjligheter i nuvarande börsmiljö? Kontakta din rådgivare på ABG Private Banking.
Disclaimer
Fokuslistan har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB (”ABGSC AB”), som en service till ABG Private Bankings kunder. Eventuell information om finansiella instrument och/eller tjänster som framgår här är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet här ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
I Fokuslistan presenterar ABG Private Banking en sammanställning av ett antal bolag på t.ex. Stockholmsbörsen utifrån ett eller flera nyckeltal ABG Private Banking vill lyfta fram. Nyckeltalet representerar det som brukar anges som marknadens syn på att visst bolag, dvs. det är baserat på ett antal analytikers prognoser på aktuella bolag och som sammanställts av Factset.
ABG Sundal Collier AB är ett värdepappersbolag med tillstånd att driva värdepappersrörelse och står under Finansinspektionens tillsyn.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
ABGprivatebanking.se
november 3, 2026
2 min läsning
Rådgivarens tre börsfavoriter
Efter några svaga börsveckor har AI-oron och mellanårsvalet i USA hamnat i fokus. Max Wijkander, rådgivare på ABG Private Banking, förklarar vad som driver marknaden och varför han är försiktig med att öka risken. Samtidigt ser han intressanta lägen i tre bolag.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Börsen har haft några svaga veckor. Hur läser du läget? Som en omfördelning snarare än en flykt från aktier. S&P 500 har backat drygt 3 procent på tre veckor, drivet av oro för att AI-investeringarna blivit för stora i förhållande till vad de ger. Samtidigt har Stoxx 600 och Stockholmsbörsen stigit drygt 2 procent. Konjunkturen visar fortsatt styrka, med amerikansk BNP-tillväxt på 3,4 procent i tredje kvartalet och Sveriges starkaste industrikonjunktur på fyra år. Det som har förändrats är att marknaden kräver bevis i stället för löften.
Vad ligger bakom AI-oron, och hur ser du på AI-utbyggnaden framöver? Oron handlar om att de stora investeringarna tär på kassaflödena, och marknaden vill nu se att de ger vinster. Vår bedömning är att vi fortfarande befinner oss i ett tidigt skede, med två till tre år kvar av utbyggnad, men vi är mer selektiva bland bolagen. Värderingarna har kommit ner: värderingen av halvledarindexet SOX har nästan halverats sedan toppen. S&P 500 på cirka 18 gånger den förväntade vinsten 2027 är intressant, givet att vinstprognoserna håller.
Vad betyder mellanårsvalet i USA för börsen? Historiskt har börsen utvecklats positivt efter valen. Efter de sex mellanårsvalen sedan 2000 har S&P 500 stått högre både sex och tolv månader senare. Marknaden räknar med demokratisk majoritet i representanthuset, och troligen även i senaten. Trump behåller dock stort inflytande över handel och utrikespolitik, och det är där osäkerheten finns för svenska bolag. Det är därför värt att hålla extra koll på bolag med stor USA-exponering, som SSAB, Trelleborg, Autoliv, Volvo och Epiroc.
Hur ser läget ut i Sverige och Norden? Bättre än vad rubrikerna från New York antyder. Den svenska industrin visar styrka, med inköpschefsindex på den högsta nivån sedan januari 2022. Baksidan är att företagens inköpspriser stiger samtidigt som Riksbanken väntas höja räntan på onsdag. Bolagens förmåga att föra vidare kostnadsökningar till kunderna blir därför särskilt viktig.
Hur ska man agera nu, och vad följer du framöver? Vi är försiktiga med att öka risken brett just nu. Tålamod är värt mer än att försöka pricka en botten. Framöver följer jag amerikansk inflation och arbetsmarknad, kreditmarknaden och tekniksektorns rapporter, inte minst Nvidia i mitten av november. Marknaden räknar också med ytterligare en Fed-höjning i december. Men även i ett osäkert marknadsläge finns det intressanta case.
Vilka case gillar du just nu? ABB är ett bra exempel på ett bolag där aktiekursen och bolagets utveckling har gått åt olika håll. Aktien har fallit cirka 20 procent från toppen, samtidigt som orderingången har stärkts och ABGSC har höjt sina vinstprognoser. AI-oron har satt avtryck i kursen, men ABB är också en bred vinnare på elektrifiering och energieffektivisering. I tredje kvartalet ökade orderingången inom Electrification med knappt 20 procent även exklusive datacenter. Bolaget har därmed flera tillväxtmotorer, samtidigt som värderingen har gått från ansträngd till attraktiv.
Nordea är ett annat bolag som vi gillar. Aktien har fallit på osäkerhet kring nya regler för bankens kapitalmodeller och beslutet att pausa återköpen tills läget är klarare, men vi tycker att nedgången är oförtjänt. ABGSC:s analytiker bedömer att det mesta nu är inprisat. Aktien ser attraktivt värderad ut, med ett P/E-tal under 10 på den förväntade vinsten 2027 och en direktavkastning kring 6 procent.
Även Munters ser intressant ut. Bolagets lösningar för fukt- och temperaturkontroll används inom allt från datacenter till läkemedels- och livsmedelsproduktion. Datacenter driver tillväxten, men caset handlar också om bättre produktionseffektivitet och att omsätta en stor orderbok i högre vinster. ABGSC ser tecken på att produktionsproblemen lättar och räknar med ett tydligt vinstlyft 2027. Värderingen är fortsatt måttlig, med en värdering på cirka 11 gånger det förväntade rörelseresultatet 2027. En försäljning av FoodTech kan dessutom stärka balansräkningen och bli en positiv kursdrivare.
Prata med din rådgivare om vilka möjligheter på börsen som passar din portfölj.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
ABB investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 21 oktober 2026 06:36. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Nordea investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 16 oktober 2026 07:33. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Munters investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 25 oktober 2026 21:37. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Artiklar
ABGprivatebanking.se
oktober 20, 2026
2 min läsning
Private Assets: Stark start och nya möjligheter i sikte
Sedan starten i maj har ABG Private Bankings modellportfölj Private Assets stigit med cirka 18 procent.
Efter SpaceX börsnotering riktas nu blickarna mot nästa potentiella affär bland portföljens innehav.
Jonas Andersson, investeringschef på ABG Private Banking, berättar om utvecklingen och möjligheterna inom onoterade tillväxtbolag.
Stark start för Private Assets När ABG Private Banking lanserade modellportföljen Private Assets i maj var ambitionen att ge kunder tillgång till några av världens mest intressanta privata tillväxtbolag. Sedan dess har portföljen utvecklats starkt, med en uppgång på cirka 18 procent.
Portföljen fokuserar på så kallad late stage venture/growth – bolag som kommit långt i sin kommersiella utveckling men som ännu inte nått börsen. Det handlar ofta om företag med etablerade produkter, skalbara affärsmodeller och betydande omsättning, där en stor del av tillväxtresan fortfarande kan ligga framför dem.
– Det här är ett segment som länge varit svårt att nå för privata investerare, trots att det rymmer några av världens mest intressanta tillväxtbolag. Genom Private Assets kan vi erbjuda våra kunder exponering mot bolag som tidigare i praktiken främst varit tillgängliga för institutionellt kapital, säger Jonas Andersson, investeringschef på ABG Private Banking.
SpaceX har noterats – vilket bolag står näst på tur? En av de mest uppmärksammade händelserna sedan portföljens start är SpaceX börsnotering. Bolaget är ett exempel på hur betydande värden kan byggas upp på den privata marknaden innan ett företag tar steget till börsen.
Nu riktas uppmärksamheten mot andra bolag i portföljen och möjliga värdedrivande händelser framöver.
– Börsnoteringar är en av flera potentiella katalysatorer för den här typen av investeringar. Vi följer även nya kapitalrundor, strategiska förvärv och andra strukturaffärer som kan påverka värderingen av bolagen. Efter SpaceX blir det särskilt intressant att följa vilka möjligheter som öppnar sig härnäst.
Tre tillväxtteman i fokus Private Assets ger exponering mot privata tillväxtbolag inom tre huvudsakliga investeringsteman: rymdekonomi, säkerhets-AI och dataintelligens. Därutöver finns investeringar inom bland annat robotik, agritech, clean tech och digital infrastruktur.
Gemensamt för bolagen är att de verkar på marknader som drivs av långsiktiga strukturella förändringar, där innovationstakten är hög och tillväxtmöjligheterna betydande.
Samtidigt har utvecklingen på den privata marknaden förändrat förutsättningarna för investerare. Allt fler tillväxtbolag väljer att förbli onoterade under längre tid, vilket innebär att en större del av värdeskapandet kan ske innan en eventuell börsintroduktion.
– Tidigare var börsen ofta en naturlig destination tidigare i bolagens utveckling. I dag kan bolag växa sig mycket stora på den privata marknaden. För investerare innebär det att en del av de mest intressanta tillväxtmöjligheterna finns utanför de traditionella börserna, säger Jonas Andersson.
Ett komplement till den noterade portföljen Private Assets är framtagen för investerare som redan har en väldiversifierad portfölj och vill bredda sin exponering mot ytterligare en tillgångsklass.
Investeringar i onoterade bolag har delvis andra förutsättningar än börsnoterade aktier. Värderingarna uppdateras normalt mer sällan, likviditeten är lägre och investeringarna har ofta en längre tidshorisont. Samtidigt kan segmentet erbjuda exponering mot bolag och tillväxtområden som är svåra att nå via börsen.
– Vi ser Private Assets som ett komplement till en traditionell portfölj av aktier och räntebärande investeringar. Det handlar om att bredda möjligheterna och få tillgång till ytterligare en del av den globala tillväxtmarknaden.
Ta del av möjligheterna inom Private Assets ABG Private Banking Private Assets är tillgänglig för kunder med diskretionär förvaltning. Modellportföljen bygger på ett noggrant urval av investeringar med fokus på privata tillväxtbolag i sen fas.
Vill du veta mer om portföljens utveckling, aktuella innehav och vilka möjligheter vi ser framöver? Kontakta din rådgivare på ABG Private Banking för en genomgång av hur Private Assets kan komplettera din befintliga portfölj.
Ännu inte kund?
Gör en intresseanmälan och upptäck mer om ABG Private Bankings erbjudande.
Denna portföljkommentar har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, och riktar sig till kunder inom bolagets diskretionära förvaltning. Informationen syftar till att ge en översikt av de investeringar och de förändringar som gjorts inom ramen för den diskretionära förvaltningen.
Innehållet är av allmän och informativ karaktär och är inte avsett att utgöra individuell investeringsrådgivning. Beslut om investeringar fattas inom ramen för förvaltningsuppdraget i enlighet med den överenskomna placeringsinriktningen, och kan därför skilja sig från vad som är lämpligt för enskilda investerare utanför denna förvaltning.
Placeringar i finansiella instrument är förknippade med risk, och värdet på investeringar kan både öka och minska. Historisk avkastning är ingen garanti för framtida resultat. Du som kund ansvarar inte själv för de enskilda placeringsbesluten inom diskretionär förvaltning, men bör vara medveten om att marknadsutveckling och andra faktorer kan påverka förvaltningens resultat.
ABG Sundal Collier AB har fastställda riktlinjer och rutiner för att identifiera, hantera och undvika intressekonflikter. Ytterligare information om intressekonflikter, ansvarsbegränsningar, distribution och upphovsrätt finns att tillgå via ABG Sundal Collier AB:s hemsida.
Artiklar
ABGprivatebanking.se
oktober 13, 2026
2 min läsning
Stark utveckling i modellportföljerna
ABG Private Bankings modellportföljer har utvecklats starkt under året, med totalportföljen före sitt jämförelseindex. Investeringschef Jonas Andersson förklarar besluten bakom resultaten.
Totalportföljen ligger före sitt jämförelseindex i år. Vilka beslut har haft störst betydelse för utvecklingen? – Först är det viktigt att förklara att totalportföljen är ett exempel. Den består av 30 procent nordiska aktier, 30 procent globala aktier, 20 procent nordiska räntor och 20 procent alternativa investeringar.
– I vår diskretionära förvaltning anpassas fördelningen mellan modellportföljerna efter kundens riskprofil och i samråd med rådgivaren. Kundens fördelning kan skräddarsys istället för att anpassas till förutbestämda låg- medel- och högriskportföljer.
– Årets viktigaste beslut har varit att hålla fast vid att förväntad och faktisk vinstutveckling driver aktiekurserna. Nyhetsflödet skapar volatilitet, men också möjligheter.
Flera av modellportföljerna har utvecklats starkt i år. Vad förklarar bredden i resultaten? – Varje år präglas ofta av ett fåtal avgörande faktorer. I år har vinstutvecklingen och den globala ränteuppgången varit centrala. Vår syn på dessa har fått genomslag i positioneringen i de olika modellportföljerna.
– ABGSC:s aktieanalys är grunden för samtliga innehav i våra två modellportföljer för nordiska aktier. Min uppgift som förvaltare är att välja bland analyserna och hantera portföljrisken. Det handlar också om att balansera exponeringen mellan exempelvis banker, AI-utbyggnad, defensiva och cykliska bolag samt stora och små bolag.
De två modellportföljerna för nordiska aktier har utvecklats starkt. Vilka innehav har bidragit mest, och hur skiljer sig portföljernas inriktning? – Bland de största positiva bidragsgivarna finns Nokia, Zaptec, ABB, Bonesupport och Loomis. Att vi inte har ägt DSV har också bidragit positivt relativt index.
– Utdelningsportföljen fokuserar på bolag med hög utdelning, kontrollerad nettoskuld och god avkastning på eget kapital. Den bredare modellportföljen för nordiska aktier har ett friare urval. Gemensamt är att ABGSC:s analytiker har en positiv syn på bolagen.
Den globala modellportföljen ligger också före sitt jämförelseindex. Hur har vårens ökade exponering mot tech och tillväxtmarknader bidragit till utvecklingen? – Den globala modellportföljen består av tre delar. Basen är aktiva förvaltare som tillsammans ska överträffa index över en investeringscykel. Därutöver har vi indexnära exponering för att styra hur mycket portföljen avviker från index, samt en taktisk del med kortare investeringshorisont.
– Det största bidraget har kommit från den taktiska delen, där vi har haft och fortsatt har relativt stor exponering mot teknologi och AI-utbyggnad. Övervikten mot tillväxtmarknader har också bidragit positivt.
Modellportföljen Asset Allocation har utvecklats tydligt bättre än sitt jämförelseindex. Hur har ni ändrat positioneringen under året? – Vi har haft en övervikt i aktier av varierande storlek. När optimismen blev väl hög minskade vi övervikten något. Nu bedömer vi att marknaden snarare är något översåld och har åter en tydlig aktieövervikt. Den har framför allt tagits genom exponering mot Nasdaq och tillväxtmarknader.
Efter årets starka utveckling, hur ser du på förutsättningarna för aktier under resten av året? – Den amerikanska tioårsräntan har stigit med över en procentenhet sedan årsskiftet till omkring 5,25 procent. Trots det handlas många börsindex nära rekordnivåer.
– Ränteuppgången har däremot pressat värderingarna. För S&P 500 har värderingsmultiplarna, alltså priset i förhållande till bolagens vinster, sjunkit med omkring 20 procent i år. Med en mer normal vinstutveckling hade det kunnat innebära en börsnedgång på omkring 15 procent. Men både redovisade vinster och förväntade vinster har fortsatt att stiga och därmed motverkat effekten av lägre värderingar.
– Det är också därför vi fortsatt lägger så stor vikt vid vinstutvecklingen. Den har burit marknaden trots motvinden från högre räntor.
Jonas Andersson Investeringschef ABG Private Banking
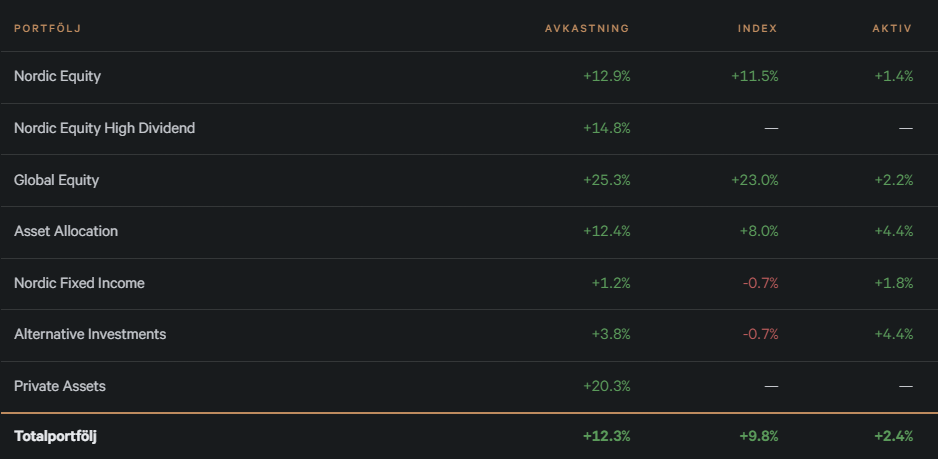
Nyckeltal per modellportfölj (Avkastning avser utvecklingen från årsskiftet till den 8 oktober )
Jämförelseindex: Nordic Equity jämförs med VINX Benchmark Cap Net Index SEK och Global Equity med MSCI All Country World Net SEK. Nordic Fixed Income och Alternative Investments jämförs båda med OMRX Bond All Index. För Asset Allocation är jämförelseindexet sammansatt av 25 procent VINX Benchmark Cap Net Index SEK, 25 procent MSCI All Country World Net SEK och 50 procent OMRX Bond All Index.
Denna portföljkommentar har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, och riktar sig till kunder inom bolagets diskretionära förvaltning. Informationen syftar till att ge en översikt av de investeringar och de förändringar som gjorts inom ramen för den diskretionära förvaltningen.
Innehållet är av allmän och informativ karaktär och är inte avsett att utgöra individuell investeringsrådgivning. Beslut om investeringar fattas inom ramen för förvaltningsuppdraget i enlighet med den överenskomna placeringsinriktningen, och kan därför skilja sig från vad som är lämpligt för enskilda investerare utanför denna förvaltning.
Placeringar i finansiella instrument är förknippade med risk, och värdet på investeringar kan både öka och minska. Historisk avkastning är ingen garanti för framtida resultat. Du som kund ansvarar inte själv för de enskilda placeringsbesluten inom diskretionär förvaltning, men bör vara medveten om att marknadsutveckling och andra faktorer kan påverka förvaltningens resultat.
ABG Sundal Collier AB har fastställda riktlinjer och rutiner för att identifiera, hantera och undvika intressekonflikter. Ytterligare information om intressekonflikter, ansvarsbegränsningar, distribution och upphovsrätt finns att tillgå via ABG Sundal Collier AB:s hemsida.
Artiklar
ABGprivatebanking.se
oktober 12, 2026
2 min läsning
Tre verkstadsfavoriter inför rapporterna
Stora orderböcker och stark efterfrågan inom bland annat datacenter, halvledare och marin utrustning ger stöd åt verkstadsbolagens vinsttillväxt. Inför Q3-rapporterna lyfter ABGSC fram Alfa Laval, Atlas Copco och Wärtsilä som tre favoriter.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra sektorkommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Inför Q3-rapporterna har ABGSC:s analytiker gått igenom utsikterna för de nordiska verkstadsbolagen.
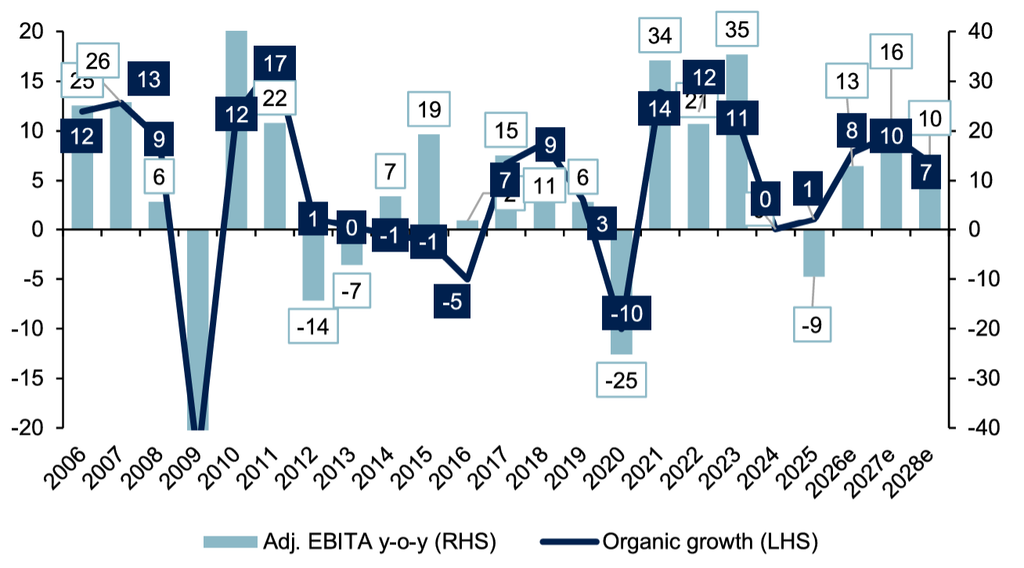
Efterfrågan på många av verkstadsbolagens slutmarknader är god eller på väg att förbättras. ABGSC räknar med att sektorns orderingång ökar med 26 procent i tredje kvartalet och att försäljningstillväxten accelererar under andra halvåret. Prissättning och gynnsammare valutaeffekter väntas samtidigt bidra till en ökning av det justerade rörelseresultatet med 14 procent i Q3.
De stora orderböckerna ger stöd åt fortsatt tillväxt under 2027. Börsutvecklingen har varit mer försiktig. Under det senaste kvartalet har sektorn stigit omkring 1 procent, medan vinstprognoserna för kommande tolv månader har ökat med 6 procent.
Försäljning och vinster tar fart
Källa: ABGSC och bolagen
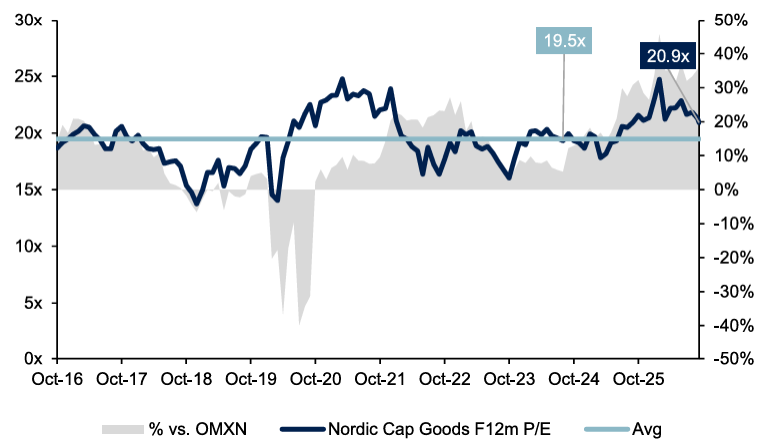
På kommande tolv månaders prognostiserade vinster värderas sektorn över sitt historiska snitt. Blickar man framåt mot 2027 sjunker P/E-talet till 17,7, vilket ABGSC bedömer som en normal nivå. De stora orderböckerna ger stöd åt den väntade vinsttillväxten, men stigande räntor håller tillbaka värderingarna.
Verkstad värderas över historiska snittet (P/E-tal på kommande tolv månaders prognostiserade vinster)
Källa: ABGSC och Factset
Mot den bakgrunden föredrar ABGSC bolag med tydliga tillväxtdrivare och god visibilitet i vinsterna. Alfa Laval, Atlas Copco och Wärtsilä hör till favoriterna, med exponering mot några av industrins starkaste investeringsområden.
Alfa Laval har flera tillväxtmotorer Alfa Laval gynnas av investeringar inom bland annat datacenter, uppvärmning och kylning samt alternativa och konventionella bränslen. Även efterfrågan från varvsindustrin ger stöd. ABGSC bedömer att få bolag kan matcha kombinationen av tillväxtdrivare och god visibilitet i vinsterna.
I Q3 väntas orderingången öka med 19 procent och försäljningen med 9 procent. Efter svagare leveranser i Q1 och marginaler i Q2 räknar ABGSC med viss återhämtning, även om marginalen fortfarande väntas understiga fjolårets nivå. Tillväxten i justerat EBITA bedöms accelerera från 5 procent i år till 14 procent nästa år.
ABGSC rekommenderar Köp med riktkurs SEK 650. Rapporten kommer den 27 oktober.
Atlas Copco får draghjälp av halvledare Investeringarna i halvledarfabriker ger starka utsikter för Atlas Copcos vakuumverksamhet, Vacuum Technique. ABGSC räknar med en organisk ordertillväxt på 50 procent inom affärsområdet i Q3 och 20 procent för koncernen.
Samtidigt har utvecklingen inom övriga affärsområden förbättrats. När kostnaderna för att öka produktionen avtar och valutaeffekterna blir mer gynnsamma finns förutsättningar för högre lönsamhet. ABGSC höjer prognoserna för justerat rörelseresultat 2027–2028 med omkring 5 procent.
P/E cirka 27 på nästa års justerade vinst är ingen låg värdering, men ABGSC anser att den motiveras av tillväxtutsikterna.
ABGSC rekommenderar Köp med riktkurs SEK 235. Rapporten kommer den 22 oktober.
Wärtsiläs orderbok ger stöd Efter avyttringar och förändringar inom energilagring har Wärtsilä en mer renodlad verksamhet. Fokus ligger på att öka produktionen och leverera ur den stora orderboken, som fortsätter att växa genom bland annat datacenterorder och stark efterfrågan från varvsindustrin.
ABGSC räknar med att orderingången i kärnverksamheterna Marine och Energy ökar med 42 procent i Q3. Det justerade rörelseresultatet väntas växa med 17–20 procent per år under 2027–2028. Kapitalmarknadsdagen i november kan dessutom ge mer ambitiösa marginalmål.
ABGSC rekommenderar Köp med riktkurs EUR 36. Rapporten kommer den 27 oktober.
Vill du veta mer om möjligheterna inom verkstadssektorn? Kontakta din rådgivare på ABG Private Banking.
Viktig information
Sektorfavoriter är producerad av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder. Eventuell information om finansiella instrument och/eller tjänster som framgår i denna artikel är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Informationen är inte anpassad utifrån mottagarens individuella situation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
I artikeln nämns följande finansiella instrument, som omfattas av redan publicerade investeringsrekommendationer:
Alfa Laval investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 12 oktober 2026 06:35. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Atlas Copco investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 12 oktober 2026 06:33Rekommendation, historik och eventuella intressekonflikter hittar du här.
Wärtsilä investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 12 oktober 2026 06:27. Rekommendation, historik och eventuella intressekonflikter hittar du här.
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
ABGprivatebanking.se
september 29, 2026
2 min läsning
Incitamenten för en lösning ökar
En lösning mellan USA och Iran kan vara närmare än marknaden tror. ABG Private Bankings makrostrateg Hans Peterson ser flera faktorer som talar för avspänning – med potentiellt stora effekter på olja, räntor och börs.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
En viktig fråga för en lösning på konflikten mellan USA och Iran är hur länge Iran är berett att bära de ekonomiska kostnaderna av konflikten. Regimen har varit hårdhänt hittills, men de ekonomiska konsekvenserna av blockaden är svåra för landet. Tidigare kompromisser med USA under Obamatiden visar att det finns en känslighet för ekonomisk press. Effekterna som kriget fått på ledarskapet i Iran skall inte heller underskattas. Till bilden hör att USA har mycket lättare att hantera de ekonomiska effekterna av kriget. USA är självförsörjande på energi, samtidigt som Iran går miste om viktiga exportintäkter.
Samtidigt är en lösning långt ifrån given. USA och Iran står fortfarande en bit ifrån varandra, men de ekonomiska och strategiska incitamenten för att hitta en väg ut ur konflikten har ökat.
Ett land som är betydligt mer beroende av importerad energi är Kina, världens största importör av råolja. De upprepade samtalen mellan USA och Kina har rimligen även den komponenten i kalkylen. Kina har tidigare intervenerat i marknaden när oljepriset nått 100 USD och landet behöver fortsatt ett stabilt oljepris. Kinas tillväxt är inte lika stark som tidigare och myndigheterna tvingas löpande till stödåtgärder för att stärka den privata efterfrågan. Ett lägre energipris skulle vara välkommet. USA:s ökade inflytande över utvecklingen i Venezuelas oljesektor komplicerar samtidigt bilden för Kina och stärker USA:s strategiska position.
Risken är att samtalen låser sig och oljepriset fortsätter uppåt. Vid nivåer strax över 150 USD per fat skulle det sannolikt börja få tydliga effekter på världsekonomin. Det kan också pressa upp obligationsräntorna och störa börsen. Det är det tydligaste riskscenariot mot vår positiva grundsyn. En fortsatt regional eskalering eller nya störningar i energiflödena kan dessutom hålla riskpremien i oljepriset hög även om förhandlingarna fortsätter.
Ett kort i leken är vid vilken nivå president Trump anser sig kunna presentera en framgång.
Ur Israels synpunkt, som väger in i USA:s beslut, kan man konstatera att kriget mot Iran också har drabbat Hamas och Hizbolla hårt. Att Israel och Libanon sitter i förhandlingar är samtidigt ett tecken på ökad diplomatisk aktivitet i regionen. Om USA dessutom kan nå en lösning kring Irans kärnvapenambitioner kan man presentera det som en framgång utan att ha spillt onödigt många amerikanska liv. Att USA samtidigt skapat nya allianser med länder i regionen har också presenterats som en framgång.
Om en lösning nås och oljehandeln genom regionen normaliseras bör oljepriset kunna falla mot 70-75 USD relativt snabbt. Därmed dämpas resonemanget om inflationsrisker och det skapas förutsättningar för lägre obligationsräntor. Marknadens långsiktiga inflationsförväntningar, mätt genom kostnaden för inflationsskydd, har samtidigt hållits relativt väl förankrade kring 2,5 procent. Ett tydligt fall i oljepriset skulle kunna pressa ned inflationspremien ytterligare.
Aktiemarknaden har varit väldigt solid trots den uppgång i obligationsräntorna vi sett. Stabil vinstutveckling, en stark investeringsvåg i de teman som driver världen – AI, försvar och energi – samt flaskhalsar inom råvaror och industri är starka krafter som driver lönsamhet. Tillsammans med ett investerarklimat som varit behärskat, med fortsatt försiktigt sentiment i AAII:s veckovisa enkät bland amerikanska privatinvesterare och en ökad grad av hedging som svar på geopolitiken ger det en intressant utgångspunkt för aktiemarknaden.
Om den geopolitiska risken minskar kan de underliggande drivkrafterna åter ta över. De olika aktörernas beslutsunderlag ligger på bordet och mycket avgörs nu av om diplomatin lyckas bryta dödläget. Vår slutsats är tydlig: var inte kort aktier om du tror att ett positivt scenario är den rimliga utgången.
Ett kostnadsfritt sätt att uppleva hur ABG Private Banking arbetar – innan du blir kund.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.