Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Det är viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns här och du ansvarar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Nordea – Köpläge i banksektorns eftersläntrare
-
Attraktiv värdering efter kursfallet, med ett P/E-tal kring 11 för 2027.
-
Stark vinsttillväxt med ett väntat resultatlyft på 10 procent under 2027.
-
Hög direktavkastning på knappt 6 procent trots sänkta utdelningsprognoser.
-
Minskad osäkerhet kring kapitalkraven kan bana väg för en högre värdering.
-
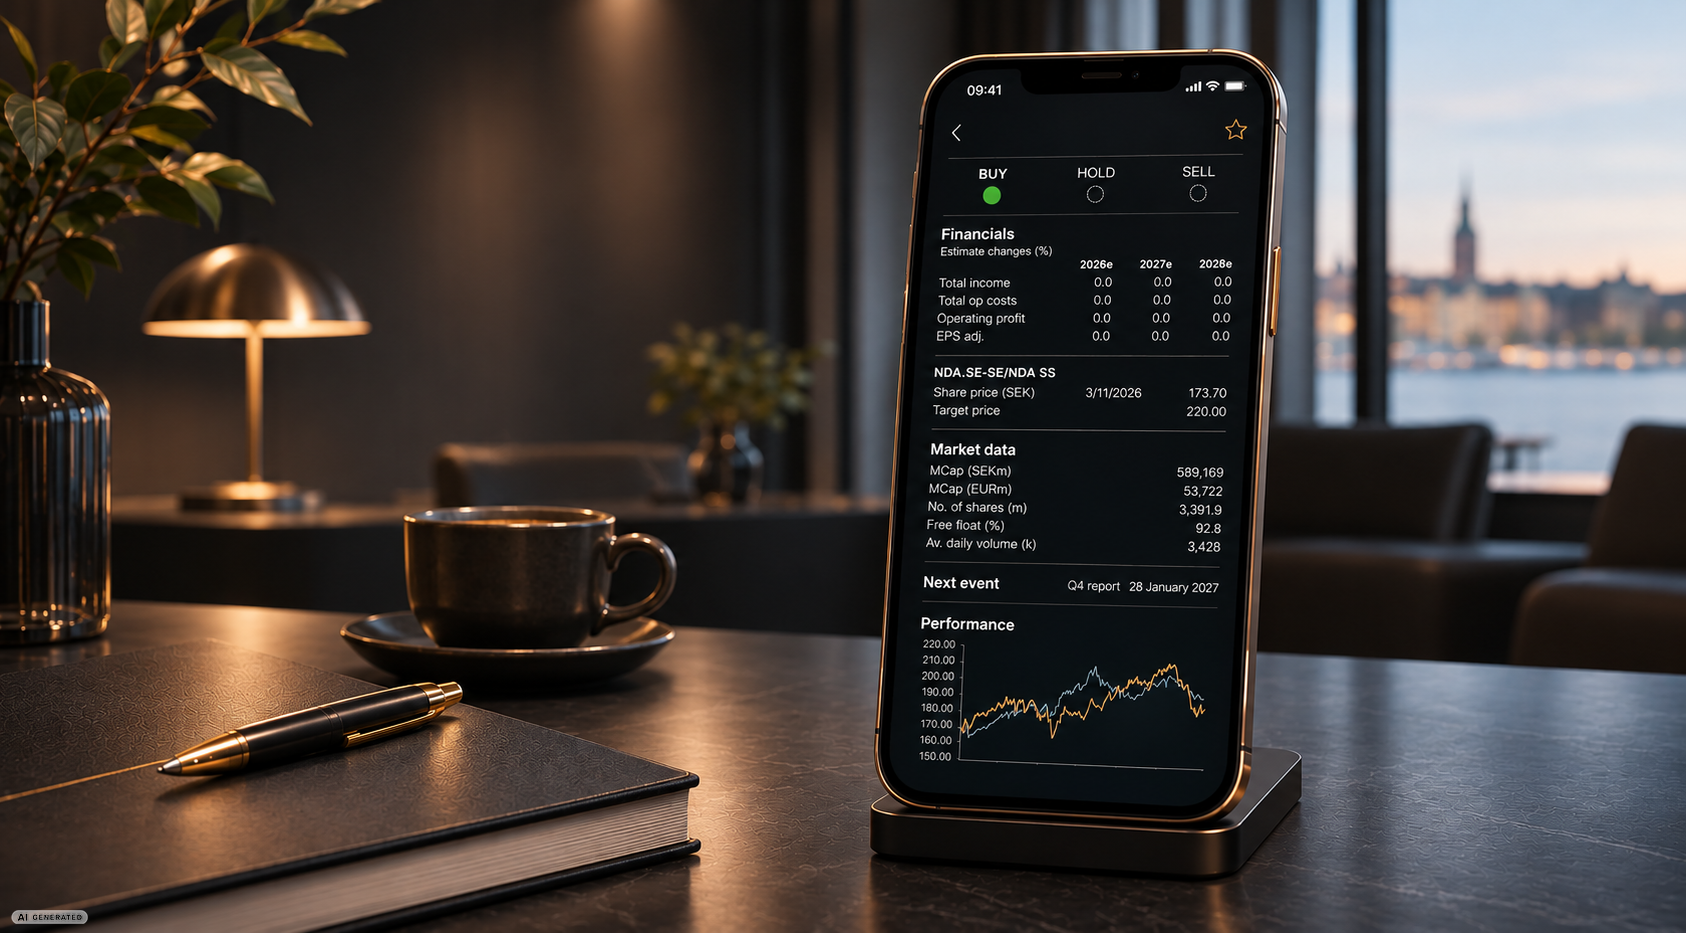
Fortsatt köpläge med en riktkurs på 220 kronor, motsvarande drygt 15 procents kurspotential.
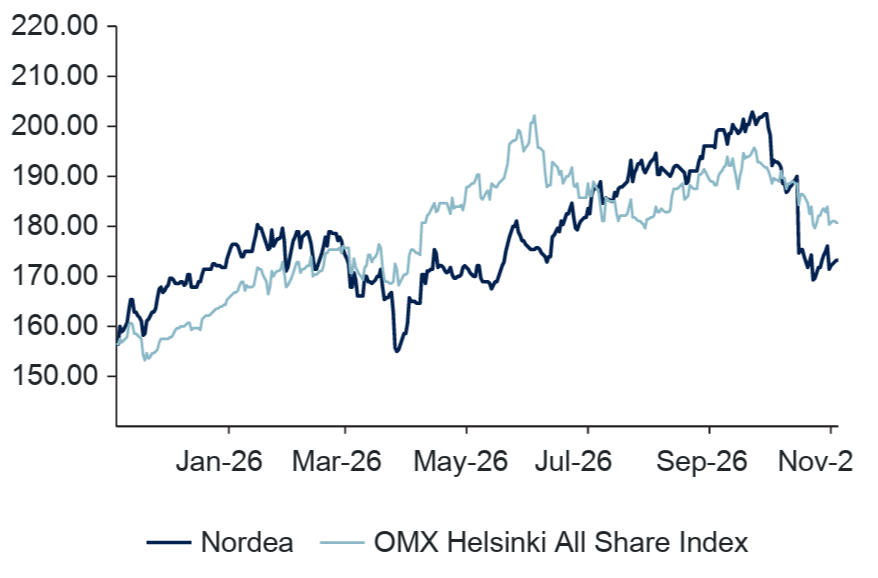
De fyra storbankerna på Stockholmsbörsen nådde alla nya kursrekord i september. Sedan dess har kurserna kommit ned, inte minst i Nordea där aktien föll 18 procent från toppnivån 205 kronor. Aktien har därefter börjat återhämta sig, men har fortfarande utvecklats klart svagare än övriga storbanker under året.
I ett börsklimat präglat av ökad osäkerhet och stigande långräntor har banksektorn flera attraktiva egenskaper. Bankerna erbjuder hög direktavkastning, god lönsamhet och värderingar som fortfarande framstår som rimliga. Ett högre ränteläge kan dessutom ge stöd åt räntenettot, även om effekten varierar mellan bankerna.
Bakgrunden till Nordeas kursfall är inte någon större försämring av bankens intjäning. Tvärtom låg resultatet för tredje kvartalet i stort sett i linje med förväntningarna. Ändå föll aktien med 8 procent på rapportdagen. I stället handlade oron om att Europeiska centralbanken (ECB) granskar Nordeas interna riskmodeller för företagslån. Det kan innebära högre kapitalkrav, vilket fått banken att pausa sina aktieåterköp i väntan på större klarhet. Något beslut väntas inte före 2027.
Osäkerheten skapar möjligheter
ABGSC:s analytiker har redan tagit höjd för ett ökat kapitalbehov. I prognoserna antar de att Nordeas riskvägda tillgångar ökar med cirka 7,5 miljarder euro från 2027. Samtidigt har de tagit bort förväntade aktieåterköp och sänkt utdelningsprognoserna.
Pausen är visserligen ett bakslag för aktieägarna, eftersom återköpen tidigare bidragit till att öka vinsten per aktie. Samtidigt behåller Nordea det kapital som annars skulle ha använts till återköp, vilket stärker kapitalpositionen och kan skapa utrymme för nya återköp när osäkerheten har lagt sig.
Vinsterna väntas ta fart
Nordeas underliggande verksamhet visar dessutom flera positiva tecken. Under tredje kvartalet steg räntenettot med 1 procent jämfört med föregående kvartal, samtidigt som effekten från räntemarginalerna blev positiv för första gången sedan början av 2024. Utlåningsvolymerna fortsatte också att utvecklas väl.
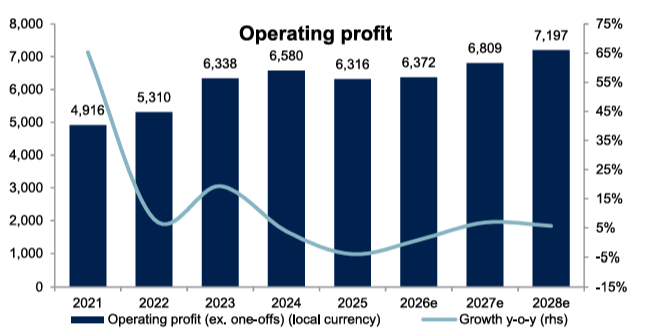
ABGSC räknar med att rörelseresultatet ökar med 10 procent under 2027 och ytterligare 6 procent under 2028. Avkastningen på eget kapital väntas samtidigt uppgå till omkring 15,6 procent båda åren. Kostnadseffektiviteten väntas också förbättras, med ett K/I-tal som sjunker till drygt 43 procent 2028.
För en bank med så pass hög och stabil lönsamhet framstår värderingen som attraktiv. På dagens kurs värderas Nordea till omkring 11 gånger den förväntade vinsten 2027 och 10 gånger vinsten 2028. Direktavkastningen väntas samtidigt uppgå till knappt 6 procent, trots de sänkta utdelningsprognoserna.
Vinsttillväxten väntas ta fart 2027
Källa: ABGSC och bolaget
Ytterligare ett orosmoln har lättat
En annan osäkerhetsfaktor har varit den danska penningtvättsprocessen. Den 9 november fick Nordea en betydligt mildare dom än väntat. Böterna fastställdes till 155 miljoner danska kronor, jämfört med åklagarens yrkande på 6,6 miljarder. ABGSC bedömer att de ekonomiska konsekvenserna är försumbara, även om domen fortfarande kan överklagas.
Den viktigaste risken för aktien är nu att ECB:s granskning resulterar i ett större kapitalbehov än analytikerna räknat med. Även en svagare konjunktur och stigande kreditförluster skulle kunna pressa vinsterna.
Men Nordea behöver inte nödvändigtvis överraska positivt för att aktien ska utvecklas väl. Om banken levererar enligt prognoserna, samtidigt som osäkerheten kring kapitalkraven gradvis minskar, finns utrymme för en högre värdering.
ABGSC rekommenderar Köp med riktkursen 220 kronor. Det motsvarar en kurspotential på drygt 15 procent, exklusive utdelningar.
Disclaimer
Veckans Top Pick har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB (”ABGSC AB”), som en service till ABG Private Bankings kunder och prenumeranter på nyhetsbrev . Eventuell information om finansiella instrument och/eller tjänster som framgår här är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet här ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Ovan presenterar ABG Private Banking en svensk sammanfattning av en av ABGSC AB på engelska framtagen och redan distribuerad investeringsrekommendation. Investeringsrekommendationen som Veckans Top Pick är baserad på distribuerades till ABGSC AB:s kunder första gången den 21 oktober kl 06:36 2026.
I Veckans Top Pick sammanfattas på svenska en på engelska framtagen och redan distribuerad investeringsrekommendation. Sammanfattningen på svenska är en fri översättning som kan innehålla avvikelser från originaltexten för en bättre läsupplevelse och är således inte en exakt översättning av den engelska originaltexten. Det finns därför risk att delar av originalinnehållet har förvrängts i samband med översättning och sammanfattning. Varken ABGSC AB eller något närstående bolag i koncernen tar ansvar för skada som kan uppkomma med anledning av fel och brister till följd av den svenska sammanfattningen och läsare hänvisas till underlaget för investeringsrekommendationen i ursprungligt format enligt nedan. Underlaget för investeringsrekommendationen hittar du här.
ABG Sundal Collier AB är ett värdepappersbolag med tillstånd att driva värdepappersrörelse och står under Finansinspektionens tillsyn.
Jonas Elofsson äger aktier i Nordea.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
| Nordea (EURm) | 2025 | 2026p | 2027p | 2028p | ||||
|---|---|---|---|---|---|---|---|---|
| Omsättning | 11743 | 11966 | 12616 | 13118 | ||||
| Rörelseresultat | 6316 | 6182 | 6809 | 7197 | ||||
| Vinst per aktie (just), EUR | 1.42 | 1.48 | 1.59 | 1.68 | ||||
| Utdelning per aktie, EUR | 0.96 | 0.97 | 0.98 | 1.00 | ||||
| Årlig tillväxttakt | ||||||||
| Omsättning, % | -2.8 | 1.9 | 5.4 | 4.0 | ||||
| Vinst per aktie, % | -2.7 | 3.8 | 7.5 | 5.6 | ||||
| Nyckeltal (aktiekurs SEK 173.7) | ||||||||
| P/E-tal (x), just | 11.2 | 10.7 | 10.0 | 9.5 | ||||
| P/BV (x), just | 1.67 | 1.65 | 1.57 | 1.48 | ||||
| ROE (%), just | 15.0 | 14.6 | 15.6 | 15.6 | ||||
| K/I-tal, % | 46.1 | 45.9 | 44.2 | 43.2 | ||||
| Kreditförluster, % | 0.01 | 0.03 | 0.06 | 0.06 | ||||
| Direktavk., % | 6.1 | 6.1 | 6.2 | 6.3 | ||||
| Nästa rapport | Q4 | 28 januari | 2027 |