Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Det är viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns här och du ansvarar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
RVRC Holding – Ny tillväxtmotor till låg värdering
- Bättre tillväxt utanför Tyskland, med Norden, Österrike och Schweiz som ljuspunkter
- Förvärvet av ICANIWILL (”ICIW”) breddar koncernen mot träningskläder och minskar beroendet av Tyskland
- Fortsatt stark lönsamhet med rörelsemarginal kring 21 procent och god kassaflödesgenerering
- Låg värdering, under 10 gånger väntat justerat rörelseresultat för 2026/27 enligt ABGSC prognos
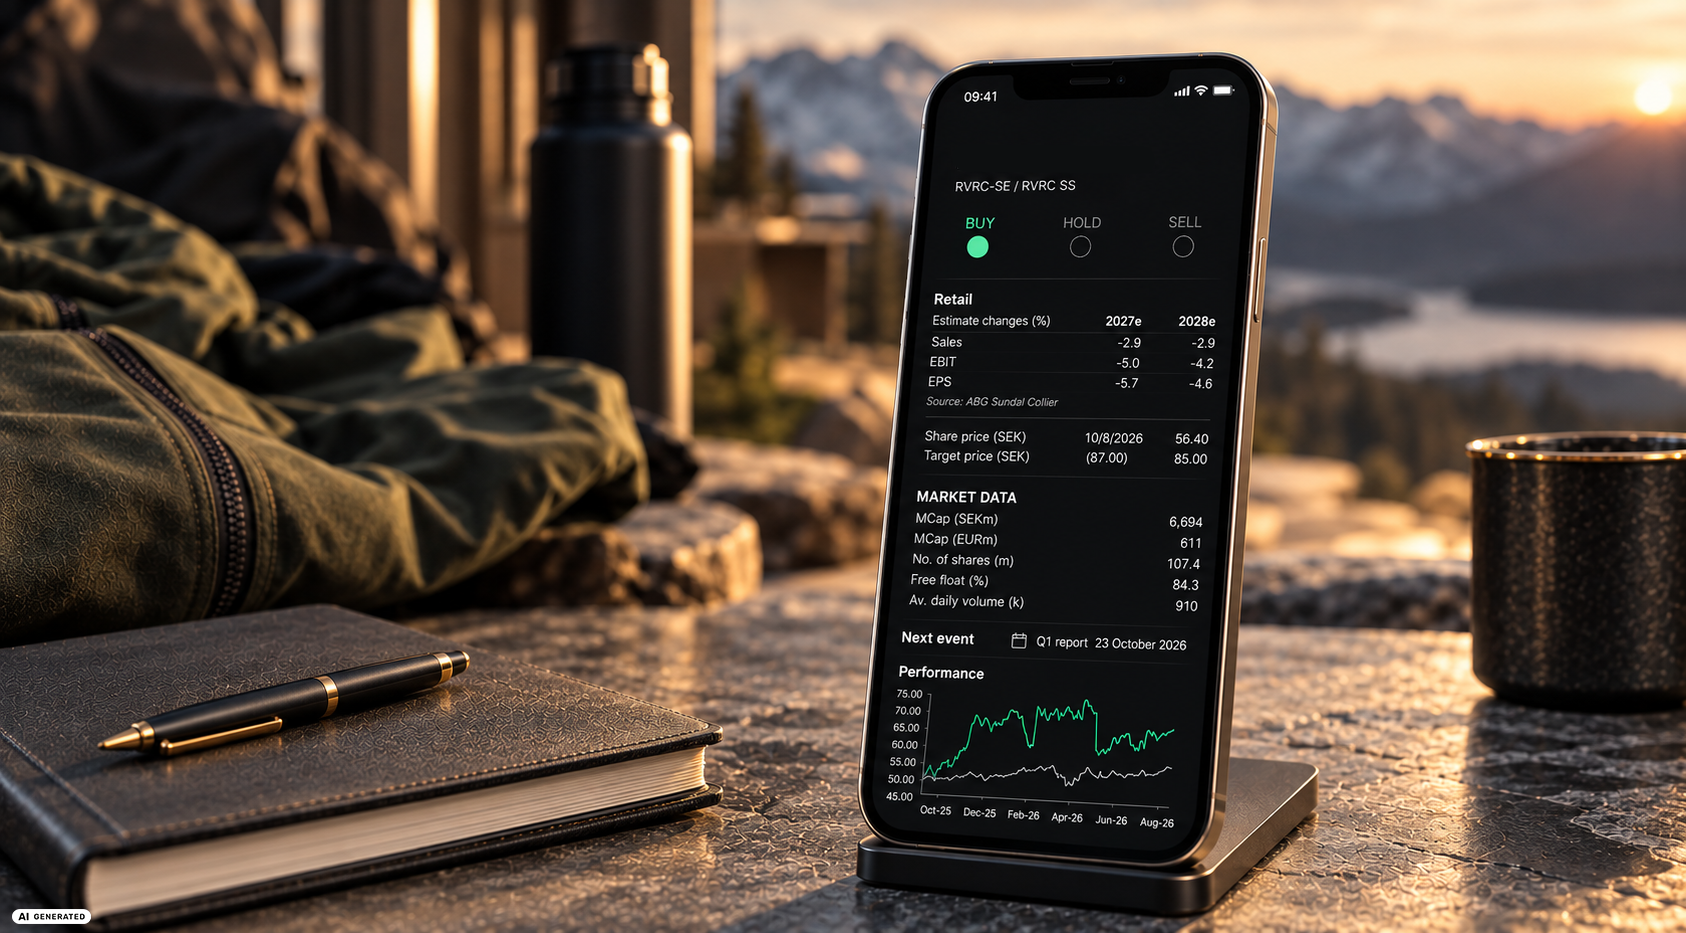
- ABGSC rekommenderar Köp med riktkursen SEK 85, cirka 66 procents uppsida från dagens aktiekurs
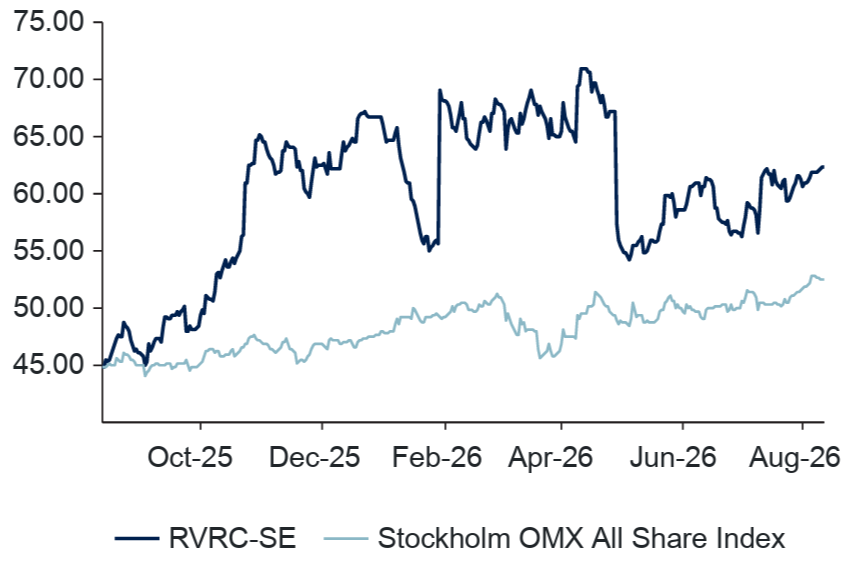
Pandemins uppsving för friluftsliv gav RVRC Holding (”RVRC”) medvind och bidrog till att den då nynoterade aktien nådde kursrekordet SEK 109,60 i slutet av december 2021. Nu handlas aktien kring SEK 51, mindre än halva rekordnivån, trots att vinsten har vuxit kraftigt sedan börsintroduktionen. Försäljningstillväxten har dämpats, men lönsamheten är fortsatt hög och förvärvet av ICIW ger koncernen en ny tillväxtmotor.
Sport- och friluftsklädesbolaget RVRC samlar nu varumärkena RevolutionRace och ICIW. RVRC har byggt sin affär på prisvärda produkter och försäljning direkt till konsument, främst via nätet. Modellen kräver små investeringar i anläggningstillgångar och ger starka kassaflöden. ICIW har en liknande affärsmodell.
Styrka utanför Tyskland
Den svaga tyska konsumenten har satt avtryck i försäljningen. Koncernens organiska tillväxt bromsade in till 3 procent i det senaste kvartalet, men utvecklingen var starkare på andra marknader. I Norden växte försäljningen organiskt med 6 procent, medan Österrike och Schweiz noterade tvåsiffrig tillväxt.
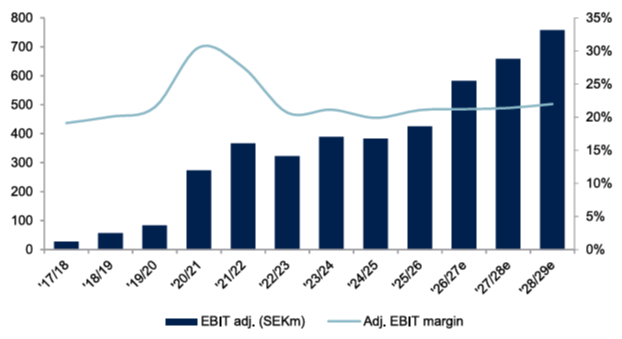
Lönsamheten är samtidigt en central del av caset. Under räkenskapsåret 2025/26 ökade det justerade rörelseresultatet med 11 procent, med en marginal på drygt 21 procent. Den svagare tillväxten har alltså inte hindrat bolaget från att förbättra helårsresultatet.
Ny tillväxtmotor lyfter vinsten
Källa: ABGSC och bolaget
Förvärvet breddar tillväxten
ICIW konsolideras sedan första kvartalet i räkenskapsåret 2026/27, juli–september 2026, och väntas bli den främsta drivkraften för koncernens försäljning på kort sikt. ABGSC räknar med en omsättningsökning på cirka 36 procent under räkenskapsåret, till stor del genom förvärvet. Det justerade rörelseresultatet väntas öka från SEK 426 miljoner till SEK 582 miljoner, med en fortsatt rörelsemarginal på omkring 21 procent.
Förvärvet breddar verksamheten till träningskläder och minskar beroendet av Tyskland. Samtidigt ökar exponeringen mot de nordiska konsumentmarknaderna, som ABGSC bedömer vara starkare. Koncernen får därmed både en större verksamhet och bättre geografisk riskspridning.
Kassaflödet är ytterligare en styrka. ABGSC räknar med att nettoskulden, inklusive skulden för tilläggsköpeskillingen, är nära noll vid slutet av 2026/27. För de två följande räkenskapsåren bedöms det fria kassaflödet motsvara cirka 8–10 procent av börsvärdet.
Riskerna omfattar bland annat högre marknadsföringskostnader, förändrade konsumenttrender och risker kopplade till expansion.
Låg värdering och betydande kurspotential
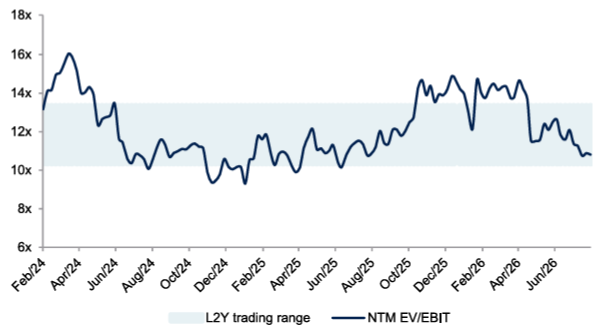
ABGSC har rekommendationen Köp och riktkursen SEK 85, vilket innebär drygt 66 procents uppsida från dagens kurs kring SEK 51. Efter kurspressen värderas aktien till under 10 gånger det väntade justerade rörelseresultatet för 2026/27, räknat på ABGSC prognos.
Riktkursen bygger på 15 gånger det justerade rörelseresultatet, vilket ABGSC motiverar med bolagets förmåga att ta marknadsandelar, höga lönsamhet och starka kassagenerering.
Låg värdering i historiskt perspektiv
Källa: ABGSC och Factset
Disclaimer
Veckans Top Pick har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB (”ABGSC AB”), som en service till ABG Private Bankings kunder och prenumeranter på nyhetsbrev . Eventuell information om finansiella instrument och/eller tjänster som framgår här är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet här ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Ovan presenterar ABG Private Banking en svensk sammanfattning av en av ABGSC AB på engelska framtagen och redan distribuerad investeringsrekommendation. Investeringsrekommendationen som Veckans Top Pick är baserad på distribuerades till ABGSC AB:s kunder första gången den 11 augusti kl 18:41 2026.
I Veckans Top Pick sammanfattas på svenska en på engelska framtagen och redan distribuerad investeringsrekommendation. Sammanfattningen på svenska är en fri översättning som kan innehålla avvikelser från originaltexten för en bättre läsupplevelse och är således inte en exakt översättning av den engelska originaltexten. Det finns därför risk att delar av originalinnehållet har förvrängts i samband med översättning och sammanfattning. Varken ABGSC AB eller något närstående bolag i koncernen tar ansvar för skada som kan uppkomma med anledning av fel och brister till följd av den svenska sammanfattningen och läsare hänvisas till underlaget för investeringsrekommendationen i ursprungligt format enligt nedan. Underlaget för investeringsrekommendationen hittar du här.
ABG Sundal Collier AB är ett värdepappersbolag med tillstånd att driva värdepappersrörelse och står under Finansinspektionens tillsyn.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
| RVRC, SEKm | 2026 | 2027p | 2028p | 2029p | ||||
|---|---|---|---|---|---|---|---|---|
| Omsättning | 2019 | 2744 | 3082 | 3448 | ||||
| EBIT just. | 426 | 582 | 659 | 758 | ||||
| EBIT just., % | 21.1 | 21.2 | 21.4 | 22.0 | ||||
| Vinst per aktie (just), SEK | 3.26 | 4.23 | 4.85 | 5.63 | ||||
| Utdelning per aktie, SEK | 1.55 | 2.03 | 2.29 | 0.0 | ||||
| Årlig tillväxttakt | ||||||||
| Omsättning, % | 4.9 | 35.9 | 12.3 | 11.9 | ||||
| Vinst per aktie, % | 14.7 | 29.5 | 14.8 | 16.0 | ||||
| Nyckeltal (aktiekurs SEK 56.4) | ||||||||
| P/E-tal (x), just | 17.3 | 13.3 | 11.6 | 10.0 | ||||
| EV/EBIT (x), just | 12.9 | 10.3 | 8.7 | 7.1 | ||||
| FCF yield (%), just | 7.3 | -3.6 | 8.2 | 9.8 | ||||
| ROE (%), just | 27.1 | 31.5 | 29.1 | 28.5 | ||||
| Nettoskuld/EBITDA (x) | -0.8 | -0.1 | -0.5 | -0.9 | ||||
| Direktavk., % | 2.8 | 3.6 | 4.1 | 0.0 | ||||
| Nästa rapport | Q1 | 23 oktober | 2026 |