Totalportföljen ligger före sitt jämförelseindex i år. Vilka beslut har haft störst betydelse för utvecklingen?
– Först är det viktigt att förklara att totalportföljen är ett exempel. Den består av 30 procent nordiska aktier, 30 procent globala aktier, 20 procent nordiska räntor och 20 procent alternativa investeringar.
– I vår diskretionära förvaltning anpassas fördelningen mellan modellportföljerna efter kundens riskprofil och i samråd med rådgivaren. Kundens fördelning kan skräddarsys istället för att anpassas till förutbestämda låg- medel- och högriskportföljer.
– Årets viktigaste beslut har varit att hålla fast vid att förväntad och faktisk vinstutveckling driver aktiekurserna. Nyhetsflödet skapar volatilitet, men också möjligheter.
Flera av modellportföljerna har utvecklats starkt i år. Vad förklarar bredden i resultaten?
– Varje år präglas ofta av ett fåtal avgörande faktorer. I år har vinstutvecklingen och den globala ränteuppgången varit centrala. Vår syn på dessa har fått genomslag i positioneringen i de olika modellportföljerna.
– ABGSC:s aktieanalys är grunden för samtliga innehav i våra två modellportföljer för nordiska aktier. Min uppgift som förvaltare är att välja bland analyserna och hantera portföljrisken. Det handlar också om att balansera exponeringen mellan exempelvis banker, AI-utbyggnad, defensiva och cykliska bolag samt stora och små bolag.
De två modellportföljerna för nordiska aktier har utvecklats starkt. Vilka innehav har bidragit mest, och hur skiljer sig portföljernas inriktning?
– Bland de största positiva bidragsgivarna finns Nokia, Zaptec, ABB, Bonesupport och Loomis. Att vi inte har ägt DSV har också bidragit positivt relativt index.
– Utdelningsportföljen fokuserar på bolag med hög utdelning, kontrollerad nettoskuld och god avkastning på eget kapital. Den bredare modellportföljen för nordiska aktier har ett friare urval. Gemensamt är att ABGSC:s analytiker har en positiv syn på bolagen.
Den globala modellportföljen ligger också före sitt jämförelseindex. Hur har vårens ökade exponering mot tech och tillväxtmarknader bidragit till utvecklingen?
– Den globala modellportföljen består av tre delar. Basen är aktiva förvaltare som tillsammans ska överträffa index över en investeringscykel. Därutöver har vi indexnära exponering för att styra hur mycket portföljen avviker från index, samt en taktisk del med kortare investeringshorisont.
– Det största bidraget har kommit från den taktiska delen, där vi har haft och fortsatt har relativt stor exponering mot teknologi och AI-utbyggnad. Övervikten mot tillväxtmarknader har också bidragit positivt.
Modellportföljen Asset Allocation har utvecklats tydligt bättre än sitt jämförelseindex. Hur har ni ändrat positioneringen under året?
– Vi har haft en övervikt i aktier av varierande storlek. När optimismen blev väl hög minskade vi övervikten något. Nu bedömer vi att marknaden snarare är något översåld och har åter en tydlig aktieövervikt. Den har framför allt tagits genom exponering mot Nasdaq och tillväxtmarknader.
Efter årets starka utveckling, hur ser du på förutsättningarna för aktier under resten av året?
– Den amerikanska tioårsräntan har stigit med över en procentenhet sedan årsskiftet till omkring 5,25 procent. Trots det handlas många börsindex nära rekordnivåer.
– Ränteuppgången har däremot pressat värderingarna. För S&P 500 har värderingsmultiplarna, alltså priset i förhållande till bolagens vinster, sjunkit med omkring 20 procent i år. Med en mer normal vinstutveckling hade det kunnat innebära en börsnedgång på omkring 15 procent. Men både redovisade vinster och förväntade vinster har fortsatt att stiga och därmed motverkat effekten av lägre värderingar.
– Det är också därför vi fortsatt lägger så stor vikt vid vinstutvecklingen. Den har burit marknaden trots motvinden från högre räntor.
Jonas Andersson
Investeringschef ABG Private Banking
Nyckeltal per modellportfölj (Avkastning avser utvecklingen från årsskiftet till den 8 oktober )
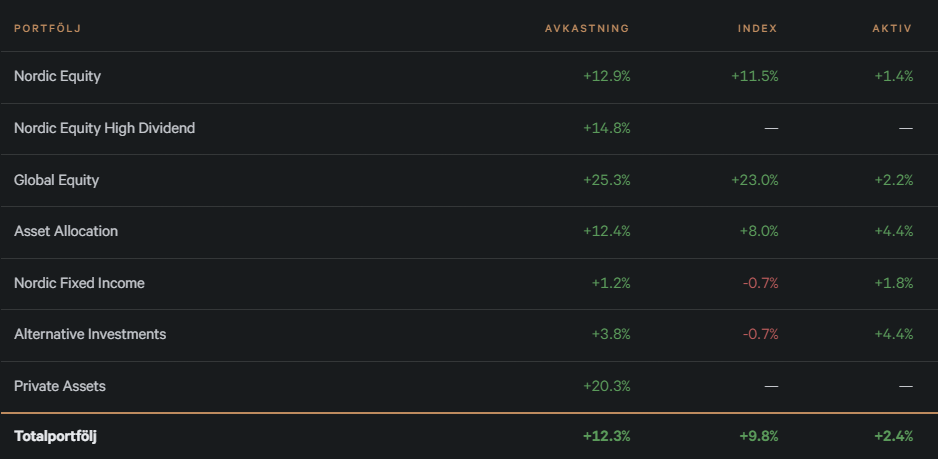
Jämförelseindex: Nordic Equity jämförs med VINX Benchmark Cap Net Index SEK och Global Equity med MSCI All Country World Net SEK. Nordic Fixed Income och Alternative Investments jämförs båda med OMRX Bond All Index. För Asset Allocation är jämförelseindexet sammansatt av 25 procent VINX Benchmark Cap Net Index SEK, 25 procent MSCI All Country World Net SEK och 50 procent OMRX Bond All Index.
Denna portföljkommentar har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, och riktar sig till kunder inom bolagets diskretionära förvaltning. Informationen syftar till att ge en översikt av de investeringar och de förändringar som gjorts inom ramen för den diskretionära förvaltningen.
Innehållet är av allmän och informativ karaktär och är inte avsett att utgöra individuell investeringsrådgivning. Beslut om investeringar fattas inom ramen för förvaltningsuppdraget i enlighet med den överenskomna placeringsinriktningen, och kan därför skilja sig från vad som är lämpligt för enskilda investerare utanför denna förvaltning.
Placeringar i finansiella instrument är förknippade med risk, och värdet på investeringar kan både öka och minska. Historisk avkastning är ingen garanti för framtida resultat. Du som kund ansvarar inte själv för de enskilda placeringsbesluten inom diskretionär förvaltning, men bör vara medveten om att marknadsutveckling och andra faktorer kan påverka förvaltningens resultat.
ABG Sundal Collier AB har fastställda riktlinjer och rutiner för att identifiera, hantera och undvika intressekonflikter. Ytterligare information om intressekonflikter, ansvarsbegränsningar, distribution och upphovsrätt finns att tillgå via ABG Sundal Collier AB:s hemsida.