Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Det är viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns här och du ansvarar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Beijer Ref – Tillväxtmaskinen växlar upp
- Organisk tillväxt på väg tillbaka
- Ökad förvärvstakt ger extra skjuts
- 18 procents EBITA-tillväxt 2027e
- Attraktiv värdering 17x EBITA 2027e
- ABGSC rekommenderar Köp med riktkurs SEK 170
Beijer Ref är en global distributör av produkter och system för kyla, luftkonditionering och uppvärmning. Bolaget är en av världens största kylgrossister, med verksamhet i 45 länder och över 200 000 kunder. Marknaden är fragmenterad och kundbasen består till stor del av lokala installatörer.
Efter en längre period av stark tillväxt har de senaste kvartalen varit betydligt trögare. Framför allt har den nordamerikanska marknaden pressats av höga räntor, en svagare byggmarknad och osäkerhet kring tullar. Den organiska tillväxten i Nordamerika har varit negativ tre kvartal i rad. Samtidigt har lönsamheten varit stabil, och ABGSC räknar med gradvis stigande marginaler under de kommande åren.
Tillväxten på väg tillbaka
ABGSC ser nu tecken på att utvecklingen är på väg åt rätt håll. Varmt väder i Europa, stigande priser på köldmedier och en gradvis förbättring av den amerikanska marknaden för värme, ventilation och luftkonditionering (HVAC) väntas bidra till högre organisk tillväxt. För det tredje kvartalet räknar analytikerna med en organisk tillväxt på 2 procent, jämfört med 1 procent i Q2. En återgång till bolagets historiska tillväxttakt på medelhöga ensiffriga procenttal väntas dock dröja ytterligare något kvartal.
En viktig långsiktig drivkraft är energieffektivisering. ABGSC bedömer att Beijer Ref är väl positionerat för att dra nytta av denna strukturella trend, som väntas bidra till en organisk tillväxt på över 5 procent över tid.
Förvärvstakten ökar
Den tydligaste förändringen i caset är den ökade förvärvsaktiviteten. Beijer Ref verkar på en fragmenterad marknad där förvärv länge varit en viktig del av tillväxtstrategin. Efter en lugnare period har bolaget genomfört tre affärer bara under Q3 och fem hittills i år, att jämföra med omkring fem per helår under 2024–2025. De senaste förvärven väntas sammantaget addera omkring 8 procent till både försäljning och resultat på proformabasis.
Vinsttillväxten accelererar
Den högre förvärvstakten, tillsammans med en gradvis återhämtning i den organiska tillväxten, väntas ge tydligt bättre fart i vinsterna. ABGSC räknar med att EBITA ökar med 18 procent under 2027, samtidigt som EBITA-marginalen successivt stiger från 10,8 procent 2026 till 11,2 procent 2028. Den justerade vinsten per aktie väntas växa med omkring 15 procent per år under 2025–2028.
Vinsttillväxten tar fart igen (Justerad vinst per aktie och avkastning på eget kapital)
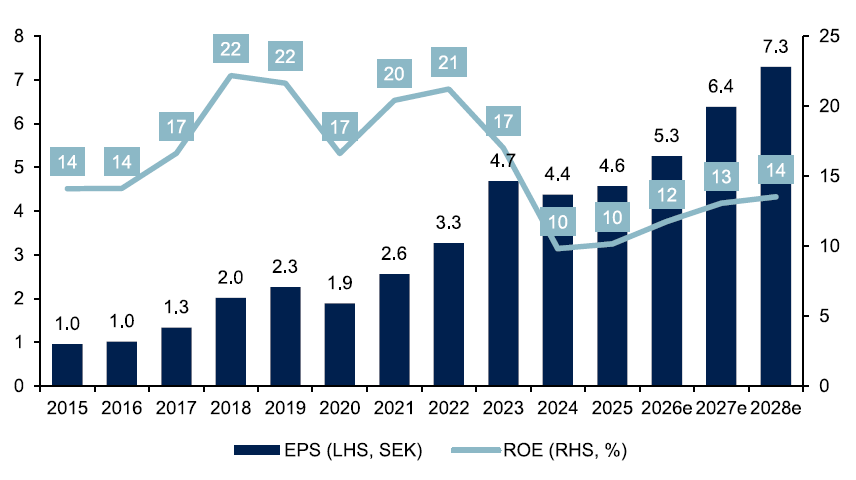
Källa: ABGSC och bolaget
Lägre värdering ger stöd
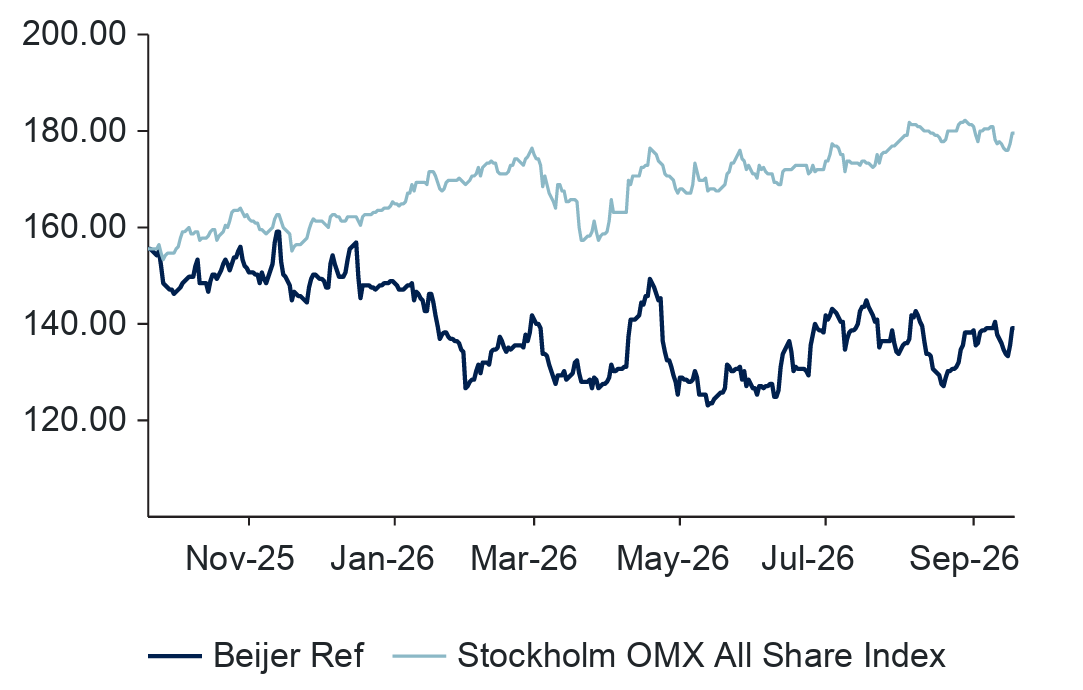
Trots de förbättrade utsikterna har aktien i stort sett stått och stampat det senaste året. Det har också inneburit att värderingen kommit ned. Det innebär också att värderingen kommit ned. På ABGSC:s prognoser handlas Beijer Ref till cirka 20 gånger justerad EBITA för 2026 och knappt 17 gånger för 2027. P/E-talet faller samtidigt från knappt 25 gånger årets justerade vinst till drygt 20 gånger nästa års.
ABGSC ser tre huvudargument för aktien: den strukturella medvinden från energieffektivisering, en högre förvärvstakt som bidrar till accelererande vinsttillväxt samt att överhänget från tidigare huvudägaren EQT har försvunnit. ABGSC rekommenderar Köp med riktkursen SEK 170.
Värderingen har kommit ned (Framåtblickande EV/EBITA för Beijer Ref, Nibe och jämförbara bolag)
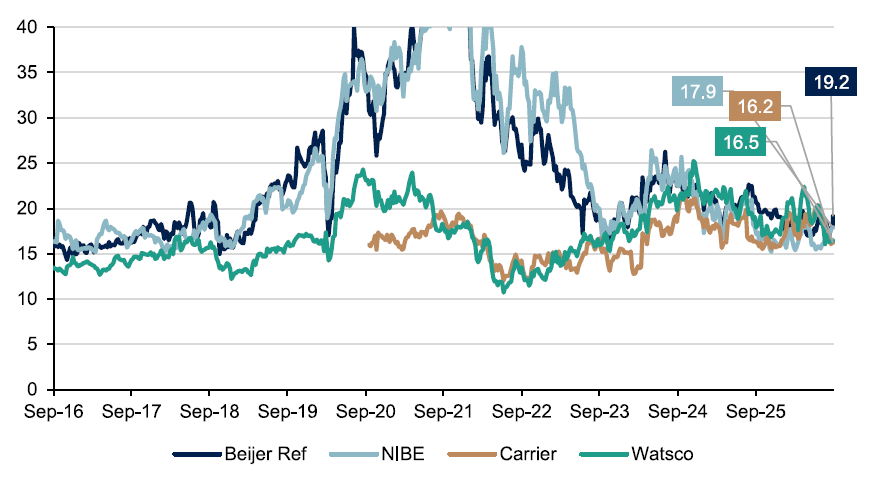
Källa: ABGSC och Factset
Disclaimer
Veckans Top Pick har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB (”ABGSC AB”), som en service till ABG Private Bankings kunder och prenumeranter på nyhetsbrev . Eventuell information om finansiella instrument och/eller tjänster som framgår här är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet här ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Ovan presenterar ABG Private Banking en svensk sammanfattning av en av ABGSC AB på engelska framtagen och redan distribuerad investeringsrekommendation. Investeringsrekommendationen som Veckans Top Pick är baserad på distribuerades till ABGSC AB:s kunder första gången den 18 september kl 07:56 2026.
I Veckans Top Pick sammanfattas på svenska en på engelska framtagen och redan distribuerad investeringsrekommendation. Sammanfattningen på svenska är en fri översättning som kan innehålla avvikelser från originaltexten för en bättre läsupplevelse och är således inte en exakt översättning av den engelska originaltexten. Det finns därför risk att delar av originalinnehållet har förvrängts i samband med översättning och sammanfattning. Varken ABGSC AB eller något närstående bolag i koncernen tar ansvar för skada som kan uppkomma med anledning av fel och brister till följd av den svenska sammanfattningen och läsare hänvisas till underlaget för investeringsrekommendationen i ursprungligt format enligt nedan. Underlaget för investeringsrekommendationen hittar du här.
ABG Sundal Collier AB är ett värdepappersbolag med tillstånd att driva värdepappersrörelse och står under Finansinspektionens tillsyn.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
| Beijer Ref, SEKm | 2025 | 2026p | 2027p | 2028p | ||||
|---|---|---|---|---|---|---|---|---|
| Omsättning | 37067 | 39954 | 46399 | 49750 | ||||
| EBIT just. | 3769 | 4055 | 4788 | 5249 | ||||
| EBIT just., % | 10.2 | 10.1 | 10.3 | 10.6 | ||||
| Vinst per aktie (just), SEK | 5.15 | 5.63 | 6.83 | 7.74 | ||||
| Utdelning per aktie, SEK | 1.50 | 1.75 | 1.85 | 1.85 | ||||
| Årlig tillväxttakt | ||||||||
| Omsättning, % | 3.9 | 7.8 | 16.1 | 7.2 | ||||
| Vinst per aktie, % | 10.0 | 9.2 | 21.4 | 13.3 | ||||
| Nyckeltal (aktiekurs SEK 139) | ||||||||
| P/E-tal (x), just | 27.0 | 24.7 | 20.3 | 18.0 | ||||
| EV/EBIT (x), just | 22.3 | 21.0 | 17.6 | 15.6 | ||||
| FCF yield (%), just | 1.3 | -1.6 | 2.9 | 4.2 | ||||
| ROE (%), just | 11.7 | 12.9 | 14.3 | 14.6 | ||||
| Nettoskuld/EBITDA (x) | 2.8 | 2.8 | 2.2 | 1.7 | ||||
| Direktavk., % | 1.1 | 1.3 | 1.3 | 1.3 | ||||
| Nästa rapport | Q3 | 22 oktober | 2026 |