Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Det är viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns här och du ansvarar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
AAK – Lågriskbolaget har blivit billigt
- Stabil efterfrågan och förbättrad produktmix
- Tillfällig motvind pressar aktien
- Vinsttillväxten väntas återvända 2027
- Historisk premie har blivit rabatt
- ABGSC rekommenderar Köp med riktkurs SEK 300
AAK är en av världens ledande producenter av vegetabiliska specialfetter. Bolaget köper in vegetabiliska oljor som förädlas och skräddarsys för kundernas olika behov. Produkterna återfinns bland annat i choklad, bakverk, mejeriprodukter och andra livsmedel, och utvecklas ofta tillsammans med kunderna.
Det är ingen snabbväxare i traditionell mening. Mellan 2007 och 2025 ökade volymerna med i genomsnitt omkring 2 procent per år. Men under samma period växte det justerade rörelseresultatet med hela 12 procent årligen. Förklaringen är framför allt en successivt bättre produktmix, där AAK flyttat sig från mer råvarunära produkter till specialiserade lösningar med högre förädlingsvärde.
Ett svagt kvartal
En central måttstock för AAK är därför inte omsättningen, som påverkas kraftigt av råvarupriser, utan rörelseresultatet per kilo. Här har utvecklingen varit stark. Lönsamheten per kilo har mer än fördubblats de senaste fem åren, samtidigt som volymutvecklingen varit betydligt beskedligare.
AAK siktar på ett rörelseresultat per kilo på SEK 3 till 2030
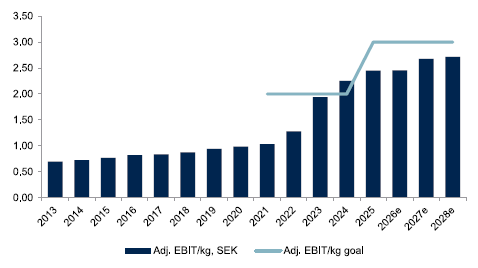
Källa: ABGSC och bolaget
Det andra kvartalet innebar dock ett hack i kurvan. Justerat rörelseresultat per kilo föll 5 procent till SEK 2,25. Prispress inom Food Ingredients och produktionsproblem vid fabriken i Karlshamn låg bakom nedgången. Produktionsproblemen svarade för cirka två procentenheter av nedgången i resultat per kilo och produktionen har därefter återgått till normala nivåer.
ABGSC menar att ett enskilt svagare kvartal inte förändrar den långsiktiga bilden. Sedan 2022 har AAK systematiskt arbetat med produktion, prissättning och produktmix för att öka förädlingsvärdet. Bolagets långsiktiga ambition är att nå ett rörelseresultat över SEK 3 per kilo 2030 och omkring 10 procents genomsnittlig årlig EBIT-tillväxt.
Marknaden oroar sig för smöret
En viktig förklaring till svagheten i Q2 var mejeriverksamheten. Ett kraftigt ökat utbud av animaliskt mjölkfett har pressat smörpriset och därmed minskat kundernas ekonomiska incitament att ersätta mjölkfett med AAK:s vegetabiliska alternativ.
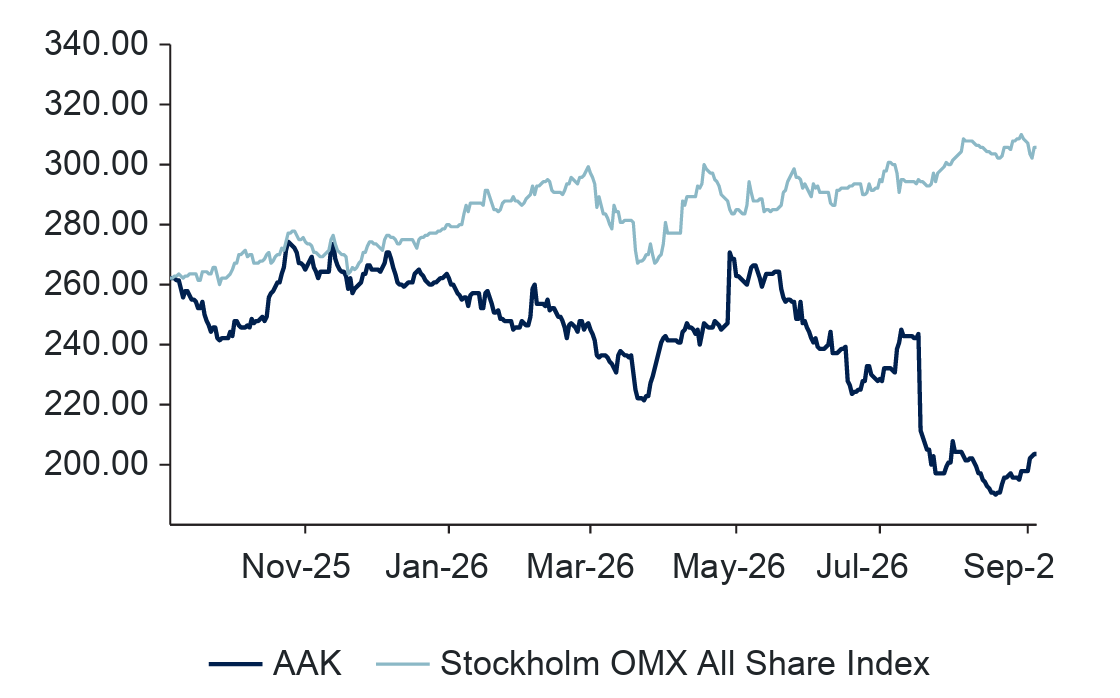
Men ABGSC anser att marknadens oro är överdriven. Mejeri svarar bara för omkring 10 procent av AAK:s volymer och bedöms stå för en låg ensiffrig andel av koncernens rörelseresultat. Trots det föll aktien 12,5 procent efter Q2-rapporten.
Dessutom finns tecken på att motvinden kan avta. Tillväxten i mjölkleveranser har börjat bromsa och ABGSC bedömer att problemen kopplade till mjölkfett sannolikt har klingat av till 2027.
Defensivt till rabatt
Det är kombinationen av defensivitet och låg värdering som gör aktien intressant. AAK:s huvudsakliga exponering är mot den globala livsmedelsmarknaden, vilket gör efterfrågan relativt motståndskraftig även när konjunkturen försvagas. Historiskt har marknaden därför värderat AAK till premie mot börsen, understött av stabil vinsttillväxt och en avkastning på sysselsatt kapital som under det senaste decenniet legat kring 15–20 procent. I Q2 uppgick den fortfarande till 20 procent, exklusive jämförelsestörande poster.
Nu är situationen den omvända. Aktien handlas enligt ABGSC till omkring 14 gånger årets justerade vinst, nära den lägsta värderingen på tio år. För 2027 faller P/E-talet till 12,3 gånger. Det kan jämföras med att AAK historiskt handlats med omkring 30 procents premie mot börsen.
P/E nära historiskt bottennivå
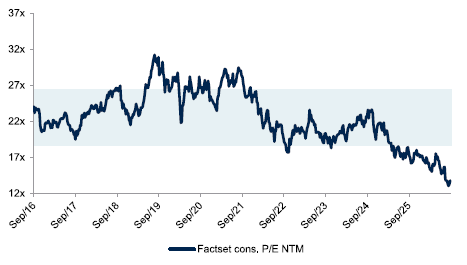
Källa: ABGSC och Factset
ABGSC räknar samtidigt med att den justerade vinsten per aktie ökar med knappt 14 procent nästa år. ABGSC:s analytiker ligger dessutom 6 procent över konsensus för rörelseresultatet 2027 och ser utrymme för både positiva estimatrevideringar och en högre värdering när oron kring kakao och mejeri avtar.
Låg ribba för uppvärdering
Det krävs heller ingen dramatisk volymtillväxt för att motivera en högre aktiekurs. Det räcker långt att de senaste årens förbättrade lönsamhet består och att den tillfälliga pressen inom Food Ingredients lättar. Den starka balansräkningen ger samtidigt utrymme att fortsätta skifta kapital till aktieägarna genom utdelningar och återköp.
AAK erbjuder därmed något lite annorlunda i portföljen: defensiva slutmarknader, hög kapitalavkastning, en stark balansräkning och en värdering som snarare signalerar problem än kvalitet. ABGSC upprepar Köp med riktkurs SEK 300, motsvarande en uppsida på 46 procent.
Disclaimer
Veckans Top Pick har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB (”ABGSC AB”), som en service till ABG Private Bankings kunder och prenumeranter på nyhetsbrev . Eventuell information om finansiella instrument och/eller tjänster som framgår här är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet här ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Ovan presenterar ABG Private Banking en svensk sammanfattning av en av ABGSC AB på engelska framtagen och redan distribuerad investeringsrekommendation. Investeringsrekommendationen som Veckans Top Pick är baserad på distribuerades till ABGSC AB:s kunder första gången den 4 september kl 06:44 2026.
I Veckans Top Pick sammanfattas på svenska en på engelska framtagen och redan distribuerad investeringsrekommendation. Sammanfattningen på svenska är en fri översättning som kan innehålla avvikelser från originaltexten för en bättre läsupplevelse och är således inte en exakt översättning av den engelska originaltexten. Det finns därför risk att delar av originalinnehållet har förvrängts i samband med översättning och sammanfattning. Varken ABGSC AB eller något närstående bolag i koncernen tar ansvar för skada som kan uppkomma med anledning av fel och brister till följd av den svenska sammanfattningen och läsare hänvisas till underlaget för investeringsrekommendationen i ursprungligt format enligt nedan. Underlaget för investeringsrekommendationen hittar du här.
ABG Sundal Collier AB är ett värdepappersbolag med tillstånd att driva värdepappersrörelse och står under Finansinspektionens tillsyn.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
| AAK, SEKm | 2025 | 2026p | 2027p | 2028p | ||||
|---|---|---|---|---|---|---|---|---|
| Omsättning | 46021 | 46588 | 49582 | 52294 | ||||
| EBIT just. | 4925 | 4999 | 5600 | 5824 | ||||
| EBIT just., % | 10.7 | 10.7 | 11.3 | 11.1 | ||||
| Vinst per aktie (just), SEK | 14.45 | 14.67 | 16.62 | 17.60 | ||||
| Utdelning per aktie, SEK | 9.4 | 6.5 | 7.0 | 7.5 | ||||
| Årlig tillväxttakt | ||||||||
| Omsättning, % | 2.2 | 1.2 | 6.4 | 5.5 | ||||
| Vinst per aktie, % | -2.9 | 7.1 | 13.6 | 5.9 | ||||
| Nyckeltal (aktiekurs SEK 205) | ||||||||
| P/E-tal (x), just | 14.2 | 14.0 | 12.3 | 11.6 | ||||
| EV/EBIT (x), just | 11.5 | 11.4 | 9.9 | 9.3 | ||||
| FCF yield (%), just | -0.8 | 5.2 | 6.1 | 6.7 | ||||
| ROE (%), just | 18.9 | 18.5 | 19.2 | 18.8 | ||||
| Nettoskuld/EBITDA (x) | 0.6 | 0.6 | 0.5 | 0.4 | ||||
| Direktavk., % | 4.6 | 3.2 | 3.4 | 3.7 | ||||
| Nästa rapport | Q3 | 23 oktober | 2026 |