Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Vad har förändrats mest i marknadsbilden den senaste veckan?
– Det mest intressanta är att räntemarknaden inte reagerar som man normalt hade förväntat sig. Den amerikanska jobbrapporten var betydligt svagare än väntat och marknaden har i stort sett prisat bort ytterligare en räntehöjning i oktober. Trots det har de långa räntorna fortsatt upp. Det tyder på att det inte längre främst är förväntningarna på Federal Reserve som driver utvecklingen.
Vad är det som driver långräntorna i stället?
– Marknaden kräver helt enkelt mer betalt för att binda kapital under lång tid. Den amerikanska tioårsräntan har stigit till 5,28 procent och realräntan är på den högsta nivån sedan 2008. Samtidigt har de kortare räntorna börjat falla. Det är en viktig förändring. Räntetrycket har flyttat längre ut på kurvan och är därmed svårare för centralbanken att direkt påverka.
Samtidigt börjar den amerikanska arbetsmarknaden försvagas. Hur ser du på den kombinationen?
– Det är inte en helt bekväm kombination. Sysselsättningen ökade betydligt mindre än väntat och tidigare månader reviderades ned. Samtidigt ser vi fortsatt högt pristryck i delar av ekonomin. Det skapar en mer stagflationär profil – svagare tillväxt samtidigt som inflationstrycket inte försvinner tillräckligt snabbt.
Bör investerare vara mer försiktiga med aktier nu?
– Vi ser inte skäl att bli negativa till aktier i dagsläget. Ekonomin växer fortfarande, arbetslöshetsanspråken är låga och vi ser inte någon bred finansiell stress. Marknadens värderingar har kommit ned i takt med att räntenivån har höjts, skulle räntan komma ned från dessa nivåer ser det mycket bra ut för risktillgångar.
Kreditspreadarna har också stigit. Är det en varningssignal?
– Det är något vi följer mycket noggrant. High yield-spreadarna steg tydligt under veckan och har nu vidgats flera veckor i rad. Nivåerna signalerar fortfarande inte någon kreditkris, men riktningen är viktig. Om högre räntor börjar kombineras med en mer tydlig och bred försämring på kreditmarknaden förändras riskbilden ganska snabbt.
Finns det något som fortfarande talar tydligt för börsen?
– Ja. Den globala bilden är fortfarande betydligt starkare än inför många tidigare större börsnedgångar. Framför allt håller Asien emot väl och den amerikanska ekonomin befinner sig fortfarande i expansion. Vi ser en avmattning, men ännu inte de tecken på bred konjunkturförsvagning som skulle få oss att ändra grundsyn.
Hur bör man positionera sig i det här läget?
– Vi behåller en tydlig övervikt till aktier men ser ingen anledning att öka risken härifrån. På räntesidan har däremot förutsättningarna förändrats. När marknaden nu prisar en mindre hökaktig Fed ser vi möjligheter i korta och medellånga löptider, medan vi fortsatt är mer försiktiga med riktigt långa obligationer där räntetrycket är störst.
Vad skulle få dig att bli mer negativ till marknaden?
– Framför allt om kreditmarknaden fortsätter att försämras samtidigt som de finansiella villkoren stramas åt. Hittills har aktiemarknaden stått emot utvecklingen på räntemarknaden väldigt väl. Om även kredit och konjunktur börjar försvagas samtidigt får vi en annan situation.
Vad blir viktigast att hålla ögonen på de närmaste veckorna?
– Jag skulle framför allt följa långräntorna och kreditmarknaden. För aktiemarknaden är frågan inte bara vad Fed gör härnäst, utan om den amerikanska tioårsräntan kan stabiliseras. Så länge långräntorna fortsätter upp trots svagare ekonomisk data kommer de att vara en motvind för riskfyllda tillgångar.
Hur har era portföljer inom de diskretionära portföljerna utvecklats?
– De har utvecklats mycket väl, där samtliga sju portföljer har presterat bättre än sina respektive jämförelseindex. Tittar man på en 60/40 portfölj bestående av globala – och nordiska aktier samt nordiska räntor och alternativa investeringar inklusive allokering mellan tillgångsslagen så har vi överträffat ett sammanvägt jämförelseindex med 4.2% sedan lanseringen i augusti 2025.
Riskaptit & Navigation


Få ett skräddarsytt portföljförslag
• Utvalda nordiska aktier och globala investeringar
• Räntebärande investeringar
• Alternativa investeringar
• Vår aktuella marknadssyn
Ett kostnadsfritt sätt att uppleva hur ABG Private Banking arbetar – innan du blir kund.
Denna portföljkommentar har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, och riktar sig till kunder inom bolagets diskretionära förvaltning. Informationen syftar till att ge en översikt av de investeringar och de förändringar som gjorts inom ramen för den diskretionära förvaltningen.
Innehållet är av allmän och informativ karaktär och är inte avsett att utgöra individuell investeringsrådgivning. Beslut om investeringar fattas inom ramen för förvaltningsuppdraget i enlighet med den överenskomna placeringsinriktningen, och kan därför skilja sig från vad som är lämpligt för enskilda investerare utanför denna förvaltning.
Placeringar i finansiella instrument är förknippade med risk, och värdet på investeringar kan både öka och minska. Historisk avkastning är ingen garanti för framtida resultat. Du som kund ansvarar inte själv för de enskilda placeringsbesluten inom diskretionär förvaltning, men bör vara medveten om att marknadsutveckling och andra faktorer kan påverka förvaltningens resultat.
ABG Sundal Collier AB har fastställda riktlinjer och rutiner för att identifiera, hantera och undvika intressekonflikter. Ytterligare information om intressekonflikter, ansvarsbegränsningar, distribution och upphovsrätt finns att tillgå via ABG Sundal Collier AB:s hemsida.
Artiklar
Rekyl kan skapa köpläge
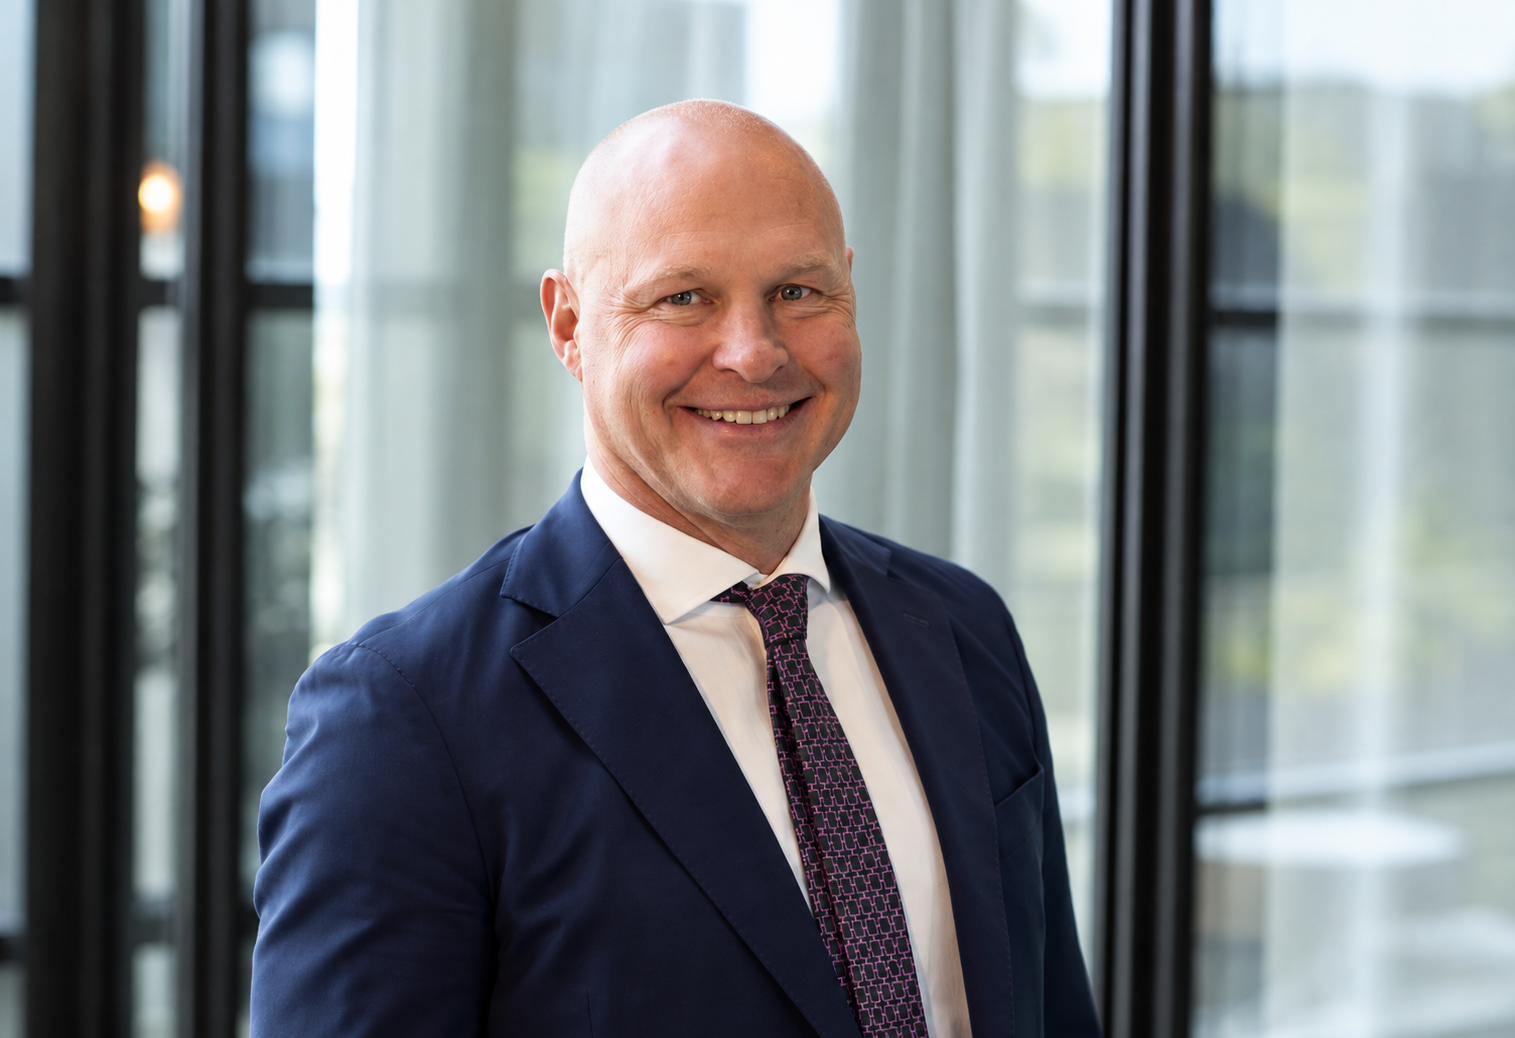
Den amerikanska tioårsräntan har stigit till den högsta nivån sedan 2007 samtidigt som kreditspreadarna börjat vidgas. Än så länge håller konjunkturen och bolagsvinsterna emot – och en ränteutlöst börskorrektion kan snarare skapa möjligheter än förändra den långsiktigt positiva synen. Jonas Andersson, investeringschef på ABG Private Banking, ger sin syn på marknadsläget, riskerna som ökat och signalerna som kan avgöra nästa större börsrörelse.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Hur ser du på marknaden just nu?
– Jag är fortsatt positiv till aktiemarknaden, men riskbilden har blivit mer utmanande. Framför allt har räntorna stigit snabbt samtidigt som börsen fortsatt att utvecklas starkt. Ekonomin håller ihop och bolagens förutsättningar är fortfarande goda, men marginalerna har blivit mindre.
Den amerikanska tioårsräntan ligger nu på 5,24 procent. Hur mycket oroar det dig?
– Det är en nivå man behöver ha respekt för. Tioårsräntan är den högsta sedan 2007 och realräntorna ligger också på mycket höga nivåer. Det innebär att investerare får bättre betalt för att äga obligationer samtidigt som avkastningskravet på aktier stiger. Det gör framför allt högt värderade delar av aktiemarknaden mer känsliga.
Ändå ligger börsen nära rekordnivåer. Vad säger det dig?
– Det visar att marknaden fortfarande har en betydande motståndskraft. S&P 500 steg under veckan trots stigande räntor och något svagare kreditmarknader. Så länge konjunkturen och bolagsvinsterna håller uppe kan börsen fortsätta att hantera höga räntor. Men det blir svårare ju längre räntorna ligger kvar på de här nivåerna.
Finns det andra varningssignaler?
– Kreditmarknaden är en av de saker vi följer extra noga. Spreadarna har börjat vidgas både i USA och Europa. Nivåerna är fortfarande låga historiskt och vi ser ingen bred finansiell stress, men riktningen är viktig. Fortsätter kreditspreadarna att stiga samtidigt som räntorna ligger kvar på höga nivåer förändras riskbilden tydligt.
Vad talar fortfarande för aktier?
– Konjunkturen är viktigast. Amerikansk industridata visar fortsatt expansion och arbetsmarknaden är motståndskraftig. Värderingen har dessutom kommit ned i takt med ränteuppgången och S&P500 handlas i dagsläget på relativt blygsamma 18.5 gånger vinsten för nästa år.
Vad kan förändra din syn?
– Jag skulle framför allt vilja se flera negativa signaler samtidigt. Om höga realräntor kombineras med tydligt stigande kreditspreadar och en svagare global konjunktur förändras förutsättningarna. Just nu har vi framför allt ett ränteproblem – inte ett konjunktur- eller kreditproblem.
Vad blir viktigast den närmaste tiden?
– Inflationen och arbetsmarknaden. Kommande amerikansk inflationsdata och sysselsättningsrapport blir viktiga eftersom de påverkar förväntningarna på Federal Reserve. Om inflationen fortsätter att vara hög samtidigt som ekonomin är stark ökar sannolikheten för att räntorna förblir höga längre.
Hur bör man som investerare tänka i det här läget?
– Vi behåller en positiv syn på aktiemarknaden och en oförändrad aktievikt, men ser inte anledning att öka risken på dagens nivåer. Med höga realräntor och mer ansträngda värderingar är det rimligt att vara selektiv. Skulle stigande räntor utlösa en korrektion samtidigt som konjunkturen och bolagsvinsterna håller ihop skulle vi snarare se det som ett potentiellt köptillfälle än början på en mer långvarig nedgång. Det som skulle få oss att bli mer försiktiga är om även kreditmarknaden och konjunkturen börjar försvagas tydlig
Riskaptit & Navigation
Denna portföljkommentar har tagits fram av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, och riktar sig till kunder inom bolagets diskretionära förvaltning. Informationen syftar till att ge en översikt av de investeringar och de förändringar som gjorts inom ramen för den diskretionära förvaltningen.
Innehållet är av allmän och informativ karaktär och är inte avsett att utgöra individuell investeringsrådgivning. Beslut om investeringar fattas inom ramen för förvaltningsuppdraget i enlighet med den överenskomna placeringsinriktningen, och kan därför skilja sig från vad som är lämpligt för enskilda investerare utanför denna förvaltning.
Placeringar i finansiella instrument är förknippade med risk, och värdet på investeringar kan både öka och minska. Historisk avkastning är ingen garanti för framtida resultat. Du som kund ansvarar inte själv för de enskilda placeringsbesluten inom diskretionär förvaltning, men bör vara medveten om att marknadsutveckling och andra faktorer kan påverka förvaltningens resultat.
ABG Sundal Collier AB har fastställda riktlinjer och rutiner för att identifiera, hantera och undvika intressekonflikter. Ytterligare information om intressekonflikter, ansvarsbegränsningar, distribution och upphovsrätt finns att tillgå via ABG Sundal Collier AB:s hemsida.
Artiklar
Rådgivaren: Här finns möjligheterna i höst
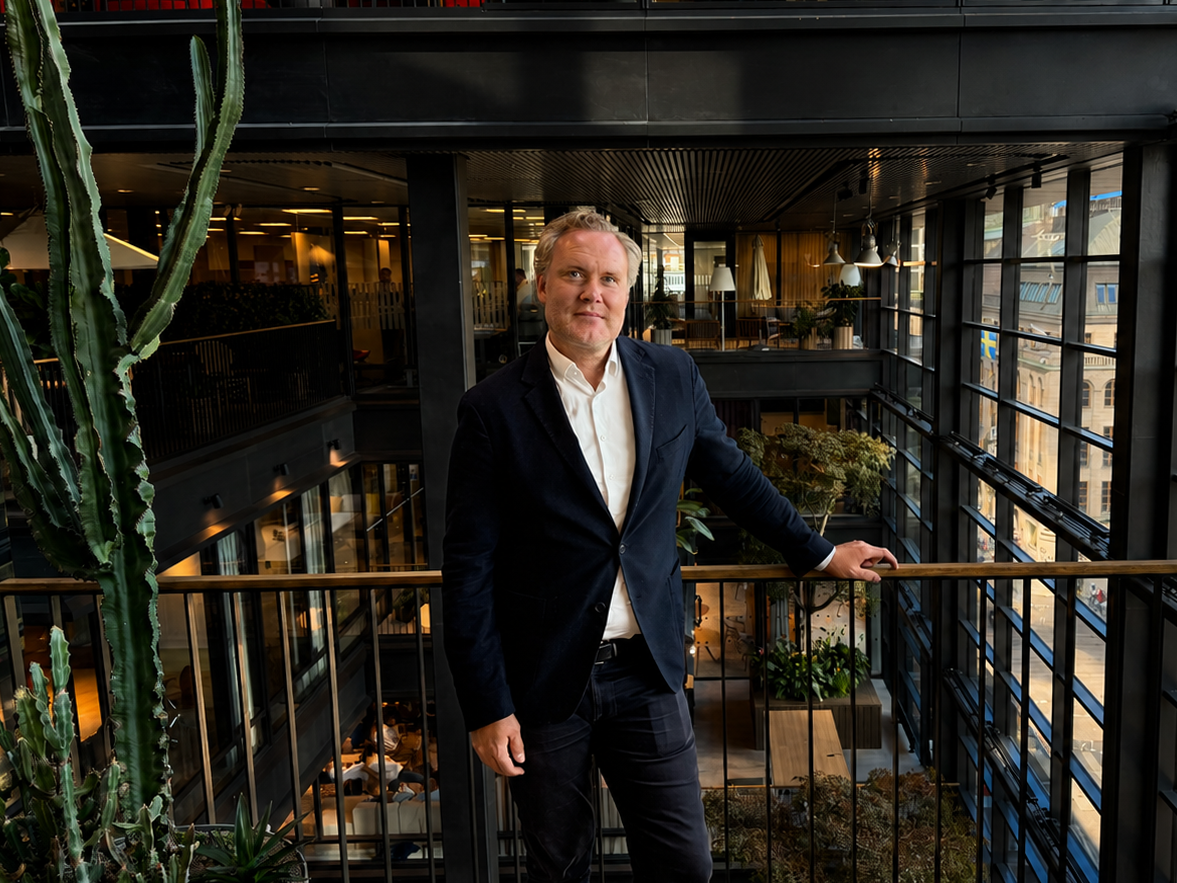
Efter en stark börssommar ser ABG Private Bankings rådgivare Max Wijkander fortsatt potential för aktier. Här pekar han ut möjligheterna bland småbolag, varnar för en sektor som gått starkt – och lyfter fram två aktier han tycker ser särskilt intressanta ut.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Sommaren har präglats av stigande börser, en stark rapportsäsong och fortsatt hög riskaptit. Samtidigt har realräntorna stigit och tecknen på en svagare amerikansk konsument blivit fler. ABG Private Bankings Max Wijkander delar med sig hur han ser på börsläget inför hösten – och var han hittar de mest intressanta möjligheterna.
Börsen har gått starkt i sommar och ABG Private Bankings portfölj har utvecklats väl. Vad har fungerat – och finns det fortfarande tillräckligt med uppsida för att vara offensiv?
”Rapportsäsongen har varit stark och ger bra förutsättningar för en fortsatt positiv börsutveckling. ABG Private Banking har haft en övervikt mot aktier, vilket har bidragit positivt till portföljens utveckling, samtidigt som flera av våra aktieval har utvecklats väl under sommaren.
Så länge vinstutvecklingen håller i sig ser jag ingen anledning att bli defensiv. Vi fortsätter därför att rekommendera övervikt mot aktier och att köpa på dippar.”
Samtidigt stiger realräntorna och den amerikanska konsumenten visar svaghet. Hur mycket oroar det dig som aktieinvesterare?
”Det är något vi följer noga. Skulle den amerikanska tioårsräntan etablera sig över 5 procent tror jag att börserna skulle bli betydligt mer nervösa. Detsamma gäller om oljepriset stiger över 100 dollar per fat.
Än så länge ser vi få tecken på bred finansiell stress och vår grundsyn på aktiemarknaden är fortsatt positiv. Men både långräntan och oljepriset är viktiga att bevaka.”
Storbolagen har kört ifrån småbolagen rejält. Är det dags att börja gå mot strömmen?
”Ja, småbolagen har haft det tufft länge och jag har räknat med en vändning under året. Ränteläget har stabiliserats och viktigare än ytterligare någon räntehöjning är att konsumenterna känner sig trygga med räntenivån och att inflationen är under kontroll.
En lugnare omvärld skulle också kunna stärka hushållens framtidstro och gynna många mindre bolag. Efter flera år av svag utveckling finns betydande uppsida om sentimentet vänder. Men jag tycker fortsatt att en portfölj ska ha en stor andel large cap – det handlar snarare om att successivt öka exponeringen mot småbolag.”
Efter en stark börssommar – ska man köpa vinnarna eller leta bland eftersläntrarna?
”Det beror förstås på vilken risk man är beredd att ta. Hittills har det varit rätt att fortsätta köpa vinnarna och stark kursutveckling är inget skäl att sälja så länge fundamenta fortsätter åt rätt håll.
Men om småbolagen vänder finns det större uppsida bland delar av marknaden som släpat efter. Jag skulle därför leta efter eftersläntrare där fundamenta är bättre än vad kursutvecklingen antyder.”
Finns det någon sektor du är mer försiktig med inför hösten?
”Jag vill höja ett varningens finger för bankerna, som har gått väldigt starkt. Inför valet finns en politisk osäkerhet som jag tycker att man ska ha med i kalkylen.
Om oppositionen vinner och inför en bankskatt behöver det i sig kanske inte få så stor långsiktig effekt. En större risk är enligt min mening om avkastningskravet på statliga SBAB sänks så att banken kan konkurrera mer aggressivt på bolånemarknaden. Det skulle kunna sätta press på storbankernas marginaler och lönsamhet.
Beroende på valutgången och vilka förslag som faktiskt blir verklighet kan det därför finnas anledning att vara mer försiktig med banksektorn efter den starka kursutvecklingen och överväga att ta hem en del vinster.”
Vilka aktier tycker du ser särskilt intressanta ut just nu – och vad tror du att marknaden missar?
”Astrazeneca är fortsatt intressant, även om aktien har återhämtat en del från botten. Efter dementin av uppgifterna om ett möjligt samgående med Bristol Myers Squibb tycker jag att aktien har potential att återhämta mer av det kursfall som utlöstes av ryktet.
Men caset är inte bara en fråga om en kursrekyl. Värderingen har kommit ned rejält samtidigt som bolaget har fortsatt god vinsttillväxt och en stark pipeline. ABGSC räknar med omkring 15 procents tillväxt i vinst per aktie i år och Astrazeneca har över 20 viktiga fas 3-resultat framför sig de kommande 18 månaderna. Det finns alltså flera möjliga triggers för en fortsatt återhämtning.”
”Även SCA börjar se intressant ut efter flera år av svag kursutveckling. Tittar vi på skogstransaktionerna under första halvåret är skogen värd cirka 138 kronor per aktie, samtidigt som aktien handlas kring 111 kronor. Man får alltså i praktiken industriverksamheten på köpet.
Samtidigt har SCA investerat stora belopp i bland annat kraftliner och massa, där projekten fortfarande är under upprampning. Om lönsamheten i industriverksamheten normaliseras finns därför ytterligare potential utöver skogsvärdet.”
Prata med din rådgivare om vilka aktier som kan vara intressanta just nu.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Astrazeneca investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 28 juli 2026 07:01. Rekommendation, historik och eventuella intressekonflikter hittar du här.
SCA investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 22 juli 2026 16:30. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Artiklar
IPO-marknaden är tillbaka – Sverige leder
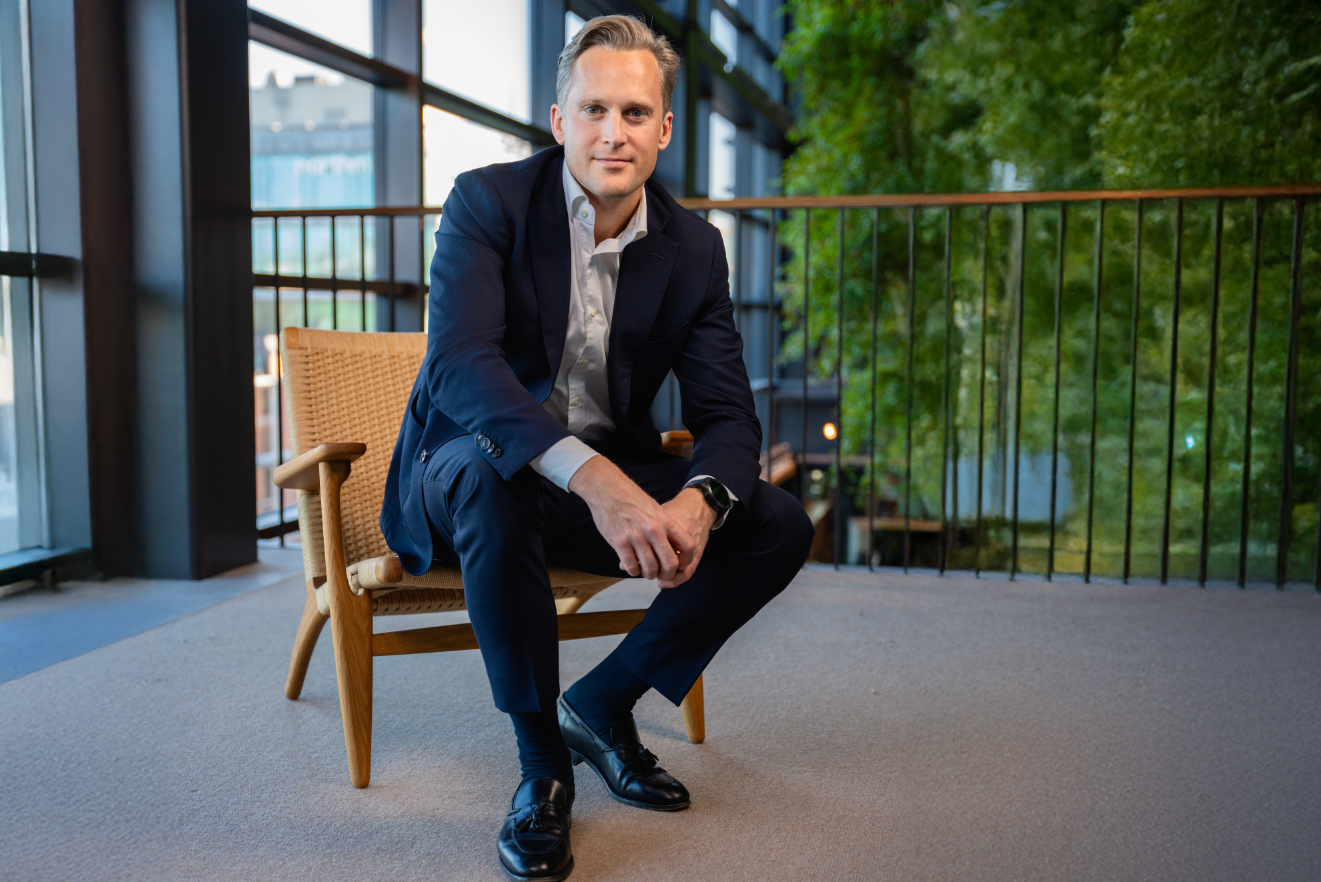
Det svenska IPO-fönstret är öppet. Det menar Erik Skog, chef för Investment Banking Sverige på ABG Sundal Collier, som nyligen agerade Joint Global Coordinator vid Silex Microsystems notering på Nasdaq Stockholm — en av de mest uppmärksammade börsintroduktionerna i Europa på flera år.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Hur skulle du beskriva IPO-klimatet just nu?
”Det är väldigt attraktivt just nu. Det drivs dels av hur börsen i allmänhet utvecklas, dels av hur de senaste börsintroduktionerna faktiskt har gått. Chiptillverkaren Silex börsdebut för några veckor sedan var en god investering för de investerare som hade möjlighet att delta — och det skapar en vilja att vara med även nästa gång.”
Vi ser också att positiva flöden börjat komma in i svensk small caps igen, och att småbolag börjar ta igen värderingsrabatten mot storbolagen. Det är viktigt, eftersom det stora antalet börsnoteringar i Sverige — jämfört med Europa och i resten av världen — faktiskt sker i det segmentet snarare än inom large cap. Klimatet för den typen av bolag är nu markant bättre.”
Sverige lyfts ofta fram som en ovanligt stark marknad för börsnoteringer. Vad ligger bakom det?
”Vi har världens bästa miljö för småbolag, och det beror framför allt på en sak: vi har ett exceptionellt stort antal institutionella förvaltare som faktiskt investerar i just mindre bolag. I andra nordiska länder, och i de flesta europeiska marknader, är kapitalet mer koncentrerat — vilket tvingar förvaltarna att fokusera på väldigt stora och likvida bolag. I Sverige har vi ungefär fyra gånger fler institutionella förvaltare som i våra grannländer, vilket skapar en betydligt aktivare marknad.
Till det kommer en stark retailmarknad. Vi har en djupt rotad aktiesparkultur i Sverige — driven av alltifrån den gamla allemansfondstraditionen till dagens ISK och PPM — vilket gör att privatpersoner aktivt deltar i börsintroduktioner på ett sätt som är unikt internationellt.”
Vad avgör egentligen om ett IPO-fönster är öppet eller stängt?
”Kärnan är att det måste finnas en tillräcklig volym av investerare som är beredda att betala en nivå som säljarna accepterar och som skapar förutsättningar för en bra eftermarknad. Det låter enkelt, men i praktiken är det ibland svårt. Aktiemarknaden är snabb — den värderar ned saker på minuter om den inte gillar det den ser. Emittenter är betydligt långsammare när det kommer till att revidera sin uppfattning om det egna bolagets värde och väljer vid volatilitet ofta att vänta tills dess att marknadens preferenser ändras Det är ofta i det värderingsgapet som processer pausas eller strandar.
Det som kännetecknar ett öppet fönster är att det finns en genuin öppenhet hos investerarna att lägga till nya bolag i sina portföljer — oavsett bransch. När den öppenheten finns, och värderingarna möts, sker noteringarna.”
Vilka typer av bolag ser du störst intresse för just nu?
”Allt som är AI-relaterat — både mjukvara och hårdvara — är fortsatt väldigt efterfrågat. Försvarsrelaterade bolag är strukturellt intressanta och fortsätter att attrahera kapital, även om de senaste månaderna varit mer blandade kursmässigt. Men den strukturella tillväxten finns kvar.
Utöver det finns en bred öppenhet för kvalitetsbolag — bolag med erforderlig storlek, dokumenterad tillväxt och lönsamhet. Det är nästan oavsett bransch. Och det är egentligen det tydligaste tecknet på att fönstret verkligen är öppet.
Hur har investerarnas krav förändrats jämfört med tidigare cykler?
”Det är en markant skillnad mot 2020–2021. Då var investerare beredda att betala höga multiplar för potentiell framtida tillväxt. Nu är fokus på bevisad leveransförmåga: är bolaget lönsamt, vid vilken omsättning, vad är marginalen, hur ser kassaflödena ut?
Det institutionella kapitalet är mycket försiktigt med att investera i bolag som inte kan visa kommersiell förmåga. Det är en sund förändring, men det innebär också att tröskeln för att ta ett bolag till börsen är högre i dag.”
Vad kan stänga fönstret igen?
”Det finns framför allt tre faktorer. En ökad upplevd osäkerhet i omvärlden — geopolitiken är per definition alltid osäker, men det är skillnad på kronisk oro och skarpa chockhändelser. De sistnämnda driver investerare att dra sig tillbaka, åtminstone tillfälligt. Den andra faktorn är hög inflation som driver upp de långa räntorna — det pressar värderingsmultiplarna direkt. Den tredje, och kanske snabbaste mekanismen, är om genomförda börsintroduktioner går dåligt. En noteringsflopp sprider sig snabbt.
Det är intressant att notera att vi just nu ser en diskrepans mellan obligations- och aktiemarknaden — där obligationsmarknaden signalerar mer oro än börsen.”
ABG Sundal Collier ledde Silex-noteringen i maj — en av Europas bästa börsdebuter på över ett decennium. Vad tar ni med er från den affären?
”Det roligaste är att vi fick vara med och bidra till att återbörda Silex till ett svenskt ägarskap. Det var en affär med flera lager — det handlade inte bara om att maximera värderingen vid noteringspriset. Det handlade om att få in långsiktiga ägare och om att skapa en ägarbas som är stabil och engagerad.
Det vi tar med oss mer generellt är att man ska visa intresse tidigt — det gäller både bolag och investerare. Silex tog lång tid att ta ända hit. Den som förbereder sig, som engagerar sig i processen i god tid, är den som kan vara med när allt faller på plats. Och när det väl faller på plats kan det gå väldigt snabbt.”
Som kund hos ABG Private Banking har du möjlighet att anmäla intresse för att delta i utvalda börsintroduktioner arrangerade av ABG Sundal Collier.
ABG Sundal Collier agerade Joint Global Coordinator i Silex Microsystems notering på Nasdaq Stockholm.
ABG Sundal Collier agerar Joint Global Coordinator och Joint Bookrunner i samband med det planerade erbjudandet av aktier i InstallatørGruppen A/S samt noteringen av bolagets aktier på Nasdaq Copenhagen.
ABG Sundal Collier agerar Joint Global Coordinator och Joint Bookrunner i samband med det planerade erbjudandet av aktier i Bohus Holding AS samt noteringen av bolagets aktier på Oslo Stock Exchange.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Börsen nära rekordnivåer när IPO-fönstret öppnar igen
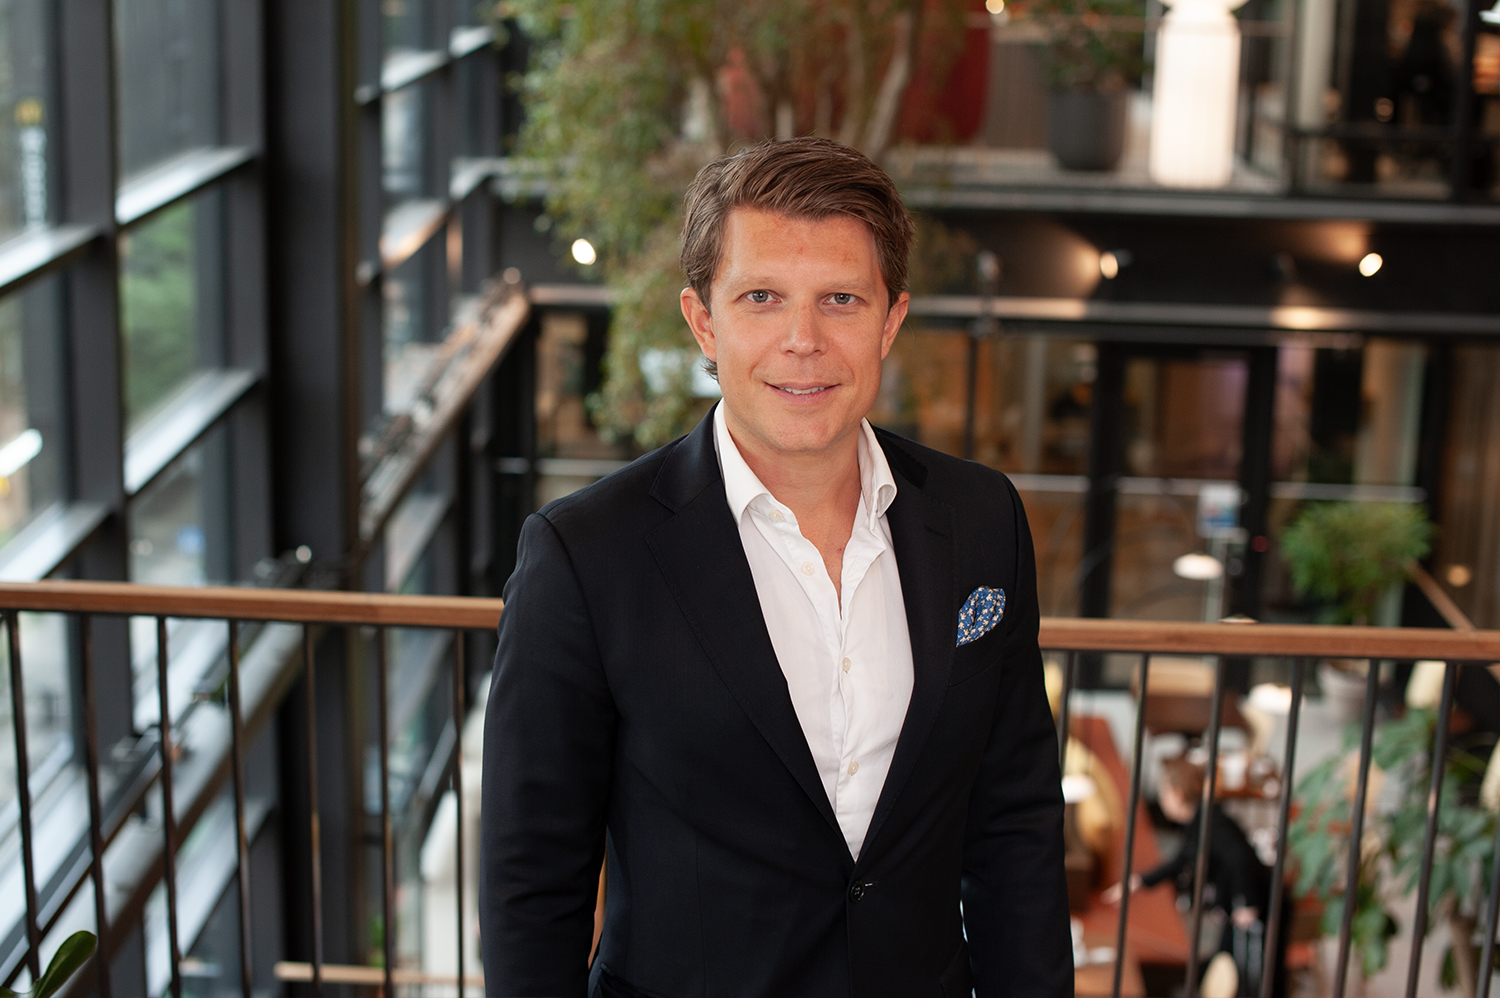
Börsen handlas nära rekordnivåer samtidigt som IPO-marknaden visar tydliga livstecken igen. Tobias Bergman, rådgivare på ABG Private Banking, delar sin syn på varför riskaptiten håller i sig – och vilka möjligheter han ser inom tech, halvledare och privata tillväxtbolag.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
IPO-marknaden verkar röra på sig igen. Vad ser du?
”Aktiviteten ökar tydligt, inte minst i USA där flera stora tillväxtbolag uppges förbereda sig för börsen. Många bolag vill sannolikt komma ut tidigt i cykeln innan konkurrensen om kapital och investerarnas uppmärksamhet ökar ytterligare. Det finns starka skäl att tro att exitmarknaden i USA blir betydligt mer aktiv de kommande sex till nio månaderna.
Även i Europa ser vi ett tydligt uppsving. IPO-volymen har nästan fördubblats fram till april och under Q2 ser vi noteringar från bland andra svenska Silex Microsystems, polska Rex Concepts samt danska Leo Pharma, Biomar och InstallatørGruppen. Mönstret påminner om förra året – exitmarknaden öppnade upp relativt snabbt efter Liberation Day, och nu verkar aktiviteten vara igång på allvar igen.”
ABG Sundal Collier agerade Joint Global Coordinator i Silex Microsystems notering på Nasdaq Stockholm. ABG Sundal Collier agerar Joint Global Coordinator och Joint Bookrunner i samband med det planerade erbjudandet av aktier i InstallatørGruppen A/S samt noteringen av bolagets aktier på Nasdaq Copenhagen. Som kund hos ABG Private Banking har du möjlighet att anmäla intresse för att delta i utvalda börsintroduktioner arrangerade av ABG Sundal Collier.
Hur ser du på börsen i det rådande makroekonomiska läget?
”Börsen handlas nära all-time-high-nivåer, och det finns ett viktigt skäl till det: uppgången drivs i hög grad av faktisk vinsttillväxt snarare än av multipelexpansion. Det är en viktig distinktion. Rapportperioden bekräftade en accelererande produktivitetstillväxt som har lett till fortsatt stark vinstutveckling.
Samtidigt präglas marknaden fortfarande av geopolitisk osäkerhet, framför allt kopplat till Mellanöstern och energimarknaden. Aktiemarknaden verkar i dagsläget prissätta ett scenario där konflikten inte eskalerar ytterligare och där störningar kring Hormuzsundet blir begränsade. Det är fortsatt vårt huvudscenario.”
Vilka risker bevakar ni närmast?
”Den kanske viktigaste spänningen just nu är divergensen mellan aktie- och räntemarknaden. Den amerikanska tioåringen handlas kring 4,6 procent, delvis drivet av att oljepriset fungerar som en inflationssignal i räntemarknaden. Aktiemarknaden verkar i större utsträckning se igenom det – men frågan är vilken marknad som får rätt.
Det avgörande framöver blir hur Fed agerar. Om inflationstrycket består samtidigt som tillväxten bromsar in kan marknaden bli betydligt mer känslig. Samtidigt finns ett scenario där geopolitiken lugnar ned sig, inflationen faller tillbaka och Fed åter kan börja sänka räntan. I ett sådant läge finns förutsättningar för ett optimistiskt börsklimat.”
Var ser ni de mest intressanta möjligheterna just nu?
”Vi gillar fortsatt tech och tillväxtmarknader – inte minst den asiatiska halvledarsektorn, som vi anser förtjänar mer uppmärksamhet – medan vi helt har lämnat oljeexponeringen. De ledande aktörerna inom sydkoreansk och taiwanesisk halvledarindustri spelar en lika central roll för de asiatiska börserna som de stora amerikanska tech-giganterna gör i USA. Det är bolag som gynnas strukturellt av AI-investeringar och den ökande efterfrågan på avancerad datorkraft. Det är en exponering som många investerare fortfarande är relativt underviktade i, trots att den blivit allt viktigare för den globala teknikutvecklingen.”
Hur positionerar ni portföljerna – och hur kan jag som kund agera?
”Vi behåller en tydlig barbell-strategi – exponering i båda ändarna av riskskalan – med teknologi, halvledare och tillväxtmarknader, samtidigt som vi har ökad respekt för räntemarknaden och den känslighet som finns i dagens positionering. Våra investeringsmodeller signalerar fortsatt risk-on, men med större fokus på selektivitet.
För investerare som vill ta exponering mot det ökade transaktionsklimatet är ABG Private Banking Private Assets ett intressant alternativ. Det är en modellportfölj med fokus på privata tillväxtbolag i sen fas via en underliggande fond, med innehav som exempelvis SpaceX, Databricks, Dataminr och Discord.
Flera av bolagen befinner sig i ett skede där värdedrivande händelser – som kapitalrundor, förvärv eller potentiella noteringar – kan bli aktuella inom de kommande åren. Modellportföljen ger tillgång till ett segment som historiskt främst varit tillgängligt för institutionellt kapital och är tillgänglig för kunder med diskretionär förvaltning.”
Vill du diskutera din portfölj?
Tala med din rådgivare på ABG Private Banking om hur du är exponerad mot tech, halvledare och tillväxtmarknader – och om ABG Private Banking Private Assets kan vara ett relevant komplement i din förmögenhetsrådgivning.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Bankerna seglar upp som vinnare i orolig marknad
Marknaden svänger snabbt i takt med oljepris och nyhetsflöde från Mellanöstern. Räntor upp, riskaptit ned – och en rapportperiod runt hörnet. ABG Private Bankings rådgivare Max Wijkander ger sin syn på hur portföljerna positioneras och var de mest intressanta casen finns just nu.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Efter helgens sammanbrott i fredsförhandlingarna och beskedet om en amerikansk blockad av Hormuzsundet har marknadsoron tagit ny fart. Oljepriset stiger, räntorna rör sig uppåt och riskaptiten pressas.
Max Wijkander, rådgivare på ABG Private Banking, delar sin syn på marknadsläget, vad som blir avgörande framåt – och var de mest intressanta möjligheterna finns just nu.
Marknaden svänger i takt med oljepris och nyhetsflöde – hur ska man tolka läget just nu?
Det vi ser är en klassisk geopolitisk riskpremie, där oljepriset är den enskilt viktigaste drivkraften i marknaden. När Brent rör sig över 100 dollar påverkas inflationsförväntningar, räntor och i förlängningen riskaptiten. Samtidigt är det viktigt att skilja på utspel och faktisk påverkan. Historiskt har marknaden ofta överreagerat initialt, för att sedan stabiliseras när osäkerheten minskar eller när energiflödena i praktiken fortsätter fungera.
Räntorna stiger igen och marknaden skjuter fram förväntningar på räntesänkningar. Hur påverkar det er syn?
Vi har gått från ett scenario där räntesänkningar var huvudspåret till ett läge där marknaden återigen prisar in risken för högre räntor. Det är en tydlig förändring. ABG Private Bankings bedömning är att det i grunden rör sig om en utbudsdriven inflationsimpuls kopplad till energi – och att den sannolikt är temporär. Men så länge oljepriset ligger kvar på höga nivåer får centralbankerna utrymme att avvakta, vilket bidrar till en mer ryckig marknad.
Hur agerar ABG Private Banking i portföljerna i ett sådant här läge?
Vi gör inga större taktiska förändringar baserat på kortsiktiga nyhetsflöden. I stället handlar det om att hålla fast vid en genomtänkt allokering och justera i marginalen. Värderingarna har kommit ned, samtidigt som vinstbilden i stora drag håller ihop. Det talar för en fortsatt konstruktiv syn på risktillgångar – men med ökad selektivitet och fokus på bolag med stabila kassaflöden och god prissättningsförmåga.
Rapportperioden för Q1 drar igång – hur viktig blir den i det här läget?
Den blir central. Marknaden är just nu tydligt makrodriven, men i slutändan är det vinsterna som avgör riktningen. Vi kommer att lägga särskild vikt vid bolagens kommentarer kring efterfrågan, kostnadsutveckling och påverkan från högre energipriser. Effekterna av den senaste tidens oljeprisuppgång lär vara begränsade i Q1, men signalerna inför Q2 blir desto viktigare.
Givet läget – vilka sektorer och idéer ser ni som mest intressanta?
Banksektorn framstår som särskilt intressant i det här klimatet. Stigande korta räntor är generellt positivt för räntenettot, inte minst via högre inlåningsmarginaler och avkastning på eget kapital. Vi ser potential för upprevideringar av vinstestimaten om räntenivåerna biter sig fast. I det sammanhanget framstår SHB och Swedbank som relativt mest räntekänsliga bland storbankerna.
För investerare med högre riskaptit ser vi även möjligheter i nischbankssegmentet. Sektorn har haft en svag kursutveckling trots relativt stabila estimat, vilket har pressat värderingarna och förbättrat det riskjusterade caset inför rapportperioden.
Som kund hos oss kan du ta del av ABGSC:s senaste nischbanksanalys här.
Prata med din rådgivare om vilka aktier som kan vara intressanta just nu.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Swedbank investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 19 mars 2026 06:32. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Svenska Handlesbanken (SHB) investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 19 mars 2026 06:33. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Artiklar
Oljeanalytiker: Oljeaktier brukar toppa tidigt när oron slår till
Energimarknaden står i fokus efter de kraftiga rörelserna i oljepriset de senaste dagarna. Historiskt har oljeaktier ofta stigit snabbt när oron ökar – men också toppat tidigt. ABGSC:s oljeanalytiker John Olaisen förklarar hur sektorn brukar reagera och vad investerare kan lära av tidigare perioder av geopolitisk oro.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra sektorkommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Konflikten mellan USA, Israel och Iran har satt energimarknaden i tydligt fokus hos investerare. Under helgen steg Brentoljan kraftigt. Historiskt har dock oljepriset ofta reagerat snabbast i början av konflikter. Erfarenheten visar också att oljeaktier tenderar att toppa tidigt i sådana perioder – något som fått ABGSC:s energianalytiker att bli mer selektiva i sektorn.
Oljan rusar när geopolitiken eskalerar
De senaste dagarna har oljepriset stigit kraftigt efter den militära eskalationen i Mellanöstern. Brentoljan handlades under helgen (7-8 mars) upp mot 110 dollar per fat och var under måndagen tillfälligt uppe och noterade nästan 120 dollar, innan priset föll tillbaka mot omkring 100 dollar på eftermiddagen. På tisdagsmorgonen handlas oljepriset under 90 dollar – ett tydligt exempel på den extrema volatiliteten efter de senaste dagarnas kraftiga rörelser.
Bakgrunden är en kombination av geopolitisk risk och tillfälliga störningar i utbudet. Flera producenter i regionen har dragit ned produktionen samtidigt som transporter genom Hormuzsundet – världens viktigaste oljeled – blivit kraftigt störda. Normalt passerar mer än 15 miljoner fat olja per dag genom sundet, motsvarande omkring 30 procent av all sjöburen oljehandel.
Produktionen i regionen har också minskat temporärt:
- Irak har stängt ned upp till cirka 1,5 miljoner fat per dag
- Kuwait har minskat produktion och raffinering
- ADNOC i Förenade Arabemiraten har dragit ned offshoreproduktionen
- Qatar har pausat LNG-produktion
Sammantaget har den globala oljemarknaden snabbt gått från ett överskott till ett underskott, enligt ABGSC:s analys.
Historien visar ett tydligt mönster
Trots de dramatiska rubrikerna är historien relativt tydlig när det gäller hur energimarknaden brukar reagera. ABGSC:s energianalytiker John Olaisen, som har följt olje- och oljeservicebolag sedan slutet av 1990-talet och under många år varit topprankad i branschundersökningar, pekar på tre större konflikter i Mellanöstern under de senaste 50 åren.
- Den iranska revolutionen och Iran–Irak-kriget
- Kuwaitkriget 1991
- Irakkriget 2003
Mönstret är förvånansvärt likartat.
– Rädslan är som störst innan eller precis när de första bomberna faller – även om konflikten sedan drar ut på tiden, säger John Olaisen.
I samtliga fall steg oljepriset snabbt i början av krisen, men stabiliserades eller föll tillbaka när marknaden började prisa in ny produktion från andra länder eller en lösning på konflikten.
Även oljeaktier har följt samma mönster: de överpresterar tidigt – men tenderar sedan att underprestera när prisrallyt klingar av.
Världen klarar sig utan iransk olja
Ett viktigt skäl till att marknaden ofta stabiliseras relativt snabbt är att bortfallet från Iran är begränsat i ett globalt perspektiv. Iran exporterar omkring 2,5 miljoner fat oljeekvivalenter per dag, vilket är en relativt liten del av den globala produktionen. Dessutom finns ledig kapacitet i OPEC+ och möjlighet att öka produktionen från andra länder.
Den enskilt viktigaste riskfaktorn är Hormuzsundet, genom vilket en stor del av världens olje- och gasexport passerar, liksom betydande flöden av gödsel och aluminium.
– Om Hormuzsundet stängs faller 16–20 miljoner fat per dag bort från marknaden. Då talar vi om en verklig energikris, säger John Olaisen.
Ett annat sätt att sätta prisnivån i perspektiv är det som kallas global oil burden – hur stor del av världens BNP som går till oljeinköp. Med ett Brentpris kring 100 dollar motsvarar oljekostnaden ungefär 3,3 procent av global BNP, vilket historiskt inte är särskilt högt. Under perioder som början av 1980-talet låg motsvarande nivå betydligt högre.
Global oljebörda (oljekostnader, % av global BNP)

Källa: ABGSC, IMF, IEA
Tumregler:
+/–10 USD i oljepriset ≈ 0,15 procentenheter påverkan på global BNP
+/–10 USD i oljepriset ≈ 0,20 procentenheter påverkan på global inflation
Investerares viktigaste lärdom
Den viktigaste slutsatsen för investerare är att energisektorn ofta reagerar snabbare än själva konflikten utvecklas.
– Historien visar att man ofta bör sälja oljeaktier tidigt i en sådan här konflikt, säger John Olaisen.
Det är också en av förklaringarna till att ABGSC under den senaste veckan har sänkt rekommendationer på flera bolag i sektorn. När geopolitiken driver oljepriset uppåt tenderar värderingarna snabbt att bli mer ansträngda, samtidigt som risken ökar för att priset normaliseras när den initiala chocken lagt sig.
Ett energibolag med stark kassaflödesprofil
Samtidigt finns fortfarande enskilda bolag där risk/reward bedöms vara attraktiv. Ett av ABGSC:s toppval i sektorn är det norska offshoreplattformsbolaget Energy Holdings, som nyligen bildades genom sammanslagningen av SeaBird och Energy Drilling. Aktien är upp 4 procent den senaste veckan och drygt 11 procent i år.
Bolaget är en nischaktör inom så kallade tender rigs, en typ av offshoreplattformar som används vid produktionsborrning. Marknaden är liten – globalt finns bara ett tjugotal enheter – och domineras av ett fåtal aktörer.
Efter sammanslagningen har bolaget:
- sex tender rigs
- två seismikfartyg
- mycket låg skuldsättning
- en orderbok på omkring 466 miljoner USD
Enligt ABGSC:s prognoser väntas bolaget generera ett fritt kassaflöde motsvarande nästan 20 procent av börsvärdet under 2026, samtidigt som direktavkastningen kan närma sig 14 procent.
– Tender rig-marknaden opererar i dag nära full kapacitet, och vår bedömning är att Energy Holdings har mycket stark kassaflödespotential de kommande åren, säger John Olaisen.
Vad betyder detta för investerare
Energimarknaden reagerar ofta snabbt när geopolitiken eskalerar, och den senaste tidens oljeprisrally är inget undantag. Historien visar dock att sådana rörelser ofta kulminerar tidigt i konflikter – något som gör att investerare bör vara försiktiga med att jaga oljeaktier efter den första uppgången.
Samtidigt finns fortfarande selektiva möjligheter i sektorn, särskilt i bolag med starka kassaflöden och begränsad balansräkningsrisk.
Vill du diskutera energimarknaden och hur den kan påverka din portfölj är du välkommen att kontakta din rådgivare.
Top Picks från ABG Private Banking
Ta del av utvalda aktierekommendationer och analyser genom vårt nyhetsbrev Top Picks.
Sektorkommentarerna ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
Energy Holdings, investeringsrekommendationen distribuerades till ABGSC AB:s kunder första gången 6 mars 2026 16:59. Rekommendation, historik och information om eventuella intressekonflikter hittar du här.
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Investeringschefen: Tre skäl för aktier även 2026
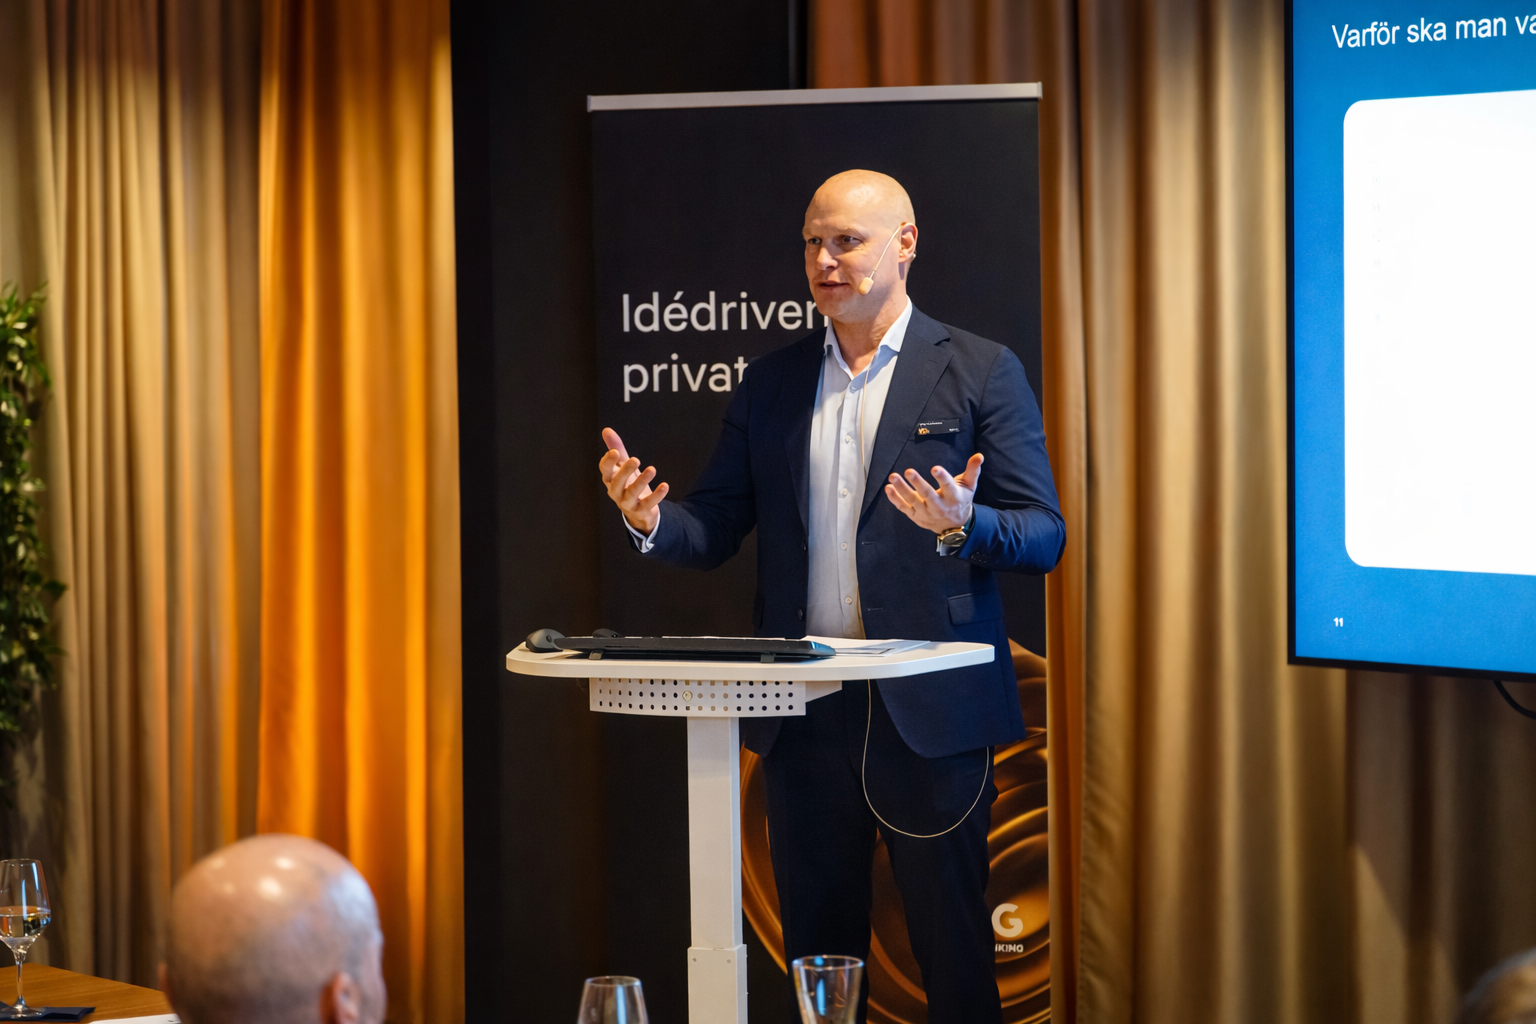
2026 ser ut att få goda förutsättningar för både vinster och investeringar. Det var huvudbudskapet på ABG Private Bankings fullsatta event Investeringsåret 2026 i förra veckan, med fokus på makro, portföljpositionering och aktiecase.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
ABG Private Banking arrangerade i förra veckan ett fullsatt event med fokus på Investeringsåret 2026. Kvällen inleddes med geopolitik och makro med vår makrostrateg Hans Peterson, följt av portfölj- och investeringstankar från vår investeringschef Jonas Andersson.
I sin presentation sammanfattade Jonas Andersson tre huvudskäl till varför han anser att investerare fortsatt bör vara exponerade mot aktiemarknaden: en AI-driven produktivitetsboom som lyfter vinsterna, värderingar som trots uppgångar fortfarande är rimliga – och breda stimulanser via både finans- och penningpolitik.
– Räntesänkningar i en växande ekonomi är historiskt ett mycket bra klimat för både vinster och investeringar. Sammantaget talar mycket för att 2026 kan bli ett bra börsår.
Han pekade också på att automatisering och AI successivt stärker bolagens lönsamhet, samtidigt som marknadens underliggande styrka talar för att se nedställ som möjligheter.
– En bull market dör sällan av ålder – den stoppas oftast av centralbankerna. Så länge vi har räntesänkningar i en växande ekonomi tycker jag man ska se nedgångar som köptillfällen.
Under kvällen presenterade även ABGSC:s analyschef Sten Gustafsson styrkan i ABGSC:s aktieanalys – med över 400 bolag under bevakning i Norden – och lyfte två konkreta aktiecase inom medtech-sektorn som han gillar just nu. Ett av dessa är strålterapibolaget Elekta.
Strålterapibolaget Elekta befinner sig i en fas av successivt förbättrade finansiella resultat, drivet av en attraktiv underliggande marknad för strålterapi, en starkare och mer konkurrenskraftig produktportfölj samt ett omfattande kostnads- och effektiviseringsprogram. Tillväxten stöds både av en kommande ersättningscykel av äldre linjäracceleratorer i mogna marknader och av ett stort behov av nyinstallationer i tillväxtmarknader.
Nya högpresterande CT-styrda linacs (linjäracceleratorer) med förbättrad bildgivning och mjukvara möjliggör online-adaptiva behandlingar, samtidigt som uppgraderingar av befintliga Versa HD-system sänker investeringsbarriärer och stärker marginalprofilen. Sammantaget ser ABGSC goda förutsättningar för både tillväxt och tydlig marginalexpansion de kommande åren.
Elekta i korthet:
- Strålterapimarknaden väntas växa 6–8 procent per år – strukturell medvind.
- EBIT-marginal väntas stiga till ca 14 procent på några års sikt, stött av bruttomarginallyft och kostnadsbesparingar.
- Omstruktureringsprogram ska spara >500 MSEK årligen.
- Aktien handlas till en omotiverad rabatt mot historiska multiplar och sektorkollegor.
- ABGSC rekommenderar KÖP med riktkurs 90 SEK.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Elekta, investeringsrekommendationen distribuerades till ABGSC AB:s kunder första gången 26 november 2025 17:34. Rekommendation, historik och information om eventuella intressekonflikter hittar du här.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Techrapporter i fokus för börshumöret
Rapportsäsongen tar fart och sentimentet är känsligt. Vi tar pulsen på flöden och riskaptit med Lars Hallström, senior aktiemäklare på ABGSC.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Efter en vecka präglad av storpolitik kan fokus nu åter skifta mot bolagen och marknaden. Rapportsäsongen tar fart på allvar med tunga besked från både globala techjättar och svenska storbolag. I USA rapporterar bland andra Apple, Amazon, Microsoft, Meta och Tesla, medan svenska investerare får rapporter från Atlas Copco, Sandvik, Volvo samt storbankerna SEB, Swedbank och Nordea.
En nyckelfråga är om de stora teknikbolagen fortsätter att hålla uppe investeringstakten inom artificiell intelligens, datacenter och halvledare. Samtidigt väntar räntebesked från Fed senare i veckan, tillsammans med viktig makrostatistik från Europa och Norden.
Börsåret 2026 har inletts starkt, men marknadshumöret är fortsatt känsligt och rörelserna kan bli snabba vid nya signaler.
Vi tar pulsen på flöden, riskaptit och positionering med Lars Hallström, senior aktiemäklare på ABGSC.
Vi har ATH på flera börser samtidigt som guld- och silverpriser rusar och den geopolitiska oron är hög. Hur upplever du riskaptiten bland dina kunder just nu – försiktig, balanserad eller fortsatt offensiv?
– Jag skulle säga att riskaptiten ligger någonstans mellan balanserad och fortsatt offensiv. Förvaltare med fokus på Sverigefonder funderar mycket på om bank kan fortsätta att outperforma ytterligare ett år, samt hur mycket av den cykliska återhämtningen som redan är inprisad i verkstadsbolag som Volvo, Sandvik och SKF.
I USA ser vi en tendens till att uppgången breddas bortom tech, och samma tema börjar synas även i Norden och Sverige. Förra årets förlorare har i flera fall blivit vinnare i år – Atlas och Alfa Laval är exempel på bolag som underpresterade 2025 men gått starkt hittills i år.
Europa generellt, och Sverige i synnerhet, kan också gynnas av rotation ut ur amerikanska aktiefonder. USD/SEK och USD/EUR handlas nära fyraårslägsta. Med fortsatt utflöde ur svenska och nordiska småbolagsfonder, men inflöden till breda Sverigefonder, kan dessa bli marginalköpare av svenska small caps under året. Svenska småbolag – inklusive fastigheter – gynnas dessutom av att svensk BNP väntas växa runt 3 procent i år.
Hur viktigt blir techbolagens besked om fortsatta AI- och datacenterinvesteringar för börshumöret, och vad skulle marknaden tolka som ett varningstecken?
– Det viktigaste för techbolagen är att tillväxttakten i cloud-verksamheten inte tappar fart. Jämförelsetalen börjar bli tuffare och det kan bli svårt att fortsätta leverera runt 30 procents tillväxt på årsbasis.
Om tillväxten sjunker riskerar de mycket stora investeringarna (CAPEX) att ifrågasättas. Nivån på CAPEX är samtidigt helt avgörande för chip-tillverkare och för alla underleverantörer till datacenterindustrin. Här finns därför tydliga kedjeeffekter mellan rapporterna.
Hur tycker du att investerare bör vara positionerade givet värderingar, konjunktur och geopolitik? Finns det sektorer som sticker ut som mer intressanta respektive mer riskfyllda?
– Givet att marknaden är så nyckfull tycker jag det är rimligt att vara diversifierad mellan sektorer. Bank och verkstad kan exempelvis kompletteras med inslag av fastigheter, konsument och small caps.
Om kapital fortsätter att söka sig tillbaka till Europa är det sannolikt de största bolagen som gynnas först, via flödeseffekter och stark utdelningskapacitet. Samtidigt är det inte orimligt att Sverigefonder successivt ökar exponeringen mot fastigheter, konsument och småbolag längre fram under året.
En annan potentiell köpare av svenska small caps – inklusive fastigheter – är utländska investerare. Svensk BNP-tillväxt runt 3 procent sticker ut mot ett EU-snitt på omkring 1 procent, vilket kan göra svenska bolag mer attraktiva internationellt.
Ta kontakt med din rådgivare för en genomgång av vilka aktier som passar din portfölj just nu.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
ABG Private Bankings rådgivare: Buy the dip lever – trots geopolitisk oro
Börsåret 2026 har inletts starkt, men den geopolitiska temperaturen har snabbt skruvats upp. Med stigande osäkerhet och en stundande rapportsäsong ställs investerare inför nya vägval. ABG Private Bankings rådgivare Max Wijkander delar sin syn på hur man bör agera.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Efter en stark start på börsåret har marknadshumöret snabbt svängt. Under helgen trappades de geopolitiska spänningarna upp efter att president Trump hotat flera EU-länder med strafftullar, sedan de tagit ställning för Danmarks suveränitet i Grönlandsfrågan. Måndagens handel präglades av ett tydligt risk-off-läge med fallande aktieterminer, stigande priser på guld och energi samt visst nedåttryck på marknadsräntorna – dock utan panikartade rörelser. Stockholmsbörsen föll omkring 2 procent under dagen, men är trots det fortsatt upp nära 2 procent hittills i år. Exporttunga bolag pressades, medan försvarsbolag fortsatte uppåt och gruv- och metallsektorn fick stöd av stigande priser på guld och silver.
Mot denna bakgrund frågar vi ABG Private Bankings rådgivare Max Wijkander hur han ser på marknadsläget.
Efter en stark inledning på 2026 har geopolitiken triggat en börsrekyl. Hur ska man resonera som investerare i det här läget?
Min syn är att den här typen av turbulens sällan är över på en dag, vilket gör att jag råder kunderna att inte använda upp hela kassan direkt. Samtidigt ser jag inte detta som början på någon strukturell björnmarknad. Fortsätter oron under en period tycker jag det är rimligt att successivt börja använda delar av likviditeten – jag tror fortsatt på att ”buy the dip” är rätt strategi.
Vi har sett liknande mönster tidigare, inte minst under tulloron i våras. Historiskt har Trump visat sig vara lyhörd om marknadsreaktionerna blir för kraftiga. Det krävs mer än några dagars nedgång, men vid en tydligare eskalering tror jag att tongångarna kan mildras, vilket ofta ger börsen en studs uppåt. Dessutom är det inte orimligt med en korrigering efter den starka period vi haft – snarare något man bör vara mentalt förberedd på.
Rapportsäsongen inleds i veckan – vad tycker du att investerare ska ha särskilt fokus på?
Inför rapportperioden tycker jag att många verkstadsbolag känns ganska fullvärderade, vilket gör dem mer sårbara för besvikelser. Däremot ser jag fortsatt goda förutsättningar för bolag kopplade till mining. Med flera metaller på historiskt höga nivåer ser utsikterna attraktiva ut inför 2026.
Fastighetssektorn är ett annat område där jag tror på en revansch. Räntorna har kommit ned samtidigt som hyrorna stigit, vilket bör kunna ge en tydlig vinsttillväxt per aktie de kommande åren. Vi har också valt att investera i europeiskt försvar, som sannolikt gynnas om Europa vill minska sitt beroende av USA.
Bankerna lär leverera stabila rapporter och kan få visst stöd om konjunkturen tar fart. Kursmässig potential på uppsidan känns dock mer begränsad från dagens nivåer, men med höga direktavkastningar och återköp bör totalavkastningen ändå bli fullt acceptabel.
Hur ser du på Stockholmsbörsen 2026 som helhet – och vilka sektorer föredrar du?
Vi är fortsatt positiva till 2026 och jag räknar med att börsen kan stiga över 10 procent på helåret. Inledningsvis föredrar jag large cap och värdebolag, men jag ser goda förutsättningar för att småbolag ska få en tydlig revansch längre fram under året. Därför tycker jag att man redan under våren bör börja öka exponeringen mot utvalda småbolag.
Särskilt intressant tycker jag att konsumentrelaterade bolag ser ut, i takt med att hushållens köpkraft gradvis förbättras. Läkemedelssektorn framstår också som attraktiv – relativt lågt värderad och med defensiva egenskaper som kan fungera väl i en mer osäker marknadsmiljö.
Prata med din rådgivare om vilka aktier som kan vara intressanta just nu.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.