Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Inledningen av 2026 har varit allt annat än lugn. Ett öppet ordkrig mellan Trumpadministrationen och Fed-chefen Jerome Powell, våldsamma protester i Iran och nya geopolitiska spänningar i både Latinamerika och Europa har präglat nyhetsflödet. Ändå har börserna tagit det hela med relativt gott mod. Hur ska man som investerare tolka signalerna? ABG Private Bankings investeringschef Jonas Andersson resonerar kring marknadsreaktionerna och sin syn framåt.
Ett öppet bråk mellan Trumpadministrationen och Fed-chefen Jerome Powell har tagit stor plats i nyhetsflödet – hur påverkar det marknaden och synen på penningpolitikens oberoende?
Min spontana reaktion är att Trumps agerande är både klantigt och otaktiskt, medan Powell har hanterat situationen professionellt genom att tydligt stå upp för Fed och dess oberoende. Trumps utspel ska snarare ses i ett politiskt sammanhang, där han vill visa handlingskraft inför mellanårsvalet och peka ut tydliga motståndare.
Eftersom Powells mandat ändå löper ut i maj hade det i praktiken räckt för Trump att fokusera på att utse en efterträdare. Min bedömning är att Fed fortsätter agera som den oberoende institution den är, trots politiska påtryckningar. Marknadens reaktion är också talande. Den amerikanska tioårsräntan har varit stabil och förväntningarna om två räntesänkningar i år ligger kvar. Det tyder på att investerare i nuläget inte ser någon akut politisering av penningpolitiken.
Vi har haft exponering mot guld i våra portföljer sedan start, just som skydd mot politisk och monetär osäkerhet. Även efter uppgången på omkring 65 procent under 2025 ser vi fortsatt skäl att behålla exponeringen. Resonemanget utvecklas i våra senaste utgåvor av The Navigator, ABG Private Bankings strategi- och allokeringsrapport.
Geopolitisk oro tilltar på flera håll i världen, men börserna har ändå hållit emot – hur går det egentligen ihop?
Geopolitik är notoriskt svår att prissätta. Marknader reagerar ofta först när händelser får tydliga och mätbara ekonomiska konsekvenser – via energi, handel eller finansiella flöden. Ta Venezuela som exempel. Landet har stora oljetillgångar, men produktionen har fallit kraftigt de senaste 20 åren. Även om USA nu tydligare markerar enligt Monroe-doktrinen är den direkta påverkan på oljemarknaden begränsad, särskilt i ett läge där vi redan ser ett visst globalt utbudsöverskott under 2026.
Samtidigt pågår ett större geopolitiskt skifte i bakgrunden. Kinas handel med Sydamerika har fördubblats det senaste decenniet och passerat USA:s, vilket skapar spänningar men inte nödvändigtvis omedelbara marknadsreaktioner. Att börserna håller uppe beror också på att investerare just nu fokuserar mer på konjunktur, vinster och likviditet än på geopolitisk retorik. Med det sagt är det svårt att se att den geopolitiska risken minskar under 2026.
Sammantaget, med politisk turbulens och ökade geopolitiska spänningar – påverkar det din marknadssyn för 2026?
Nej, inte i det stora hela. Snarare kan den här typen av händelser skapa köptillfällen. De grundläggande faktorer vi lyfte i vår senaste strategi- och allokeringsrapport The Navigator är till stor del intakta: hög produktivitet, stödjande finans- och penningpolitik, god vinsttillväxt och bibehållna värderingsmultiplar.
Givet de antagandena ser vi fortsatt potential i amerikanska aktier och bedömer att S&P 500 kan nå indexnivån 8 000 under 2026 (6977 per stängning den 12 januari 2026). Samtidigt finns förutsättningar för att konjunkturen kan överraska på uppsidan, vilket skulle gynna mer konjunkturkänsliga regioner som Norden. Därför är vi också positiva till nordiska aktier i det här skedet.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Brantare räntekurva i sikte när politiken tar över
Marknaden utgår från att ränteläget i Sverige är stabilt och att Riksbanken är färdig. Vår bedömning är att riskbilden är mer snedfördelad än så, där finanspolitiska beslut och tekniska inflationseffekter kan få större genomslag än vad som i dag är inprisat. Johan Hallgren, senior investment manager på ABG Private Banking, går igenom ränteutsikterna inför 2026 och hur det påverkar kredit- och ränteexponeringen i portföljen.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
När vi går in i 2026 råder ett ovanligt lugn på den svenska räntemarknaden. Riksbanken har parkerat styrräntan på 1,75 procent och marknadens prissättning signalerar att sänkningscykeln är avslutad. Konsensus är att vi befinner oss nära jämviktsräntan. Men under ytan finns en tydlig asymmetri: medan marknaden prisar status quo, skapar den kommande finanspolitiken en matematisk effekt som kan tvinga Riksbanken att agera.
Matpriserna utgör en stor del av inflationskorgen, och den sänkta matmomsen 2026 innebär att inflationen kommer att sjunka rent mekaniskt. Centralbanker brukar normalt ”se igenom” politiskt drivna engångseffekter, men effekten här är så pass stor att inflationen tillfälligt kan försvinna helt. Om inflationen faller snabbt kan trycket på Riksbanken bli betydande – även om marknaden just nu utgår från att räntan ligger fast.
Samtidigt drar finanspolitiken åt motsatt håll. Sverige går in i en period av ökade budgetunderskott för att finansiera infrastruktur och försvar. Det innebär att Riksgälden kommer att öka utbudet av obligationer kraftigt under 2026. Ett större utbud riskerar att pressa upp de långa räntorna, när investerare kräver mer betalt för att absorbera volymerna. Resultatet: en brantare kurva, där korta räntor hålls nere av låg inflation – medan långa räntor stiger av ökat utbud.
Kreditspreadarna är historiskt tajta, vilket ger begränsad ersättning för bred risk i High Yield. Samtidigt är bolagsrapporterna starka, affärsklimatet robust och konkursrisken låg i en miljö präglad av mjuklandning och statliga stimulanser. Fokus skiftar därmed från ytterligare spreadkompression till att säkra stabil carry i konjunkturgynnade bolag.
Vår syn och positionering
Kreditspreadarna är fortsatt tajta och en dominerande del av totalavkastningen kommer från den underliggande räntan, vilket gör att ”klivet upp” i hög kreditrisk inte betalar sig lika bra som historiskt. Vi fokuserar därför på att bygga avkastning via en stabil räntebas och selektiva kreditval.
• Räntor: 2–4 års löptider
• Investment Grade: konstruktiv syn
• High Yield: selektivitet nödvändig
• Hybridkapital: bank före High Yield
Marknaden tror att räntan i Sverige är färdigsänkt. Vi ser en matematisk sannolikhet för att Riksbanken kan tvingas agera ytterligare – samtidigt som finanspolitiken och obligationsutbudet talar för en brantare kurva. I kreditmarknaden fokuserar vi på stabil carry och selektiva val, då dagens spreadar lämnar små marginaler för misstag.
Johan Hallgren, senior investment manager ABG Private Banking
Texten hämtad ur senaste The Navigator nr 4 Vintern 2025/2026
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Marknadsutblick 2026: AI, räntor och börs
Flera makroekonomiska pusselbitar faller nu på plats. Fallande räntor, mer expansiv finanspolitik och fortsatt höga AI-investeringar stärker förutsättningarna för bredare tillväxt och stigande vinster. ABG Private Bankings investeringsteam bedömer därför att 2026 kan bli ett mer robust börsår än vad dagens prognoser indikerar.
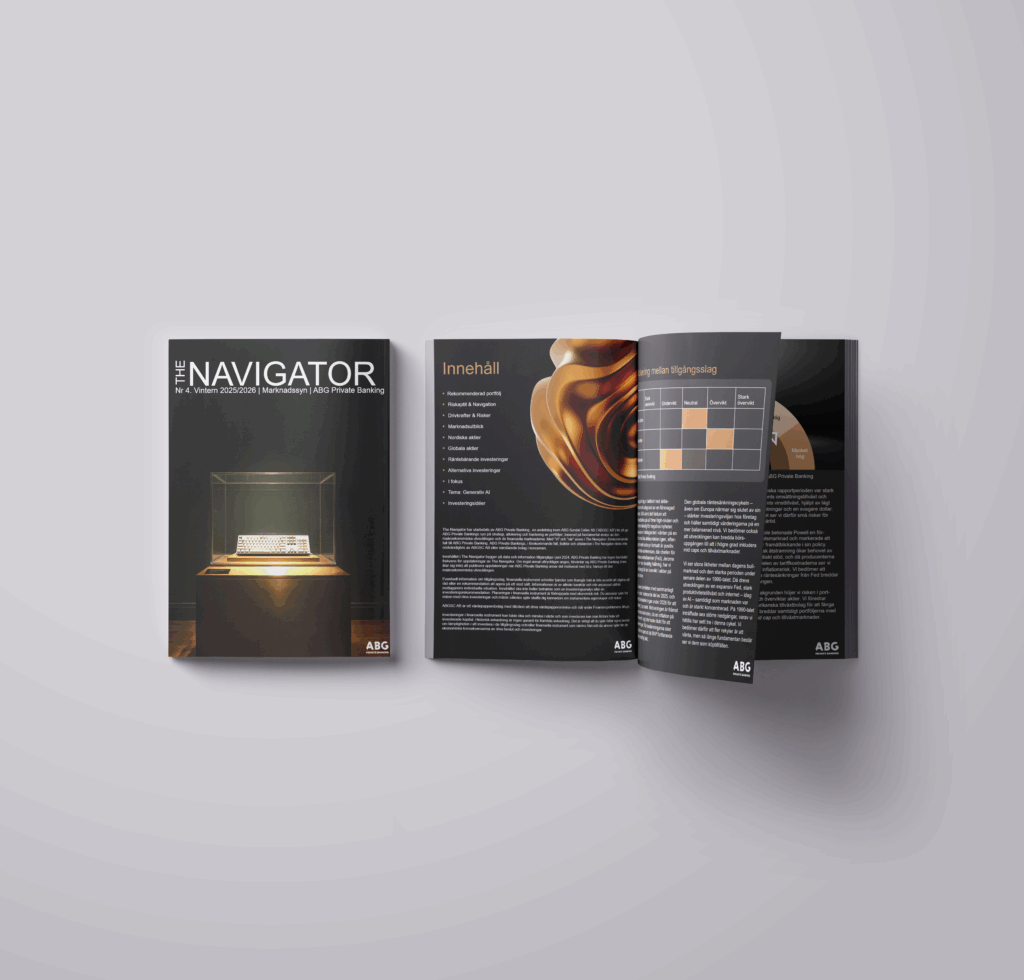
Nedan följer ett utdrag ur The Navigator nr 4, Vintern 2025/2026, ABG Private Bankings återkommande strategi- och allokeringsrapport.
De senaste månaderna har vi sett flera skiften som lägger grunden för att 2026 kan bli ett mycket starkt börsår. AI var det dominerande temat under 2025 och även om vi nu sett en korrigering i teknologirelaterade aktier är den långsiktiga trenden intakt. Frågan om huruvida det finns en bubbla är mindre relevant i det korta perspektivet. Precis som under interneteran rör vi oss från idéstadiet till lönsamma, skalfördelade produkter – och selektivitet kommer att spela en allt större roll. AI-bolag förblir en av nycklarna även under 2026.
En möjlig följdeffekt av AI är att jobbtillväxten förblir dämpad trots i grunden stabil tillväxt. Ett sätt att beskriva konjunkturen är som K-formad: företagens lönsamhet stiger medan kostnaden för arbete ligger still. Kombinationen av hög produktivitet och stigande marginaler är gynnsam för börsen, och kan bli en central kraft 2026.
Det politiska trycket på finanspolitiken pekar i mer expansiv riktning. Trump har tydligt signalerat det, och valet av en socialistisk borgmästare i New York kan ses som en reaktion på att vanliga hushåll upplever att deras ekonomi inte går ihop. Inför mellanårsvalet 2026 finns dessutom motiv för en fortsatt aktiv finanspolitik. Redan idag är USA:s policyinriktning stimulerande via bland annat Trumps prestigebudget Big Beautiful Bill.
Även globalt finns stöd för lättare finanspolitik. Kina brottas med fastighetsproblem, överkapacitet och deflation – vilket ger incitament för fler stimulanser. Europa fortsätter sin infrastrukturs- och försvarssatsning. Historiskt har kombinationen av expansiv finanspolitik och lätt penningpolitik sammanfallit med starka börsperioder.
På räntesidan är bilden likartad. Centralbankerna saknar skäl att höja och sannolikheten för ytterligare räntesänkningar i USA har ökat. Normaliseringen av styrräntorna fortsätter, och en sannolikt mer duvaktig Fed-chef tillträder 2026. I dagens inflationsmiljö finns utrymme för lägre räntor.
Lätt finanspolitik, fallande räntor och höga AI-investeringar skapar en alltmer stabil grund för högre tillväxt. Konjunkturutsikterna ljusnar och recessionstemat har i praktiken försvunnit ur diskussionen. USA växer i dagsläget med 3,5 procent och vår bedömning är att prognoserna kan vara i underkant.
Efter ett år med svagt konsumentförtroende och trög utveckling inom detaljhandel och sällanköpsvaror skapar lägre räntor, expansiv politik och låga råvarupriser nu på bred front en tydlig och välbehövlig medvind för konsumtionen. Det talar för att fler sektorer kan bidra positivt i vad som ser ut att bli ett robust och konstruktivt börsår 2026.
Investeringsteamet på ABG Private Banking
Läs senaste Navigator
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Regionala skillnader präglar börsutsikterna 2026
Börsåret 2026 närmar sig i ett läge där räntor, politik och geopolitik drar åt olika håll. Samtidigt finns tydliga regionala skillnader i tillväxt, vinstutveckling och riskaptit. ABG Private Bankings rådgivare Tobias Bergman ger sin bild av marknadsläget och presenterar även ett Top Pick inför 2026.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Intervju med Tobias Bergman, rådgivare på ABG Private Banking
Vad är aktuellt för en rådgivare på ABG Private Banking just nu?
Arctic Falls AB har nyligen noterats på Nasdaq First North Growth Market. ABG Sundal Collier agerade Sole Global Coordinator och Bookrunner i erbjudandet, och i samband med transaktionen gavs även ABG Private Banking-kunder möjlighet att delta.
Vad kan vi förvänta oss av IPO-marknaden framåt?
Vi ser en bra aktivitet på marknaden och 2026 ser lovande ut med en välfylld pipeline. Många bolag av god kvalitet förbereder sig nu för marknaden igen, vilket gör att vi kan fortsätta erbjuda våra ABG Private Banking-kunder access till intressanta transaktioner.
Hur ser du på börsen just nu utifrån det makroekonomiska läget?
Europa visar tydliga tecken på stabilisering, med inköpschefsindex runt 50 och en räntekurva som signalerar ett gradvis ljusare konjunkturläge. I USA är bilden fortsatt konstruktiv. Vinstutvecklingen är stark, tillväxten hög och utsikterna för lägre räntor under 2026 ger stöd åt både värderingar och riskaptit, även om marknaden är känslig för kortsiktiga ränterörelser.
I Kina går återhämtningen i realekonomin trögare, särskilt inom konsumtion och fastigheter. Samtidigt är börsbilden mer nyanserad, med selektiva möjligheter i takt med stimulanser, stabilare industridata och attraktiva värderingar.
Finns det regioner eller sektorer som sticker ut i den här miljön?
I den här miljön ser vi tydligast triggers i USA, där stark vinstutveckling kombineras med utsikter om lägre räntor, potentiella avregleringar och skattesänkningar. Tillsammans ger det ett fortsatt gott stöd för aktiemarknaden, trots högre värderingar.
Europa gynnas av förbättrade konjunktursignaler och expansiv finanspolitik, med särskilt stöd till cykliska sektorer samt banker kopplade till infrastruktur- och försvarssatsningar. Tillväxtmarknader utvecklas mer selektivt, men attraktiva värderingar och stabilare makrodata ger stöd i vissa regioner.
Har du något spännande Top Pick inför 2026?
Ett bolag vi följer är investmentbolaget Kinnevik, som går in i 2026 med en mer renodlad portfölj och flera kärninnehav som kan bli aktuella för exit redan under 2026. Bolaget har en stor kassa, vilket ger flexibilitet, och handlas till en betydande och omotiverat stor rabatt mot substansvärdet.
Samtidigt ska man vara medveten om att investmentbolag innebär specifika risker – även om portföljen ger viss spridning påverkas värderingen av ett mindre antal onoterade innehav, där transparensen är begränsad. ABGSC:s analytiker har rekommendationen Köp med riktkursen 108 SEK.
Diskutera med din rådgivare hur exponering mot USA, Europa och selektiva tillväxtmarknader kan balanseras i portföljen.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Kinnevik investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 8 oktober 2025 07:09. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Artiklar
Mäklardesken pekar ut två case för hösten
I studion hos ABG Private Banking förklarar ABGSC:s Lars Hallström varför USA:s räntesänkningscykel driver flödena, varför OMXS30 kan bryta upp före årsskiftet och vilka två aktier han ser som mest intressanta just nu.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Året började med fördel Europa. Under våren svängde det – USA tog ledningen när räntesänkningar och AI-drivet teknikmomentum drev börserna. Att september, normalt en svag månad, slutade på nya årshögsta i USA pekar mot ett piggt Q4. Det säger Lars Hallström, senior aktiemäklare på ABGSC, i ett studiosamtal på ABG Private Banking.
– Riskaptiten är god – om än mer selektiv. Investerare väljer kvalitet och storlek framför bredd.
Den amerikanska räntesänkningscykeln är den tydligaste drivkraften just nu. Det är den som håller köparna aktiva.
Värderingarna i Sverige och Europa ter sig rimliga i ett relativt perspektiv: storbolag premieras, småbolag handlas på högre multiplar. OMXS30 kring 16–17 gånger, det breda indexet närmare 18. Samtidigt är mixen ovanlig – defensivt svagt trots mjukare makro, medan cykliskt (inte minst banker) stått emot. Lars Hallström lyfter fram att den senaste tiden har riskpremien i läkemedel sjunkit, energi kommit tillbaka och försvarsaktier tappat momentum.
– Jag tror OMXS30 sätter nytt årshögsta före årsskiftet. Flödena är starka och storbolagen drar, även om ledaraktierna kan skifta.
På frågan om varför fastigheter går svagt trots fallande räntor, lyfter Lars Hallström fram de operationella motvindarna: stigande vakanser och svag nettouthyrning. Kontor är tuffast och kan bottna först om 6–9 månader, medan logistik och vissa specialfastigheter – exempelvis hotell – ser intressantare ut på vägen. Kurserna kan vända före siffrorna, men strukturellt krävs att vakanser slutar stiga.
Inför Q3-rapporterna väntar Hallström inga större överraskningar i bank eller verkstad. Snarare är risken att verkstadssektorn, som nu handlas över P/E 20x, redan prisar in mycket av 2026. På plussidan pekar han mot konsumentinriktade sällanköpsvaror 2025: lättare jämförelsetal, reallöneökningar och lägre räntor kan ge revansch för bolag som dominerat förlorarlistan de senaste åren.
Inför Q3 har relativt få bolag vinstvarnat. Vinstförväntningarna justeras löpande och många bolag ’tonar ned’ inför kvartalsslut – kursreaktionerna kommer därför tidigare i processen, säger Lars Hallström i ABG Private Bankings studiosamtal.
Hur ser du på risken att värderingen i Mag 7 och AI-sektorn är en bubbla?
– Det är svårt att säga. Men när vd:arna i de största amerikanska techbolagen konfronteras med höga vinstförväntningar för nästa år och framåt, backar de inte. De tonar inte ned momentum – tvärtom signalerar de stark tro på vinstutvecklingen. Även om vi har kommit en bit är min känsla att vi inte står inför en bubbla som spricker här och nu.
Två case Lars Hallström gillar just nu:
Investor – bred, högkvalitativ exponering mot Stockholmsbörsen, cirka 15 procent substansrabatt (över femårssnittet) och cirka 40 procent defensiv portfölj. Starka signaler från den ontoterade delen Patricia Industries (bland annat Mölnlycke) ger trigger; på ABGSC:s fair value-bedömning finns närmare 20 procent uppsida och potential för krympt substansrabatt.
Truecaller – global skala med över 450 miljoner månatliga användare, nettokassa omkring en miljard och höga marginaler. Årets kursfall förklaras till stor del av valuta och ökad blankning/GDPR-brus; underliggande affär utvecklas väl. Skiftet från annonsintäkter till återkommande premium/B2B kan driva re-rating när vinsttillväxten tar fart.
Ta kontakt med din rådgivare för en genomgång av vilka aktier som passar din portfölj just nu.
Se hela studiosamtalet
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Investor investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 17 juli 2025 16:38. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Truecaller investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 17 september 2025 06:47. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Artiklar
ABG Private Bankings rådgivare: Stark höststart men läge att ha torrt krut
Börserna har inlett hösten med uppgångar och sentimentet är fortsatt positivt. Men oktober brukar bjuda på svängningar – vilket kan skapa köplägen för den som har likviditet i beredskap, menar Max Wijkander, rådgivare på ABG Private Banking.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Hur ser du på marknaden i det korta perspektivet?
Börshumöret är fortsatt starkt, både i Europa och USA, och det finns skäl att tro att den positiva trenden kan hålla i sig under resten av året. Det finns fortfarande betydande mängder kapital placerat i korta räntepapper – pengar som i större utsträckning kan komma att söka sig till aktiemarknaden när räntorna faller. Samtidigt är oktober en historiskt svängig börsmånad. Som investerare kan det därför vara klokt att hålla en viss likviditet vid sidan om för att kunna utnyttja eventuella kortsiktiga rekyler.
Varför har fastighetssektorn haft det motigt på börsen trots lägre räntor?
Fastighetsaktier borde rimligen gynnas av en räntesänkningscykel, men sektorn har pressats av oro för vakanser och svagare uthyrning snarare än av ränteutvecklingen i sig. Det gör att hela sektorn uppfattas ligga under en ”våt filt”. Samtidigt ser vi att genomförda affärer ofta sker till bokförda värden, vilket antyder att de fundamentala balansräkningarna håller. På lite längre sikt talar det för att fastighetsbolagen kan få revansch.
Bankerna har utvecklats starkt – finns det mer att hämta?
Bankerna har överraskat positivt i år och handlas fortfarande till rimliga värderingar, ungefär tio gånger vinsten. Tillväxtutsikterna är begränsade, men det uppvägs av hög direktavkastning – runt 7 procent – och återköpsprogram som adderar ytterligare ett par procent. Sammantaget innebär det att sektorn kan fortsätta vara attraktiv för investerare som söker stabilitet och löpande avkastning, även om den rena kursuppsidan framåt ser mer begränsad ut.
Vilka sektorer tycker du är mest intressanta just nu?
Vi ser möjligheter i konsumentrelaterade bolag och även i fastighetsbolag, särskilt i ett något längre perspektiv. Konsumentbolagen kan dra nytta av en kombination av lägre räntor och stigande reallöner när inflationen faller tillbaka, vilket stärker köpkraften. Fastighetssektorn kan som sagt stå inför en vändning när oron för vakanser lättar. Här handlar det om att positionera sig i tid inför en möjlig återhämtning under 2026.
Idag är sista dagen i tredje kvartalet. Vad är dina tankar om den stundande rapportperioden?
I Norden ser vi att styrkan håller i sig i vissa sektorer. Finans och kommunikationstjänster (exempelvis telekomoperatörerna) ligger fortsatt i förarsätet, där upprevideringarna av estimat överstiger nedrevideringarna under det gångna kvartalet. För många andra sektorer är bilden den motsatta, med fler prognossänkningar än höjningar. Den dollarförsvagning som tyngde exportbolagen under första halvan av 2025 har nu avtagit, vilket ger visst andrum. I USA ser utsikterna ljusa ut – här är det framför allt produktivitetstillväxten som driver förbättrade vinstmarginaler och skapar en starkare grund inför rapportperioden.
Hur ska man tänka som privat investerare när börserna står nära all time high?
Att börserna noteras nära nya rekordnivåer är snarare ett normalläge än ett undantag – på lång sikt har börsen en inbyggd uppåttrend. Det är alltså inget som i sig ska avskräcka investerare. Däremot blir marknaden mer känslig för negativa nyheter i det läget, vilket gör att man bör sprida sina investeringar och ha en balanserad risknivå. Det viktiga är att hålla fast vid en långsiktig strategi och inte låta kortsiktiga svängningar styra besluten.
Prata med din rådgivare om vilka aktier som kan vara intressanta just nu.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Balanserad ränteportfölj i en sänkningscykel
Johan Hallgren, senior investment manager på ABG Private Banking, ger sin syn på centralbankernas senaste räntebesked. Statsobligationer framstår som förstahandsval, medan kreditmarknaden är tajt och kräver selektivitet. En balanserad portfölj kan ge både avkastning och skydd i olika makroscenarier.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Efter en längre paus sänkte den amerikanska centralbanken Fed som väntat styrräntan med 0,25 procent i september, till intervallet 4,00–4,25 procent, och signalerade samtidigt att ytterligare två sänkningar kan komma innan årets slut. Riksbanken följde efter i september med en sänkning på 0,25 procent i ett försök att stötta den fortsatt svaga svenska tillväxten. Marknaden tog emot beskeden positivt och börserna steg då centralbankerna agerar för att möjliggöra en mjuklandning för ekonomin.
Det är avgörande att skilja mellan två typer av sänkningscykler. Försäkringssänkningar, som sker i en robust ekonomi (1995, 2019), har historiskt gynnat aktier kraftigt. Recessionssänkningar, som svar på en pågående nedgång (2001, 2008), har däremot sammanfallit med negativ aktieavkastning. Statsobligationer har varit vinnare i båda fallen, då fallande räntor ger stigande obligationspriser. Ett tredje, mindre sannolikt scenario är att inflationen åter tar fart – det sämsta utfallet för obligationer.
Vi ser Fed:s kommande sänkningar främst som försäkringsåtgärder, men risker i arbetsmarknaden och geopolitiken gör att vi behåller en balanserad syn. Statsobligationer är vårt förstahandsval som hedge i ett negativt scenario och med bäst risk/avkastning i inledningen av en sänkningscykel.
Kreditmarknaden framstår som dyr, med historiskt låga kreditspreadar: High Yield (HY) 265 bps, Investment Grade (IG) 55 bps, seniora bankobligationer 59 bps och subordinerade 101 bps. Skillnaden mellan seniora och subordinerade bankpapper är rekordlåg på 41 bps.
Investerare får alltså mycket liten riskpremie för att gå ned i kvalitet eller kapitalstruktur – historiskt har det varit en dålig ingångspunkt för HY och AT1 (en subordinerad bank[1]obligation som ingår i bankernas kapitalbas enligt regelverket Basel III).
Vår syn:
- Statsobligationer (övervikt): fokus på 3–7 års löptid, med känslighet för sänkningar utan maximal inflationsrisk.
- Investment Grade (neutral/lätt övervikt): stabil carry men tight prissatt. Fokus på hög kvalitet och längre duration.
- High Yield (undervikt): kräver bättre makrostöd och högre spreadar.
- AT1 och lägre kapitalinstrument (neutral/selektiv): höga kuponger men värderingarna är historiskt tajta.
Räntedelen ska ge både avkastning i en försäkringssänkningsmiljö och skydd i ett svagare scenario. Vi överviktar därför statsobligationer, är selektiva i IG och avstår från att ta extra kreditrisk i såväl HY som AT1 på dagens nivåer – risk/reward är helt enkelt bättre i aktier.
Johan Hallgren, senior investment manager ABG Private Banking
Texten ur senaste The Navigator nr 3 Hösten 2025, med uppdaterad text i första stycket avseende räntesänkning från Fed och Riksbanken i september.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Fed levererar i linje med förväntningarna
Fed-sänkningen stärker förutsättningarna för aktiemarknaden, både kort- och långsiktigt. Beskedet ligger helt i linje med den aktieövervikt vi redan har i vår förvaltningsstrategi, som vi presenterade i The Navigator. Vi ser goda möjligheter att kapitalet fortsätter flöda in i aktier – och att fler sektorer successivt blir intressanta.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Sammanfattning av Feds räntebesked i korthet
- Fed sänkte styrräntan 25 punkter, helt i linje med förväntningarna.
- Marknaden prisar in ytterligare två sänkningar i år och fler på sikt.
- Cykliska aktier och småbolag steg direkt, obligationsräntorna låg still.
- Kombinationen av fallande inflation och svagare arbetsmarknad öppnar för fler sänkningar.
- Vi ser positiv effekt på aktier, i linje med vår aktieövervikt i The Navigator.
Den amerikanska centralbanken sänkte styrräntan med 25 punkter, precis som väntat. Beskedet var ”mitt i marknaden” och därmed ingen överraskning. Reaktionerna blev därför relativt begränsade: obligationsräntorna låg still – vilket signalerar förtroende för politiken – medan cykliska delar av aktiemarknaden, exempelvis småbolagsindexet Russell 2000, steg omedelbart.
Varför fler sänkningar är sannolika
Två drivkrafter talar för att Fed kommer fortsätta sänka räntan:
- Arbetsmarknaden bromsar in. De senaste sysselsättningssiffrorna visar att företagen i stort sett slutat anställa – ett klassiskt recessionsmönster. Det triggar Fed:s mandat att stödja sysselsättning och tillväxt.
- Inflationstrenden är gynnsam. Inflationen har fallit tillbaka mot målet, och prissättningen av inflationsskyddade obligationer (TIPS) pekar mot att 2-procentsnivån är sannolik. Oron för att tariffer ska skapa varaktig inflation är inte huvudscenariot.
Fed-chefen Powell kommenterade riskerna men markerade samtidigt att den långsiktigt neutrala räntenivån snarare ligger kring 3 procent. Det är också i linje med vad marknaden diskonterar efter den nu inledda räntesänkningscykeln.
Konjunktur och marknadseffekter
Fed-sänkningar i en miljö med fortsatt tillväxt har historiskt ofta markerat starten på starka börsperioder. Vår bedömning är att risken för recession i närtid är begränsad – BNP i USA växer med cirka 3 procent i Q3 – vilket gör sänkningarna till en ren stimulans.
Först sker effekten genom att kapital flyttas från ränteplaceringar in i aktier. Därefter breddas avkastningsmöjligheterna till fler sektorer: stabila sektorer som läkemedel gynnas initialt, men med tiden även mer cykliska delar av marknaden. Intressant nog har små- och medelstora bolag redan börjat överträffa Nasdaq det senaste kvartalet, vilket tyder på ett regimskifte.
Längre horisont: en positiv cocktail
På lite längre sikt, mot 2026, kan kombinationen av räntesänkningar och expansiv finanspolitik i både USA och Europa bli kraftfull. En positivt lutande yieldkurva är en av de indikatorer som har starkast samband med stigande börser. Prognoserna för USA pekar mot omkring 2 procent real BNP-tillväxt och 12–13 procent vinsttillväxt per aktie, vilket är fullt tillräckligt för en stabil börstrend.
Till detta kommer AI-relaterade investeringar, som väntas ge breda produktivitetslyft i industrin från nästa år. Tillsammans skapar detta en miljö där nedgångar snarare bör ses som köplägen.
Slutsats
Fed Funds-sänkningen stärker förutsättningarna för aktiemarknaden, både kort- och långsiktigt. Beskedet ligger helt i linje med den aktieövervikt vi redan har i vår förvaltningsstrategi, som vi presenterade i The Navigator. Vi ser goda möjligheter att kapitalet fortsätter flöda in i aktier – och att fler sektorer successivt blir intressanta.
Hans Peterson, makrostrateg ABG Private Banking
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Ny marknadsutblick: Fed, makro och marknad
Fed signalerar räntesänkningar och marknaden går in i en ny fas med ljusare utsikter. I senaste The Navigator ger ABG Private Bankings investeringschef Jonas Andersson sin syn på läget för konjunktur, inflation och investeringsmöjligheter.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Ur senaste The Navigator nr 3 Hösten 2025
Marknadsutblick: Fed, makro och marknad
Powells besked om räntesänkningar markerar startpunkten för en ny fas på marknaden. Recessionsrisken i USA har fallit kraftigt, från drygt 50 procent till under 30 enligt NY Fed:s modell, och marknaden diskonterar nu flera sänkningar kommande månader. Det öppnar för ett nytt investeringsklimat med goda förutsättningar inför 2026.
En central fråga har varit om Trumps tariffer riskerar att driva upp inflationen, pressa obligationsräntorna och i förlängningen skapa en recession. Data hittills visar att kostnaden i hög grad tagits av producenterna snarare än konsumenterna, vilket begränsar effekten på prisnivåer. Med en svagare konjunktur är det också svårt för bolag att föra över högre kostnader. Sammantaget stärker detta bilden av att räntorna kan börja sänkas från dagens åtstramande nivåer.
Konjunkturen är fortfarande dämpad men inte alarmerande. USA:s PMI har klättrat tillbaka över 50, medan prognosindikatorer pekar på en BNP-tillväxt kring 2,5 procent i Q3. I Europa och Asien är nivåerna lägre, men inflationen är generellt under kontroll – omkring 2,7 procent i USA och närmare 2 procent i många asiatiska ekonomier. Det ger centralbankerna gott om manöverutrymme att sänka räntorna.
Marknaderna speglar redan det förändrade klimatet. Amerikanska tillväxtbolag, kinesisk tech och tyska indexet DAX har lett uppgången, men fler delar av aktiemarknaden står på tur. Ökade investeringar globalt, särskilt inom AI och produktivitetsdrivande teknik, väntas ge kraftfulla impulser. Investeringsplaner pekar på ökningar i vissa sektorer på uppemot 30 procent till 2026.
En viktig trend är den försvagade dollarn. Efter toppnivåerna har USD tappat tydligt, och med fortsatt riskaptit kan nedgången fortsätta, vilket påverkar den relativa avkastningen och öppnar för investeringar utanför USA.
Vi går in i en ny fas där konjunkturkänsliga sektorer, värdeaktier, småbolag och fler regioner kan ta plats i uppgången. Kombinationen av lägre styrräntor, en svagare dollar och ökade investeringar skapar en intressant utgångspunkt för 2026. Portföljer bör därför diversifieras bredare med större inslag av Europa, Asien och tillväxtmarknader.
Jonas Andersson, investeringschef ABG Private Banking
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Energy Holdings investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 1 juli 2025 06:38. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Max Wijkander äger aktier i Energy Holdings.
Artiklar
Tillväxtmarknader på väg in i värmen – råd från ABG Private Bankings rådgivare
När Fed, dollarn och USA är i fokus för många investerare kan det vara lätt att glömma bort tillväxtmarknaderna (EM). Men just nu öppnas nya möjligheter där. Vi bad Tobias Bergman, rådgivare på ABG Private Banking, berätta vilka faktorer som gör att EM kan stå inför ett skifte.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Intervju med Tobias Bergman, rådgivare på ABG Private Banking
När du pratar med kunder just nu, vilka frågor kommer upp allra oftast?
Det som dominerar är diskussionen om ränteläget och centralbankerna – framför allt när Fed börjar sänka och vad det betyder för börsen. Många undrar också om man ska fortsätta ligga tungt i USA, eller om det är dags att sprida riskerna mer geografiskt.
Hur ser ni på regionallokeringen just nu?
Vi tycker fortsatt att USA är det mest intressanta området, men ser samtidigt möjligheter att successivt bredda exponeringen. Tillväxtmarknader (EM) framstår som särskilt attraktiva just nu, där vi ser en bra balans mellan risk och avkastning. Vi har även passat på att ta hem vinster i delar av den europeiska försvarsindustrin efter en stark utveckling.
Vilka är de främsta skälen till att ni ser större potential i EM?
Först och främst är värderingarna fortsatt låga, både relativt utvecklade marknader och historiskt. Men bara lågt pris räcker inte – man behöver också en katalysator. Vi ser flera sådana just nu:
- AI-utveckling – bolag i EM kan också utveckla inom AI. Frågan är varför man ska betala ett mångdubbelt högre pris i utvecklade marknader för samma exponering.
- Dollarn – den har redan försvagats, inte minst eftersom Trumpadministrationen också vill se en svagare dollar.
- Ränteläget – förväntade räntesänkningar från Fed gör att räntedifferensen minskar, vilket ytterligare kan pressa dollarn och gynna EM.
Finns det fler faktorer som stärker caset för EM?
Ja, vi ser flera. Bland annat finns en stabil BNP-tillväxt och inhemsk efterfrågan i många stora EM-ekonomier. Strukturella reformer har bidragit positivt, och vi tror att kapitalflöden kommer gynna EM när Fed sänker räntan. Räntesänkningar påverkar mindre bolag och EM extra mycket eftersom effekterna av räntesänkningar blir större i sektorer som initialt har högre finansieringskostnader. Det gör att en globalt bredare börsuppgång också kan inkludera EM.
Hur påverkas EM av Trumps handelspolitik?
Tariffer är en riskfaktor, men det är viktigt att komma ihåg att USA är en allt mindre andel av EM-ländernas export. I stället handlar de allt mer med varandra, vilket gör dem mindre sårbara än många tror.
Diskutera med din rådgivare hur du kan balansera mellan USA och tillväxtmarknader i din allokering.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.