Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Hur ser du på marknaden i det korta perspektivet?
Vi befinner oss i en period som ofta präglas av högre volatilitet fram till oktober–november. Samtidigt finns flera potentiella drivkrafter för börsen i höst. Om handelsavtal faller på plats kan marknaden få ett lyft och fokus skifta mot bolagens vinsttillväxt de kommande åren. Ytterligare globala räntesänkningar – och eventuellt skattelättnader – skulle kunna ge en extra skjuts.
Vilka är de största riskerna för börsen?
Om handelsavtal inte blir av och höga tullar fortsätter att hämma bolagens försäljning riskerar vi både högre inflation och färre räntesänkningar. Därtill kommer den geopolitiska oron, som kan eskalera snabbt och skapa osäkerhet på marknaden.
Vilka sektorer är mest intressanta just nu – och varför?
Bolag som drabbades hårt när konsumenterna pressades av höga räntor börjar nu se intressanta ut igen. Räntan har fallit från toppen och fler tecken på återhämtning syns, även om utvecklingen fortfarande är spretig. Försvarsindustrin har haft en stark resa, men vissa bolag handlas nu på ganska höga multiplar. Om kriget i Ukraina går mot en lösning kan sektorn kortsiktigt pressas tillbaka, även om den långsiktiga strukturella efterfrågan kvarstår.
Vilken är den vanligaste frågan du får från kunderna just nu?
Det handlar ofta om takt och timing: i vilken takt man ska fasa in investeringar, hur stor del av portföljen som bör vara investerad just nu och vilka aktuella investeringsidéer som är mest intressanta.
Vilket är det mest intressanta caset just nu?
Om konjunkturen stärks tycker jag att oljesektorn ser lågt värderad ut. Ett bolag som sticker ut är Energy Holdings, med hög förväntad direktavkastning och låg värdering. Under sommaren vann de dessutom ett stort kontrakt på 250 miljoner USD, vilket ger god visibilitet för kommande år.
Prata med din rådgivare om vilka konsumentaktier och sektorer som kan vara intressanta just nu.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Energy Holdings investeringsrekommendation distribuerades till ABG Sundal Colliers kunder första gången 1 juli 2025 06:38. Rekommendation, historik och eventuella intressekonflikter hittar du här.
Max Wijkander äger aktier i Energy Holdings.
Artiklar
Trump som fredsmäklare – men Putin allt mer trängd
Mötena i Alaska och Washington har fört processen ett steg framåt. Europa och USA visar enad front och Ukraina står starkare än någonsin. Bollen ligger nu hos Putin, vars handlingsutrymme krymper snabbt enligt Hans Peterson, senior makrostrateg på ABG Private Banking.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Mötena mellan Trump, Zelenskyj och de europeiska ledarna har inneburit ett genombrott på vägen mot en fredsuppgörelse. Även om någon omedelbar vapenvila inte kommit till stånd, markerar Washington-samtalen en tydlig framgång för både Trump och Europa – och inte minst för Ukraina. Trump har för första gången agerat som en genuin fredsmäklare, vilket skapat en ny dynamik i processen.
Signalen är tydlig: Europa och USA står enade i målet att sätta stopp för Ryssland. Diskussionerna om en möjlig fredsbevarande styrka på upp till 50 000 man, där europeiska soldater skulle få stöd från amerikanskt flyg och marina resurser, är ett steg som sänder kraftfulla budskap till Moskva. Nästa anhalt blir ett trilateralt möte mellan Putin, Zelenskyj och Trump – en förhandling som riskerar att bli mycket svår.
Putins position är samtidigt svagare än någonsin. Ryssland har förlorat både militärt och politiskt. Landet kontrollerar i dag mindre av Ukraina än vid invasionens början, förlusterna i manskap är massiva och ekonomin allt mer pressad. Kriget har flyttats in på ryskt territorium och interna spänningar växer. Putin misslyckades dessutom med att splittra Europa – tvärtom är enigheten från Lofoten till Sicilien starkare än på länge.
Frågan är om Putin är beredd att acceptera verkligheten och därmed också de säkerhetsgarantier som väst kräver. Alternativet är att han fortsätter längs en allt mer vårdslös och riskfylld väg, vilket kan äventyra både hans egen ställning och Rysslands framtid.
Försvarsaktier fortsatt attraktivt – portföljen oförändrad
För marknaderna innebär utvecklingen att man tagit ett steg närmare en lösning. Oljepriserna har redan fallit tillbaka något, samtidigt som försvarsaktier kan väntas bli mer volatila på kort sikt. Skulle kursrörelserna bli kraftiga ser vi det dock som köptillfällen – den långsiktiga bilden för sektorn är intakt. Europa står inför många års massiva investeringar i försvar och beredskap, oavsett exakt utfall av förhandlingarna.
I vår globala portfölj gör vi därför inga förändringar. Exponeringen mot europeiska försvarsbolag behålls och vi ser fortsatt hög strukturell efterfrågan i sektorn. För övriga riskfyllda tillgångar råder status quo – fredsförhandlingarna ändrar i nuläget inte vår strategiska syn.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Prognosnedgångar och vinnarsektorer efter svenska Q2-rapporter
Med 93 procent av börsvärdet rapporterat står det klart att Q2 var svagare än väntat, särskilt utanför banksektorn. Prognoserna för 2025 och 2026 har sänkts och marginalförväntningarna fallit, vilket ökar betydelsen av selektivt aktieurval.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Efter att 93 procent av Stockholmsbörsens börsvärde nu har rapporterat Q2 står det klart att rapportperioden varit på den svaga sidan. I genomsnitt var omsättningen 0,6 procent under konsensus och EBIT-resultaten hela 3 procent lägre än väntat. Endast 37 procent av bolagen slog vinstprognoserna, medan 35 procent slog omsättningsförväntningarna. Banker sticker återigen ut som vinnare, med ett samlat EBIT-resultat 3,4 procent över konsensus, medan IT/tech och sällanköpsvaror presterade sämre än marknaden räknat med.
Framåtblickande har konsensusprognoserna för 2025e och 2026e justerats ned. Vår aggregerade data (mätt 10 dagar före och 10 dagar efter rapportdatum) visar på en nedrevidering av EBIT med 0,8 procent för 2025e och 0,5 procent för 2026e. Sektorn Materials står för de största negativa revideringarna, medan banker ligger i topp bland positiva justeringar. Prognosen för EBIT-tillväxt 2026e har fallit till 5 procent, ned från 10 procent vid årets början. Samtidigt har den förväntade EBIT-marginalen för 2025e sjunkit från 11,4 procent vid årsskiftet till 10,5 procent, och för 2026e väntas 12,4 procent.
På värderingssidan handlas den svenska börsen nu till ett 12-månaders framåtblickande P/E-tal på 15,7x – en rabatt på cirka 4 procent jämfört med 10-årssnittet på 16,4x. Globalt har även vinstprognoserna för 2025e reviderats ned, men med en uppgång på 8 procent i världsindex hittills i år har det globala P/E-talet stigit.
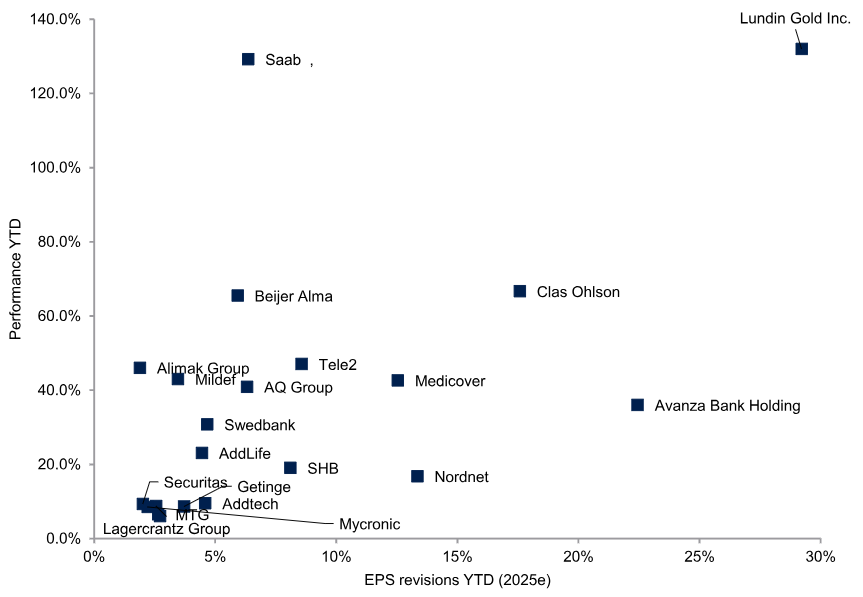
Vinstrevideringar jämfört med kursutveckling hittills i år (börsvärde över 1 miljard euro)
Källa: Factset och ABG Sundal Collier
Bland enskilda bolag (börsvärde > EUR 2 mdr) är det Husqvarna, Addtech, EQT och Autoliv som haft störst positiva EPS-revideringar de senaste tre månaderna. I den andra änden hittar vi Volvo Cars, Billerud och Traton, som haft de största negativa revideringarna. Mönstret är tydligt: de 15 bolag med de starkaste EPS-revideringarna har i snitt stigit 11 procent de senaste tre månaderna, jämfört med 0,3 procent för de 15 med de svagaste revideringarna (Stockholmsbörsen som helhet: 3 procent).
Intressant nog har både vinnarna och förlorarna sett P/E-expansion under perioden. Det gör att aktieurval baserat på vinstrevideringar fortsatt är en viktig källa till alfa. Ett exempel är Autoliv, som kombinerar positiva EPS-revideringar med en attraktiv värdering på 12x P/E för 2025e. Autoliv är en av ABGSC:s fyra favoriter inom verkstadssektorn just nu. ABGSC rekommenderar Köp med riktkursen SEK 1 275 för Autoliv.
SKF är ett motsatt exempel: aktien har stigit 19 procent på tre månader, men under samma tid har EPS-prognosen för 2025e reviderats ned med 8 procent. Det har lyft värderingen till P/E 16x, vilket gör att vi ser aktien mer som en finansieringskälla än ett köpcase. ABGSC har en Hold-rekommendation med riktkurs SEK 240 för SKF.
ABGSC fortsätter att se banker som en attraktiv sektor, med kombinationen av positiva vinstrevideringar och måttliga värderingar relativt marknaden.
Hela underlaget hittar du här.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Investeringschefen: Läge att dra ned på risken i portföljen
Den senaste tidens starka börslyft har börjat tappa kraft – samtidigt som riskbilden breddas. ABG Private Bankings investeringsteam har därför valt att ta ner aktieövervikten till neutral och öka andelen räntor. Vår långsiktiga syn är fortsatt positiv – men vi ser tecken på att marknaden börjar ta för lätt på riskerna.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Under den gångna veckan har ABG Private Bankings investeringsteam valt att minska aktieandelen till neutral nivå och samtidigt ökat exponeringen mot räntebärande tillgångar. Beslutet speglar vår bedömning att den kraftiga återhämtningen från tariffbotten nu mattas av – samtidigt som osäkerheten tilltar på flera fronter och riskaptiten i marknaden framstår som väl nonchalant.
Det är dock viktigt att understryka att vår långsiktiga marknadssyn fortsatt är positiv. Vi ser flera förutsättningar för fortsatt uppgång – kanske till och med för en bubbelliknande miljö. Värderingar spelar allt mindre roll, medan marknaden lutar sig mot en tänkt Trump put – det vill säga en förväntan om börsvänlig politik – i kombination med kommande räntesänkningar från Fed, låg recessionsrisk och en inflation som parkerat runt 3 procent.
Svag jobbsiffra sänker tillväxtförväntningarna
Jobbrapporten för juli var en tydlig besvikelse: USA skapade endast 73 000 nya jobb, långt under förväntningarna på 110 000. Än mer oroande var de kraftiga nedrevideringarna för maj och juni, där totalt 258 000 jobb försvann ur statistiken – en signal om att arbetsmarknaden har försvagats tidigare än väntat.
Jobbtillväxten är numera koncentrerad till vård och socialtjänst, medan konjunkturkänsliga sektorer som bygg och tillverkning stagnerar. Bilden är förenlig med ett läge där hushåll och företag börjar bromsa.
Penningpolitiken i politiskt korsdrag
Mot den bakgrunden är det anmärkningsvärt att den amerikanska centralbanken (Fed) ännu inte agerat. Två av Feds guvernörer, Waller och Bowman, har uttryckt stöd för en tidig räntesänkning. Sannolikheten för att FED trots allt sänker på nästa möte i mitten av september ökade signifikant i kölvattnet på den svaga jobbrapporten. Risken för en fördröjd penningpolitisk respons kan förstärka nedgången, eftersom konsumtion och investeringar hinner vika innan lägre räntor får effekt.
Samtidigt ökar det politiska bruset. President Trumps avskedande av chefen för Bureau of Labor Statistics har väckt frågor om statistikens tillförlitlighet – en oro som slår direkt mot investeringsklimatet. Kapitalmarknaderna är beroende av tillförlitlig statistik. När den ifrågasätts, ökar riskpremierna.
Nya tariffer pressar marginalerna
Till detta kommer en fortsatt oförutsägbar handelspolitik. Nya tariffer riskerar att urholka företagsmarginaler och pressa hushållens köpkraft. Kombinationen av svagare arbetsmarknad och handelsstörningar skapar ett läge där vinstrevideringar nedåt är mer sannolika än fortsatta positiva överraskningar.
Blandad rapportsäsong – svagare marknadsreaktion
Rapportsäsongen för andra kvartalet har hittills varit blandad. S&P 500 visar en vinsttillväxt på över 5 procent jämfört med i fjol – i linje med redan nedjusterade förväntningar. Överraskningarna har främst kommit från banker och teknik, medan cykliska sektorer som energi och material fortsatt har det motigt.
Marknadens reaktion har också varit mer återhållsam jämfört med tidigare i år, vilket tyder på att mycket av det positiva redan var inprisat efter vårens kraftiga uppgång. När börsen handlas nära tidigare rekordnivåer blir den också mer känslig för negativa nyheter.
Rätt läge att ta hem vinster
Sammantaget bedömer vi att risken för att den amerikanska ekonomin går in i en mer dämpad fas har ökat, även om mer data behöver bevisa detta. BNP för Q2 kom in starkt, med +3 procent i årstakt, är mycket av tillväxten kopplad till lageruppbyggnad och tillfälliga effekter från handelspolitiken. Den underliggande konsumtionen och investeringsviljan ser svagare ut.
Mot denna bakgrund väljer vi att reducera risk. Genom att omallokera portföljen säkrar vi hem delar av årets uppgång, positionerar oss neutralt inför en möjlig period av ökad volatilitet, och skapar utrymme att öka aktieandelen igen – vid mer attraktiva nivåer eller när penningpolitiken tydligare börjar stödja konjunkturen.
Jonas Andersson
Investeringschef ABG Private Banking
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Fokus skiftar från geopolitik till tillväxt och centralbanker
En vapenvila mellan Iran och Israel har lindrat den akuta oron på marknaden och sänkt oljepriset. Johan Hallgren, senior förvaltare på ABG Private Banking, menar att investerarfokus nu snabbt skiftar mot konjunktur och centralbanker. Samtidigt ger AI-trenden och fortsatt stark konsumtion stöd åt aktier – trots en alltmer blandad makrobild.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Eskaleringen mellan USA och Iran ledde initialt till uppgångar i oljepriset och ökad oro för en större konflikt. Efter Irans motattack – som var begränsad och förvarnad, avsedd att visa styrka inför den inhemska befolkningen utan att provocera till ett fullskaligt krig – har diplomatiska insatser inletts. Enligt senaste rapporter har både Iran och Israel på morgonen accepterat en vapenvila. För konflikten innebär detta ett fönster för ytterligare de-eskalering och förhandlingar. Oljepriset har fallit tillbaka och marknaden prissätter ett diplomatiskt utfall med begränsade effekter på den globala ekonomin.
Aktiemarknaden har visat stor motståndskraft trots ökad geopolitisk spänning, tullosäkerhet och blandade ekonomiska indikatorer. S&P 500 är nära all time high, framför allt drivet av stark privat konsumtion och optimism kring artificiell intelligens (AI) som produktivitetsmotor. Samtidigt finns tecken på avmattning, särskilt inom bostadsmarknaden, detaljhandeln och industrin, där siffrorna är svagare.
I Europa har konjunkturen varit svagare än i USA, med låg tillväxt och fortsatt osäkerhet kring energipriser och politiska beslut. Tyskland har kämpat med låg industriproduktion och svag export, vilket påverkar hela regionen. Riksbanken och andra europeiska centralbanker har börjat sänka styrräntor, vilket kan ge stöd till aktiemarknaderna, men risken för stagflation och låg tillväxt kvarstår.
I Norden har Sverige och Norge presterat relativt bättre, men även här är bostadsmarknaden känslig och tillväxten måttlig. Sverige har känt av räntekänsligheten i hushållen, medan Norge har fått stöd av högre oljepriser. Danmark och Finland har haft stabilare men låg tillväxt.
De kommande sex till tolv månaderna förväntar vi oss fortsatt volatilitet och osäkerhet, särskilt med tanke på geopolitik, tullar och centralbankers penningpolitik. Vi bibehåller vår marknadssyn från sommarens The Navigator men följer utvecklingen nära. Särskilt noga följer vi:
- Vinstutveckling och värderingar: S&P 500:s framåtblickande P/E-tal är högt, vilket minskar utrymmet för värderingsuppgångar. Framtida avkastning blir mer beroende av vinsttillväxt, som står inför utmaningar från tullar och avmattning.
- Centralbankernas penningpolitik: Fed, ECB och Riksbankens beslut om räntor är avgörande. Förväntningar om räntesänkningar finns, men timingen är osäker. Om inflationssiffrorna inte sjunker kan centralbankerna bli mer försiktiga.
- Geopolitiska och handelspolitiska risker: Eskalering i Mellanöstern eller nya tullar kan leda till volatilitet, men större störningar är osannolika om inte en större konflikt bryter ut.
- Konsumentens och bostadsmarknadens hälsa: Privat konsumtion är nyckeln för både USA och Europa. Bostadsmarknaden är extra viktig i Norden, där räntekänslighet är hög.
- Olja och råvarupriser: Kortsiktiga prissvängningar är möjliga, men oljemarknaden är välförsörjd och priser förväntas ligga i ett spann om inte större störningar inträffar.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Geopolitisk stress och marknaden – så ser vi på läget
USA:s attack mot iranska kärnanläggningar har skruvat upp den geopolitiska temperaturen. Men hur påverkas marknaden – och vad innebär det för dig som investerare? Vi har pratat med Jonas Andersson, investeringschef på ABGSC Private Banking, om olja, guld, börsfall och varför det långsiktiga perspektivet är viktigare än någonsin.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
USA:s bombning av iranska kärnanläggningar har ökat de geopolitiska spänningarna i Mellanöstern. Vad innebär det för marknaden – och för dig som investerare? Vi frågade ABG Private Bankings investeringschef Jonas Andersson.
Hur ser du på den senaste eskaleringen mellan USA och Iran – hur allvarligt är det här ur ett marknadsperspektiv?
Att USA nu direkt ingripit militärt mot Iran är ett nytt och allvarligare steg i konflikten. Det innebär att man passerat en gräns som riskerar att dra in fler länder – även om det i dagsläget är oklart hur andra aktörer reagerar. Ryssland och Pakistan är i första hand de vi tittar på, men Ryssland är upptaget med kriget i Ukraina och har sannolikt varken intresse eller kapacitet att agera. Det som sker kan till och med försvåra Irans stöd till Ryssland.
Kina vill i regel undvika att dras in i konflikter av det här slaget, särskilt när de rör oljeleveranser. Ur ett marknadsperspektiv innebär det sannolikt en temporär begränsning i riskaptit. Men eftersom de inblandade länderna har en begränsad roll i den globala ekonomin, är den här typen av geopolitiska händelser i regel hanterbara för marknaden.
Priset på guld och olja har stigit – är det tillfälliga marknadsreaktioner eller början på något mer långvarigt?
Det är delvis naturliga reaktioner. I oljan ser vi sannolikt att vissa aktörer köper upp sina behov i förebyggande syfte, vilket trycker upp priset. Men oljemarknaden har en relativt stabil utbudssida – inte minst eftersom USA är självförsörjande och exporterar. Samtidigt har Kina starka incitament att hålla både oljepriserna stabila och Hormuzsundet öppet för handel.
Guld är en annan historia. Efterfrågan är strukturellt stark, inte minst från centralbanker som ökat sina reserver gradvis över tid. Den trenden fortsätter, vilket talar för att guldet har goda förutsättningar även framöver.
När geopolitiken hamnar i fokus – hur bör man som privat investerare agera?
Det är klokt att avvakta något kortsiktigt, eftersom vi fortfarande saknar hela bilden. Men om börsen skulle falla 5–10 procent som en följd av geopolitisk oro, kan det vara ett läge att successivt börja köpa. Överreaktioner på kort sikt skapar ofta möjligheter.
Vi ser vinstprognoser för 2026 som fortsatt lovande. Tillväxtdippen de kommande kvartalen ser ut att bli tillfällig, och centralbankerna väntas fortsätta sänka styrräntorna. Det gör att ett långsiktigt perspektiv är viktigare än någonsin.
Vilka tillgångar fungerar som skydd i den här typen av situationer?
Klassiskt skydd är amerikanska dollar (USD) och schweiziska franc (CHF). Men Schweiz är på väg mot nollränta, vilket gör det dyrt att hålla franc. USD är däremot fortsatt intressant, särskilt om osäkerheten drar ut på tiden.
Vi har i The Navigator lyft fram guld som en attraktiv hedge – vilket också visat sig fungera väl i nuvarande läge. På aktiemarknaden föredrar vi växande bolag med låg konjunkturkänslighet, exempelvis inom tech och tillväxt.
Är det här ett läge för riskhantering eller ser du också investeringsmöjligheter?
Alla stora händelser skapar både risker och möjligheter. Det viktiga är att ha ett längre tidsperspektiv. Marknaden ska snart börja prissätta 2026, och så länge länderna i konflikten – främst Iran – inte påverkar den globala efterfrågan i större utsträckning, är det fortsatt tillväxt som gäller.
Visst finns det risker under året, till exempel osäkerhet kring tullar och viss inflationsoro, men mycket av det är redan diskonterat i marknaden. Det här kan alltså bli ett tillfälle för långsiktiga investerare snarare än ett läge att dra i handbromsen.
Vi ser det som sannolikt att vi ökar aktievikten i portföljen om börsen kommer ned något, förutsatt att det sker utan att geopolitiken eskalerar ytterligare.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Q1 2025: Bankerna fortsätter leverera när industrin tappar fart
Rapportsäsongen för Q1 2025 visar på ett svagare utfall än väntat för svenska börsbolag. Bankerna levererar stabilt, men industrin överraskar negativt. Vinstestimaten för helåret revideras ned, och marknaden prisar nu in lägre tillväxt under 2025 och 2026.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Rapportperioden för det första kvartalet är i princip över. Nästan hela det marknadsviktade börsvärdet har nu redovisat resultat – och bilden är något svagare än väntat. På sektornivå sticker bankerna återigen ut som vinnare, medan verkstadsindustrin haft en tuffare rapportperiod.
ABGSC har sammanställt utfallet för den gångna rapportsäsongen baserat på analytikernas estimat i databasen FactSet.
Svagare än väntat på både topp och botten
Endast 43 procent av bolagen slog förväntningarna på försäljningen, medan 38 procent slog konsensus på rörelseresultatnivå (EBIT). Det är ett kliv tillbaka jämfört med tidigare kvartal. På totalnivå hamnade försäljningen 1,3 procent under konsensus, medan EBIT-resultatet var 3,3 procent lägre än förväntat. Industrisektorn var en klar besvikelse (34 procent slog försäljningsförväntningar, endast 24 procent EBIT), medan banksektorn fortsatte att leverera över hela linjen – precis som i de tre föregående kvartalen.
Reviderade prognoser sänker tillväxttakten
Även prognoserna för helåret har justerats ned. De aggregerade estimaten för EBIT har sänkts med 2,8 procent för 2025 och 2,5 procent för 2026. Tillväxtförväntningarna har därmed fallit rejält: från 10 procent i början av året till 4 procent för 2026. Marginellt lägre vinster, kombinerat med ett börslyft globalt på +3 procent sedan årsskiftet, har också höjt värderingarna. Det framåtblickande P/E-talet för Sverige ligger nu på 15,5x – något under det tioåriga snittet (16,4x).
OMX Stockholm All Share – P/E-tal och vinst per aktie (EPS)t per aktie
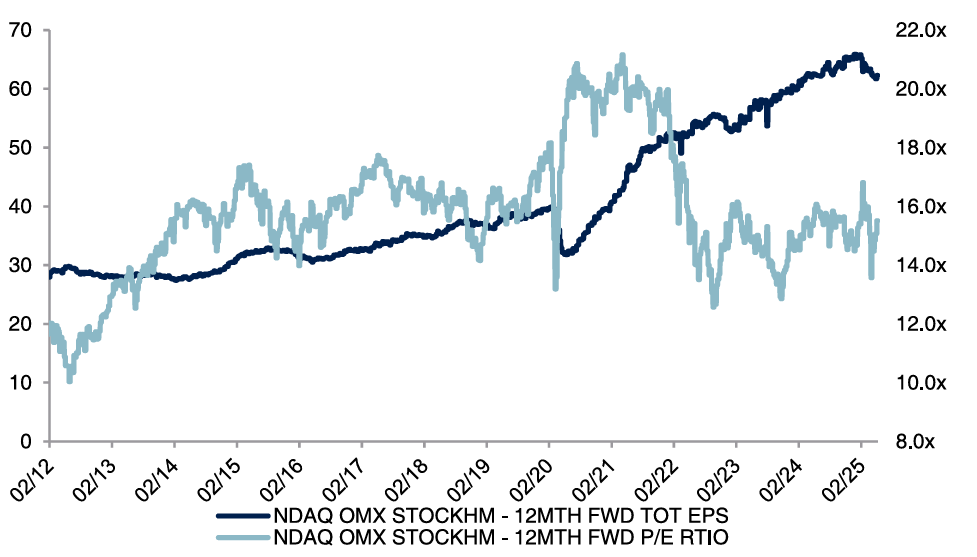
Källa: LSEG, IBES, ABG Sundal Collier
P/E-expansion driver kurserna
Vinstförväntningar är fortsatt en stark drivkraft för kursutveckling. Bolagen med störst upprevidering av 2025 års vinst per aktie (EPS) – exempelvis Avanza, SSAB och Nordnet – har i snitt stigit 32 procent i år. Motsvarande siffra för bolagen med de största nedrevideringarna – som Volvo Cars, Electrolux och Dometic – är -14 procent. Båda grupperna har samtidigt upplevt en viss P/E-expansion, vilket antyder att marknaden agerar selektivt snarare än generellt avvaktande. Den största multipeluppvärderingen ser vi i försvarsjätten SAAB, där vinsten hittills i år bara justerats upp med 3 procent – samtidigt som aktien nästan har fördubblats.
Underlaget hittar du här.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Investeringschefen: Strukturell tillväxt i fokus när konjunkturen mattas
Sell in May känns felkalibrerat i år. Börsen visar motståndskraft, räntorna väntas falla och recessionsrisken har minskat. Enligt Jonas Andersson, investeringschef på ABG Private Banking, är läget snarare: Cherrypick in May – med selektiva möjligheter i både tillväxt- och cykliska aktier.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Trots fortsatt geopolitisk osäkerhet och tullrelaterad turbulens ser vi tecken på stabilisering. Vinstförväntningar har justerats ned, men marknaden håller emot och cykliska bolag visar styrka – vilket talar för en bredare börs. Samtidigt pekar räntetrenden nedåt och recessionen ser ut att kunna undvikas. Enligt Jonas Andersson, investeringschef på ABG Private Banking, skapar det möjligheter för selektiva investerare, inte minst inom strukturell tillväxt i USA och Asien.
Börsen har tagit igen nedgången sedan Liberation Day den 2 april. Är oron överspelad i marknadens ögon?
Marknaden har lagt de största osäkerhetsmolnen bakom sig. Efter överenskommelser med både Storbritannien och Kina uppfattas Donald Trumps agerande som mer förutsägbart, vilket gör att marknaden nu kan börja räkna på faktiska tullnivåer. Men det finns fortfarande risker – Europa är fortfarande en öppen fråga. Det viktiga är dock att marknaden i dag ser minskad sannolikhet för en recession i USA, vilket dämpar osäkerheten avsevärt.
Med rapportsäsongen bakom oss – vad säger bolagen om utsikterna för 2025?
Rapporterna var stabila och i flera fall bättre än väntat. Samtidigt signalerade många bolag fortsatt osäkerhet, framför allt kopplat till tullfrågan. Det är rimligt – få vill ta ut svängarna så länge spelplanen är oklar. Trots nedreviderade vinstförväntningar höll sig kurserna uppe och flera riktkurser har justerats upp. Positivt var också att vi såg styrka även i vissa cykliska bolag, vilket talar för en bredare marknadsuppgång framöver.
Hur navigerar centralbankerna i ett läge präglat av tullar, geopolitisk osäkerhet och mjuklandningsscenario?
Vi delar upp bilden i två block – USA och övriga världen. Den amerikanska centralbanken (Fed) har intagit en avvaktande hållning. Man vill se hur tullarna påverkar inflation och tillväxt innan man agerar. Makrodata pekar mot sänkningar – producentprisindex (PPI) och kostnader för boende är nedpressade – men Fed vill veta hur stor del av tullkostnaderna som når konsumentledet. Trump har just nu ett öppet ordkrig med den amerikanska detaljhandsjätten Wallmart om just detta.
I Europa är läget enklare: inflationen är låg och tillväxten svag, vilket öppnar för fortsatta räntesänkningar från både ECB och Riksbanken. I Kina är konsumtionen fortsatt svag, och ytterligare stimulanser från PBOC är att vänta.
”Sell in May and stay away” sägs det. Hur positionerar man sig inför det mer utmanande sommarhalvåret?
Efter den snabba återhämtningen från tullfallet är läget mer balanserat. Förväntningarna på både tillväxt och vinster justerades ned när osäkerheten var som störst – nu när den mildras något, finns potential för positiva överraskningar. Samtidigt lär det politiska nyhetsflödet fortsätta skapa volatilitet.
Vi ser dock begränsad risk för recession. Under andra halvåret bör vi se fallande räntor och en mer expansiv finanspolitik. Lägg därtill ett fortsatt investeringsbehov och successiva positiva effekter från AI, så ser vi goda förutsättningar inför hösten. Snarare än att sälja i maj, ser vi kommande osäkerhet som ett tillfälle att plocka kvalitetsbolag under svagare perioder. Vi säger hellre: Cherrypick in May.
Vilka investeringsmöjligheter tycker du sticker ut just nu – geografiskt eller sektormässigt?
Vi befinner oss i ett läge med låg global tillväxt och dämpad inflation – ett klimat som gynnar kvalitetsbolag med stabil och strukturell tillväxt, oberoende av konjunkturen. USA är fortsatt mest intressant i det här perspektivet, inte minst tack vare de stora tech-jättarna som leder den första vågen av AI-investeringar. Många av dem är tungt viktade i Nasdaq.
Även Asien erbjuder attraktiva möjligheter, särskilt via breda tech-ETF:er som är mer fördelaktigt värderade än sina amerikanska motsvarigheter. Kombinationen av strukturell tillväxt, lägre värderingar och ökat AI-fokus gör regionen intressant för långsiktiga investerare.
I Europa väntas gradvisa räntesänkningar och en mer expansiv finanspolitik gynna de cykliska sektorerna. Vi har gått ned till neutral i banksektorn, men många europeiska industribolag är fortfarande rimligt värderade – med god uppsida relativt tidigare nivåer.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
USA i förarsätet när marknaden hittar formen
Drygt hälften av våra läsare tvekar fortfarande kring USA-exponering – men börsen har redan tagit ut en annan riktning. Tech-jättar, stark tillväxt och minskat tullbråk ger nytt bränsle åt amerikanska aktier, enligt ABG Private Bankings seniore makrostrateg Hans Peterson.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Börsen har återhämtat sig sedan ”Liberation Day” den 2 april, då Donald Trump presenterade sina tullplaner. Sedan dess har tonen i förhandlingarna med Kina mildrats, och marknaden har snabbt sökt sig tillbaka till sina invanda spår – ledda av amerikanska tech-bolag. De så kallade Magnificient 7-bolagen har stigit med över 20 procent sedan bottennoteringen för drygt en månad sedan.
I förra veckan genomförde vi en läsaromröstning som visade på en tydlig kluvenhet:
Har du börjat investera på den amerikanska marknaden igen?
Ja: 45 procent
Nej: 55 procent
Att tveka är fullt förståeligt. Sentimentindikatorer pekar nedåt, och politisk osäkerhet lägger ett lock över riskaptiten. Men marknaden själv har redan börjat positionera sig för en vändning.
De amerikanska tech-jättarna har visat styrka i rapportsäsongen. Tydliga teman som AI, molntjänster och halvledare driver tillväxten, och bolagens stabilitet gör dem attraktiva i ett mer osäkert makroläge. Atlanta Feds BNP-modell pekar på över 2 procent tillväxt – en hel procentenhet över konsensus – medan Europa sannolikt växer långsammare. Trots det är vinsttillväxten i Europa god enligt estimaten, sannolikt som en effekt av kommande finanspolitiska stimulanser, inte minst inom infrastruktur och försvar.
USA:s börs är dyrare, men det är inget nytt. Det amerikanska kapitalet dominerar flödena, och investerare betalar gärna en premie för att minimera valuta- och hemvistrelaterade risker. I dagsläget spelar det mindre roll: USA är till stor del självfinansierat, obligationsräntorna är rimliga och statsobligationer emitteras utan större problem.
Så vad blir nyckeln framåt? Återigen: tullarna. De har tyngt sentimentet rejält. Citis Surprise Index ligger på de lägsta globala nivåerna – vilket paradoxalt nog innebär potential. Trumps förtroendesiffror är låga och mellanårsvalen närmar sig. Bedömningar pekar på att Republikanerna riskerar ett tydligt nederlag – något som vore ett hårt slag mot hela MAGA-rörelsen. Det ökar sannolikheten för att Vita huset nu vill hitta lösningar, mjuka upp tullpolitiken och samtidigt lansera finanspolitiska åtgärder som snabbt kan stötta tillväxten.
Sammantaget står USA med starka bolag, stark tillväxt och stöd från både marknad och politik. Sentimentet kan svänga snabbt – och om det gör det, finns det underliggande kraft för fortsatt börsuppgång.
Europa då? Tillväxtbolag som ASML, SAP och LVMH fortsätter leverera, och stimulanspolitiken i länder som Tyskland är på väg att växla upp. Räntorna är dessutom på väg ned. Det kommer att fungera. Men att aktivt gå emot det momentum som nu byggs i USA kräver stark övertygelse.
Att 55 procent av våra läsare ännu är avvaktande är förståeligt. Men just nu är det 45-procentsgruppen som har vinden i ryggen.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.
Artiklar
Från mäklardesken – sektorerna som sticker ut just nu
100 dagar med Trump har satt tydliga spår: geopolitiken skakar, börserna gungar – men återhämtar sig ändå imponerande. I ett studiosamtal med ABG Private Banking delar ABGSC:s mäklare Lars Hallström med sig av vad som egentligen driver marknaden just nu och hur investerare kan navigera i ett mer osäkert klimat.
Investeringar i finansiella instrument kan både öka och minska i värde och som investerare kan man förlora hela sitt investerade kapital. Historisk avkastning är ingen garanti för framtida avkastning. Som mottagare av våra sektorkommentarer är det viktigt att du själv fattar egna beslut om lämpligheten i att investera i de finansiella instrument som nämns i våra makro- och strategikommentarer och du ansvar själv för de ekonomiska konsekvenserna av dina beslut och investeringar.
Geopolitik och marknadsvolatilitet har dominerat rubrikerna de senaste månaderna, och även om börserna har återhämtat sig överraskande snabbt finns det flera faktorer som fortsatt påverkar sentimentet på marknaden. I ABG Private Bankings studiosamtal med ABGSC:s mäklare Lars Hallström diskuterades de senaste händelserna på börserna och hur osäkerhet, konjunkturella trender och förändrade investeringsflöden sätter tonen för framtiden.
Här är några av frågorna Lars Hallström besvarade i samtalet – hela intervjun hittar du längre ned.
Om du tvingas välja en enda faktor som styr börshumöret just nu – vilken är det?
– Det är osäkerhetsderivatan, som jag brukar kalla det. Osäkerheten har gått ner den senaste en och halv veckan. Tulltemat har blivit lite mindre osäkert än tidigare. Man kan mäta osäkerheten via exempelvis VIX-index eller räntor, men generellt har känslan av extrem osäkerhet varit drivande för volatiliteten på börsen. Förra veckan såg vi en viss lättnad, vilket kortsiktigt var positivt för sentimentet. Samtidigt har turbulensen de senaste månaderna lett till ett konjunkturscenario som tyvärr blivit sämre.
Marknadens sentiment – hur skulle du beskriva läget just nu?
– Det svåra med sentimentet just nu är att det rör sig mycket på kort sikt, särskilt kopplat till tulltemat som vänt lite tillbaka. Samtidigt befinner sig olika geografier i olika konjunkturella faser. USA är på väg in i en avmattning, medan Europa ser ut att vara på väg upp. I ett relativt perspektiv ser det fortfarande okej ut i Europa, men sammantaget är det konjunkturella sentimentet på väg nedåt – och det är negativt för börsen.
Vi är mitt i rapportperioden – vad har stuckit ut så här långt?
– Vi hade väntat oss att bolagen skulle uttrycka en större osäkerhet i sina rapporter, både för kommande kvartal och för helåret. Men det har visat sig att bolagen sannolikt inte påverkats så mycket ännu. Det förvånar oss att så många helårsprognoser, som kom för två–tre månader sedan, fortfarande ligger fast.
Korta perspektivet – vad tittar du på nu?
– I det korta perspektivet är fokus på veckans rapporter från de stora amerikanska tech-bolagen. Facebookägaren Meta och Microsoft släpper sina kvartalsrapporter på onsdag, och på torsdag väntar Apple och Amazon. Dessutom kommer viktig makrostatistik i USA, bland annat sysselsättningssiffrorna för april. Nya handelsavtal, exempelvis mellan USA och Japan eller Indien, skulle kunna lyfta sentimentet ytterligare.
Om vi blickar tre månader framåt – tror du börsen står högre eller lägre än i dag?
– När vi tittar framåt bedömer vi att börsen står inför en period där den antingen rör sig sidledes eller sjunker något.
Finns det några sektorer som ser extra intressanta ut just nu?
– Med en svagare dollar och en räntebana som pressas nedåt finns förutsättningar för en revansch för småbolagen. Fastighetssektorn är ett tydligt exempel – efter pressen de senaste åren kan vinden nu börja vända.
– Konsumentsektorn är en annan intressant sektor just nu, främst för att den är så underägd på marknaden. Efter en lång period av svag operationell utveckling och fallande aktiekurser ser vi nu en vändning. Reallönerna väntas stiga i både Sverige och stora delar av Europa i år. Samtidigt har bolagen extremt lätta jämförelsetal och har genomfört stora kostnadsbesparingar.
Om du fick ge ett enda kort råd till investerare just nu – vad skulle det vara?
– Mitt råd är att diversifiera. Även om osäkerheten har minskat något är den fortfarande hög. Därför bör man sprida sina investeringar mellan sektorer och bolagsstorlekar – och gärna mellan olika tillgångsslag om man kan.
Ta del av hela studiosamtalet nedan.
Makro- och strategikommentarer ges ut av ABG Private Banking, en avdelning inom ABG Sundal Collier AB, som en service till ABG Private Bankings kunder och prenumeranter. Eventuell information om finansiella instrument och/eller tjänster som framgår av detta nyhetsbrev är inte avsedd att utgöra ett råd eller en rekommendation att agera på ett visst sätt. Informationen är av allmän karaktär och inte anpassad utifrån mottagarens individuella situation. Innehållet ska inte heller betraktas som en investeringsanalys eller en investeringsrekommendation. Placeringar i finansiella instrument är förknippade med ekonomisk risk. Du ansvarar själv för risken med dina investeringar och måste således själv skaffa dig kännedom om instrumentens egenskaper och risker.
Viktig information
ABGSC AB har fastställda riktlinjer och rutiner för att undvika och hantera intressekonflikter mellan sig och sina kunder och mellan sina kunder. Ytterligare information om intressekonflikter, ansvarsbegränsning, distribution och upphovsrätt hittar du här.